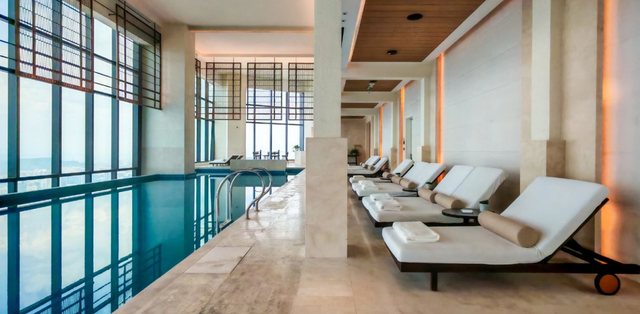
Kontraktor fit-out dalaman dari Puchong yang siapkan Park Hyatt di Merdeka 118. Untung naik hampir lima kali ganda dalam tiga tahun dan buku pesanan RM313 juta, tapi hutang masih berat, satu pelanggan pernah bawa 61% hasil, dan RM14.4 juta duit IPO pergi bayar pinjaman berbunga 11–12%.
KOD: ECOGRP· HARGA: RM0.16· LOT MINIMUM: 100 UNIT (RM16.00)
1Pada RM0.16, P/E ialah 14.68 kali untung FY2026, sedikit di atas median IPO ACE tahun ni (13.35 kali). Suku terbaru lebih kuat (untung RM4.08 juta dalam tiga bulan), tapi tunai operasi suku tu negatif RM5.97 juta.
2Hutang masih berat: pinjaman RM89.55 juta berbanding ekuiti RM35.88 juta pada 30 Jun 2026, dan RM14.40 juta duit IPO pergi bayar pinjaman pemberi pinjam wang berlesen yang kenakan faedah 11% hingga 12% setahun.
3Kerja di tangan cukup untuk lebih setahun: RM313.49 juta, 1.68 kali hasil FY2026. Tapi separuh daripadanya tiga projek yang hanya akan mula pada Januari 2027, dan satu pelanggan pernah bawa 60.90% hasil setahun.
TREND UNTUNG
Naik
FY2023 → FY2026
P/E RATIO
14.7x
harga vs untung
PUBLIC BALLOT
5.0%
bahagian retail
PATUH SYARIAH
Tidak
status SC
RISIKO UTAMA DINYATAKAN
Separuh buku pesanan belum mula
Fakta ringkas dari prospektus — bukan skor, bukan syor. Scroll bawah untuk cerita penuh.
FAKTA UTAMA
Bajet nak masuk, mula sini
🎟 Tiket masuk minimum1 LOT
RM16.00
100 UNIT × RM0.16 SEUNIT
ECOGRP · ACE
DUIT DIKUMPUL
RM38.4 juta
gross, masuk syarikat/penjual
MARKET CAP
RM160.0 juta
nilai syarikat masa listing
P/E RATIO
14.7x
0x10x20x30x40x
berapa kali ganda untung korang bayar
SAHAM DITAWARKAN
36.0%
seluruh tawaran, termasuk placement
PUBLIC BALLOT
5.0%
bahagian korang boleh mohon
HUTANG BERSIH
RM58.87 juta
tunai tolak semua pinjaman
ROE
18.8%
pulangan atas ekuiti (untung ÷ ekuiti)
ORDER BOOK
RM313.5 juta
nilai kontrak di tangan
MORATORIUM PROMOTER
Dato' Weslie (31.31%), Dato' Doh Jee Ming (25.24%) dan Lim Seow Ni (7.45%): kesemua 64.00% terkunci 6 bulan selepas listing. Selepas itu 45.00% daripada syarikat kekal terkunci 6 bulan lagi, kemudian dilepaskan maksimum 1/3 setahun (30.00% masih terkunci pada tahun 2, 15.00% pada tahun 3). Sekitar April 2027, 19.00% daripada syarikat bebas untuk dijual.
POLISI DIVIDEN
Tiada dasar dividen formal
SIAPA DAPAT APA — PECAHAN SAHAM
5%
16%
12%
Awam Malaysia (ballot) · 5% ← bahagian korang
Pink form — pengarah, pekerja & penyumbang · 3%
Placement — institusi & terpilih (saham baharu) · 16%
Offer for sale — Dato' Doh Jee Ming · 12%
🧮 KIRA CEPAT
Kalau korang nak masuk dengan…
RM
DAPAT MOHON
62 lot
= UNIT SAHAM
6,200
KOS SEBENAR
RM992.00
BAKI
RM8.00
MOHON ≠ DAPAT — TERTAKLUK PADA BALLOTING. BUKAN NASIHAT KEWANGAN.
Letak email — Daus alert korang khas untuk IPO ni sahaja: bila buka mohon, hampir tutup, dan bila nak listing. Bukan newsletter penuh.
Email untuk alert IPO ni sahaja — takde spam. Bukan nasihat kewangan. Polisi Privasi
PELUANG BERJAYA
Peluang dapat saham.
Pecahan 360 juta saham yang ditawarkan
Peratus daripada modal saham diperbesar (1,000,000,000 saham)
Awam Malaysia melalui ballot5.0%
50,000,000 saham · sekurang-kurangnya separuh untuk Bumiputera
Pink form pengarah, pekerja & penyumbang3.0%
30,000,000 saham · 264 orang
Placement institusi & pelabur terpilih (saham baharu)16.0%
160,000,000 saham
Offer for sale oleh Dato' Doh Jee Ming12.0%
120,000,000 saham lama · placement
% modal diperbesar
Bahagian yang orang awam boleh mohon melalui ballot ialah 5.0%, iaitu 50 juta saham, dan sekurang-kurangnya separuh daripadanya untuk Bumiputera. Satu lot 100 unit berharga RM16. Daripada 360 juta saham dalam IPO ni, 120 juta ialah saham lama yang dijual Dato' Doh Jee Ming, jadi RM19.20 juta daripada IPO ni pergi kepada beliau, bukan kepada syarikat.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 3.5 & 4.3.
Siapa pegang ECOGRP selepas IPO
Pegangan atas modal diperbesar, dan kos sesaham
Dato' Weslie (Pengarah Urusan Kumpulan)31.3%
Kos RM0.02 sesaham · abang kepada Lim Seow Ni
Dato' Doh Jee Ming (pelabur pasif)25.2%
Kos RM0.02 sesaham · turun dari 49.00% selepas jual 120 juta saham
Lim Seow Ni (CEO Kumpulan)7.5%
Kos RM0.02 sesaham · pengasas bersama
Institusi, pelabur terpilih & orang awam36.0%
Harga IPO RM0.16
% modal diperbesar
Tiga pemegang saham sedia ada sebelum IPO bersama pegang 64.00% selepas IPO. Kos berkesan sesaham ketiga-tiga mereka ialah RM0.02, iaitu harga saham yang mereka terima bila EGH diambil alih dalam penyusunan semula sebelum IPO. Harga IPO RM0.16 lapan kali ganda angka tu. Dato' Doh Jee Ming ialah Pengarah Urusan Kumpulan Lagenda Properties Berhad dan tak terlibat dalam operasi harian. Wakilnya di lembaga ialah Clement Toh, CEO Kumpulan Epicon Berhad.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 4.5, 9.1 & 9.5.
Berapa banyak saham pemegang utama yang masih terkunci
Peratus syarikat di bawah moratorium, ikut masa selepas listing
Hari listing
64.00%
Semua saham Weslie, Doh & Lim Seow Ni
Selepas 6 bulan (Apr 2027)← INI
45.00%
19.00% boleh mula dijual
Tahun ke-2
30.00%
Tahun ke-3
15.00%
% modal diperbesar · listing 16 Oktober 2026
Sekitar April 2027, 190 juta saham atau 19.00% daripada syarikat keluar dari moratorium: 6.45% milik Dato' Weslie, 10.00% milik Dato' Doh Jee Ming dan 2.55% milik Lim Seow Ni. Keluar dari moratorium tak bermakna mereka akan jual, cuma itu tarikh yang elok ditanda.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 2.2.
LATAR BELAKANG
Apa company ni buat?
EGH International Berhad ialah syarikat yang disenaraikan untuk ECO Group, kontraktor fit-out dalaman dari Puchong, Selangor. Bila hotel, hospital atau blok pangsapuri siap dibina, ECO Group yang tukar bangunan kosong tu jadi bilik yang siap diguna: dinding sekat dan siling, lantai dan kemasan dinding, lampu dan pendawaian, kerja kayu tempahan, perabot, langsir dan kelengkapan.
Dua segmen. Perkhidmatan fit-out dalaman bawa 92.05% hasil FY2026. Selebihnya jualan perabot, kelengkapan dan peralatan (FF&E) serta bahan binaan, melalui M World untuk projek dan melalui bilik pameran "Interior Premium Outlet" milik IPO World di Puchong untuk kontraktor kecil dan pemilik rumah.
Kepakaran utamanya hotel. Dalam 15 tahun: lebih 57 hotel dan resort, 20 kemudahan kesihatan, 3 sekolah dan 5 lounge lapangan terbang, di Malaysia dan juga di Kemboja, India dan Hong Kong. Dua projek terbesar ialah Park Hyatt @ Merdeka 118 (RM210.67 juta) dan Antara Genting (RM143.24 juta). ECO Interiors, ECO Electrical dan M World berdaftar CIDB G7, jadi tiada had saiz tender.
Bisnes ni tak perlukan banyak aset. Kumpulan tak ada jentera, dan kebanyakan kerja diberi kepada subkontraktor. Dalam empat tahun yang dikaji, Kumpulan guna lebih 300 subkontraktor dan pembekal, dan banyak FF&E dibeli dari China. Kumpulan ada 309 pekerja pada 31 Ogos 2026, 102 daripadanya pekerja asing.
Siapa pemiliknya. Adik-beradik Dato' Weslie (Pengarah Urusan Kumpulan, 31.31% selepas IPO) dan Lim Seow Ni (CEO Kumpulan, 7.45%) mulakan bisnes ni pada 2010. Dato' Doh Jee Ming, Pengarah Urusan Kumpulan Lagenda Properties Berhad, masuk sebagai pemegang saham pada 2023. Beliau pegang 49.00% sebelum IPO dan 25.24% selepas jual 120 juta saham dalam IPO ni. Tahun kewangan berakhir 31 Mac.
Siapa pegang apa dalam Kumpulan
Struktur selepas IPO, peratus pegangan syarikat induk
Tekan kotak untuk tengok apa syarikat tu buat.
100%
100%
47%
30%
100%
100%
100%
86.8%
Semua hasil datang dari lima anak syarikat operasi di bawah ECO Group Holdings. ECO Interiors ambil projek, M World beli barang, ECO Industries reka perabot tempahan, ECO Electrical buat kerja elektrik, dan IPO World jual runcit. Kotak merah pada garisan tu tanda pegangan bawah 100%.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 3.1, 6.4 & 6.5.
Projek ECO Group: yang dah siap dan yang sedang berjalan
Tapis ikut jenis dan status, tekan satu projek untuk butiran
46
projek
RM1,280.23j
nilai kontrak
RM313.49j
belum dibil
Tekan mana-mana projek untuk baca butiran.
Dah siapSedang berjalan · dah dibilbelum dibil
Nilai kontrak dalam RM juta · projek berjalan pada 31 Ogos 2026, tarikh data terkini dalam prospektus (LPD)
Kesemua 18 projek yang sedang berjalan disenaraikan, bersama 8 projek siap bernilai atas RM10 juta dan projek terdahulu yang prospektus pilih sendiri. Tujuh projek berjalan dah lepas tarikh siap asal dan sedang tunggu kelulusan lanjutan masa (EOT). Dua projek bertanda pihak berkaitan dibuat untuk syarikat yang dikaitkan dengan Dato' Doh Jee Ming.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 7.4 & 7.13.
Hasil ikut jenis projek berubah setiap tahun
Fit-out dan jualan FF&E digabungkan, tahun kewangan penuh
161.6
64%
21%
177.5
65%
11%
15%
156.7
15%
63%
187.1
33%
24%
14%
20%
FY2023
FY2024
FY2025
FY2026
HotelPangsapuri servis & kondominiumPembangunan bercampurPejabat korporatKesihatanLain-lain (runcit, sekolah) & jualan runcit IPO World
RM juta · tahun kewangan berakhir 31 Mac
Bisnes ni ikut projek, jadi campuran hasil bertukar setiap tahun. Hotel bawa 64.5% hasil FY2023, jatuh ke 14.8% pada FY2025 bila Park Hyatt hampir siap, kemudian naik semula. Pada FY2025, hasil pembangunan bercampur melonjak ke RM98.25 juta, kebanyakannya dari projek Antara Genting. FY2026 pula lebih seimbang, dan hasil projek kesihatan naik ke RM37.02 juta. Jualan runcit IPO World kecil tapi naik setiap tahun, dari RM1.13 juta ke RM5.65 juta.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 7.2 (jadual dibaca dari imej muka surat 62).
Berapa banyak hasil datang dari satu pelanggan terbesar
Bahagian pelanggan nombor satu dalam hasil setiap tahun
FY2023
35.78%
Samsung C&T–UEM JV · Park Hyatt @ Merdeka 118
FY2024
41.77%
Samsung C&T–UEM JV · Park Hyatt @ Merdeka 118
FY2025← INI
60.90%
TME Builders · Antara Genting
FY2026
28.19%
TME Builders · Antara Genting & Xin Tian Di
% jumlah hasil tahun tersebut
Setiap tahun, satu projek besar mendominasi. Pada FY2025, TME Builders sahaja bawa RM95.44 juta atau 60.90% hasil. Prospektus kata Kumpulan tak bergantung pada mana-mana pelanggan, sebab kontraknya sekali-sekala dan pelanggan bertukar. Memang betul, nama nombor satu bertukar hampir setiap tahun. Tapi maksudnya, hasil tahun depan bergantung pada projek besar yang seterusnya.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 7.13.
Pelanggan utama tiga tahun terakhir
Peratus jumlah hasil, pelanggan yang tak beri izin dinamakan dengan huruf
Pelanggan · projek
FY2024
FY2025
FY2026
TME Builders · Antara Genting, Xin Tian Di
11.21%
60.90%
28.19%
Samsung C&T–UEM JV · Park Hyatt
41.77%
2.87%
—
PNB Merdeka Ventures · FF&E Park Hyatt
6.32%
6.56%
—
Pelanggan D (pengeluar papan litar) · pejabat Kulim
14.48%
7.17%
—
Siab (M) · Hyatt Place, Ren Hotel
5.15%
3.47%
7.69%
Pelanggan E (pelaburan hartanah) · Resort Sabah
—
—
16.15%
Pelanggan F (kesihatan & wellness) · Ren Wellness
—
—
9.36%
Pelanggan G (pembinaan) · 2 pangsapuri servis
—
—
8.67%
Jumlah 5 teratas
78.93%
80.97%
70.06%
Lima pelanggan teratas bawa antara 70% dan 81% hasil setiap tahun sejak FY2023. Kumpulan ada 39 pelanggan pada FY2026. Pelanggan F ialah anak syarikat sebuah syarikat pembinaan yang tersenarai di Pasaran Utama.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 7.13.
Saiz industri fit-out dalaman Malaysia
Hasil industri, dengan unjuran penyelidik bebas untuk 2030
2021
3.60 bil
2022
3.95 bil
2023
4.25 bil
2024
4.43 bil
2025
4.73 bil
ECO Group 2.8% (RM131.78j tahun kalendar)
2030 (unjuran)← INI
6.11 bil
Unjuran 5.2% setahun
RM bilion · 2030 ialah unjuran
Industri ni membesar 7.1% setahun dari 2021 ke 2025, dan dijangka 5.2% setahun hingga 2030. Industri ni sangat berpecah, maksudnya ramai pemain kecil berebut projek: ada 938 kontraktor G7 tempatan berdaftar untuk kerja hiasan dalaman pada Ogos 2026. Bilangan bilik hotel di Malaysia naik dari 261,519 pada 2021 ke 298,116 pada 2025, dan hotel ialah pelanggan terbesar ECO Group.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 8 (laporan Infobusiness Research, dibaca dari imej muka surat 119–124).
GALERI
Tengok sendiri bisnes dia.
⤢ Tekan gambar untuk besarkan
KEWANGAN
Untung rugi.
REVENUEUNTUNG BERSIH· RM JUTA
Tahun
Revenue
Untung
OCF
Margin
FY2023
161.6
2.3
-13.7
1.4%
FY2024
177.5
3.9
23.9
2.2%
FY2025
156.7
7.2
34.6
4.6%
FY2026
187.1
10.9
7.0
5.8%
S1 FY2027 (3 bln)
58.7
4.1
-6.0
7.0%
ANGKA DALAM RM JUTA · OCF = ALIRAN TUNAI OPERASI
KONSENTRASI PELANGGAN
Pelanggan terbesar, TME Builders (FY2025)60.9%
5 pelanggan teratas (FY2026)70.1%
Peratusan daripada revenue. Konsentrasi tinggi = pergantungan besar pada pelanggan tertentu (fakta prospektus).
Hasil: RM161.64j → RM177.49j → RM156.71j → RM187.09j (FY2023–FY2026, tahun berakhir 31 Mac). Ia bergerak ikut projek, bukan ikut garis lurus.
Untung milik pemegang saham: RM2.27j → RM3.86j → RM7.22j → RM10.90j. Hampir lima kali ganda, dan ia datang dari margin: margin untung kasar naik dari 9.25% ke 20.02%, dibantu kejuruteraan nilai (cari bahan atau kaedah lebih murah tanpa jejaskan hasil akhir) dan penjimatan perolehan di Park Hyatt dan pejabat MNC.
Suku terbaru (April–Jun 2026, tidak diaudit): hasil RM58.67j, untung milik pemegang saham RM4.08j, margin kasar 20.88%. Tapi tunai operasi negatif RM5.97j, dan pinjaman naik ke RM89.55j.
Hutang ialah titik lemahnya. Pada 31 Mac 2026: pinjaman RM84.57j, tunai RM25.70j, ekuiti RM31.83j, gearing 2.66 kali, dan aset semasa cuma RM1.27j melebihi liabiliti semasa (nisbah semasa 1.01). Kos faedah RM6.76j pada FY2026. Prospektus kata gearing selepas IPO 1.61 kali, diukur atas modal saham; atas jumlah ekuiti ia kira-kira 1.14 kali.
Tunai ikut projek. Tunai operasi empat tahun berjumlah RM51.83j, lebih dua kali ganda untung, tapi dalam satu tahun ia boleh jadi dari −RM13.70j hingga +RM34.58j. Kumpulan juga kadang-kadang terima hartanah sebagai ganti hutang pelanggan: 20 unit hartanah pelaburan masih dipegang, kebanyakannya diterima dengan cara ni.
Dua pertikaian dengan subkontraktor tak diperuntukkan dalam akaun (lihat bahagian risiko). Tiada syarat pinjaman (waad) dilanggar, tiada gagal bayar, dan juruaudit tak beri teguran dalam laporan akauntan.
Hasil naik turun, untung naik setiap tahun
Hasil berbanding untung selepas cukai milik pemegang saham syarikat
161.6
2.3
177.5
3.9
156.7
7.2
187.1
10.9
FY2023
FY2024
FY2025
FY2026
HasilUntung selepas cukai (milik pemegang saham)
RM juta · tahun kewangan berakhir 31 Mac
Hasil FY2025 jatuh 11.7% bila kerja Park Hyatt berkurang, tapi untung tetap naik 87%. Dalam tiga tahun, untung naik hampir lima kali ganda, dari RM2.27 juta ke RM10.90 juta, sedangkan hasil cuma naik 15.7%. Hampir semua pertumbuhan datang dari margin yang lebih baik, bukan dari saiz.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 3.9 & 12.3.
Margin untung kasar hampir berganda dalam tiga tahun
% hasil · S1 FY2027 ialah April hingga Jun 2026, tidak diaudit
Prospektus beri sebab setiap tahun: jimat kos melalui kejuruteraan nilai di projek pejabat MNC, pasukan perolehan yang dapat bahan bawah bajet untuk Park Hyatt, dan kerja Park Hyatt yang lebih banyak pada FY2026. Margin 20% bukan jaminan untuk projek seterusnya, sebab setiap kontrak harga tetap dan dirunding satu-satu. Suku pertama FY2027 kekalkan margin kasar pada 20.88%.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 12.3.3. Laporan suku pertama FY2027 EGH International, diumumkan 24 September 2026.
Jualan FF&E lebih untung, tapi fit-out yang bawa hampir semua hasil
Margin untung kasar ikut segmen
8.9
10.6
12.9
25.9
14.8
33.6
19.0
31.8
FY2023
FY2024
FY2025
FY2026
Fit-out dalaman (92% hasil FY2026)Jualan FF&E & bahan binaan (8%)
% margin kasar
Margin FF&E melonjak ke 33.58% pada FY2025 sebab pasukan perolehan dapat beli bahan untuk Park Hyatt bawah kos bajet. Antara Genting pula bawa jumlah jualan FF&E yang besar pada tahun tu. Pada FY2026 jualan FF&E jatuh 63% ke RM14.87 juta bila dua projek tu habis, jadi segmen fit-out dengan margin 19% yang tentukan untung sekarang.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 12.3.3(iii).
Suku pertama FY2027 lebih kuat dari purata suku tahun lepas
April hingga Jun 2026, berbanding purata satu suku FY2026
46.77
9.37
2.73
1.76
58.67
12.25
4.08
-5.97
Purata suku FY2026
S1 FY2027
HasilUntung kasarUntung selepas cukai (milik pemegang saham)Tunai bersih dari operasi
RM juta · purata suku = angka FY2026 dibahagi empat, dikira sendiri
Laporan suku ni keluar pada hari prospektus dilancarkan, dan ia laporan interim pertama, jadi tiada suku yang sama tahun lepas untuk dibanding. Kami banding dengan purata satu suku FY2026. Hasil 25% lebih tinggi dan untung 50% lebih tinggi. Tapi tunai operasi negatif RM5.97 juta, sebab kerja yang dah dibuat tapi belum dibil (aset kontrak) naik RM16.50 juta dalam tiga bulan. Pinjaman pula naik dari RM84.57 juta ke RM89.55 juta.
Sumber: Laporan suku pertama FY2027 EGH International, diumumkan 24 September 2026. Purata suku dikira sendiri dari Seksyen 3.9 & 12.4.
Tunai operasi ikut rentak projek, bukan untung
Untung selepas cukai berbanding tunai bersih dari operasi
2.27
-13.70
3.86
23.90
7.22
34.58
10.90
7.05
4.08
-5.97
FY2023
FY2024
FY2025
FY2026
S1 FY2027
Untung selepas cukai (milik pemegang saham)Tunai bersih dari operasi
RM juta
Dalam empat tahun, tunai operasi berjumlah RM51.83 juta, dua kali ganda untung RM24.24 juta. Tapi ia tak sekata. Tunai masuk banyak bila pelanggan bayar pendahuluan atau bil disahkan, dan keluar banyak bila Kumpulan buat kerja dulu dan bil kemudian. Kumpulan juga kadang-kadang terima hartanah sebagai ganti hutang pelanggan. Ia pernah ambil 23 unit hartanah, kebanyakannya ditolak terus dari hutang pelanggan, dan 20 unit masih dipegang. Contoh terbaru ialah tiga unit kondominium RM5.87 juta pada Oktober 2025, walaupun pada Mac 2026 pelanggan tu bayar tunai dan Kumpulan guna tunai tu untuk bayar unit yang sama.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 12.4.2 & nota 28 Laporan Akauntan. Laporan suku pertama FY2027 EGH International, diumumkan 24 September 2026.
Pinjaman masih lebih dua kali ganda ekuiti
Jumlah pinjaman berbanding ekuiti, iaitu nilai syarikat milik pemegang saham selepas tolak semua hutang
110.7
6.9
102.7
10.7
76.8
20.9
84.6
31.8
89.6
35.9
FY2023
FY2024
FY2025
FY2026
30 Jun 2026
Jumlah pinjamanJumlah ekuiti
RM juta · 31 Mac setiap tahun, dan 30 Jun 2026
Pada 31 Mac 2023, ekuiti cuma RM6.90 juta berbanding pinjaman RM110.75 juta, sebab kerugian terkumpul lama masih RM32.29 juta. Untung setiap tahun sejak itu bina semula ekuiti, tapi kerugian terkumpul masih RM12.32 juta pada 31 Mac 2026. Pada 31 Mac 2026, aset semasa (tunai dan duit yang dijangka masuk dalam setahun) cuma melebihi liabiliti semasa (hutang yang kena bayar dalam setahun) sebanyak RM1.27 juta, iaitu nisbah semasa 1.01 kali. Tiga tahun sebelum itu, liabiliti semasa lebih besar dari aset semasa. Maksudnya hampir setiap ringgit aset semasa dah ada liabiliti semasa menunggu.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 3.9 & 12.4. Laporan suku pertama FY2027 EGH International, diumumkan 24 September 2026.
Nisbah gearing jatuh setiap tahun, dan IPO turunkan lagi
Jumlah pinjaman dibahagi jumlah ekuiti
31 Mac 2023
16.05×
31 Mac 2024
9.59×
31 Mac 2025
3.68×
31 Mac 2026
2.66×
Selepas IPO · angka prospektus
1.61×
Pinjaman 31 Jul 2026 ÷ modal saham
Selepas IPO · asas sama (dikira sendiri)← INI
1.14×
Pinjaman proforma ÷ jumlah ekuiti proforma
kali · selepas IPO ialah angka proforma, iaitu anggaran prospektus seolah-olah IPO dah siap
Prospektus beri angka 1.61 kali selepas IPO, tapi atas asas lain dari bar sebelumnya: pinjaman pada 31 Julai 2026 selepas bayar balik RM14.40 juta (RM81.20 juta) dibahagi modal saham RM50.58 juta. Kalau dikira atas asas yang sama dengan bar lain, iaitu pinjaman proforma RM74.67 juta dibahagi jumlah ekuiti proforma RM65.47 juta, gearing selepas IPO jadi kira-kira 1.14 kali. Mana-mana angka pun, pinjaman masih lebih besar dari ekuiti.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 3.9, 4.6.2 & 12.2.
Separuh hutang pelanggan ialah wang tahanan
Umur hutang dagangan pada 31 Mac 2026
Kategori
RM juta
% jumlah
Wang tahanan (dilepas selepas projek siap)
24.16
52.44%
Dalam tempoh kredit
14.61
31.72%
Lewat 1–30 hari
2.35
5.10%
Lewat 31–90 hari
0.01
0.01%
Lewat lebih 90 hari
4.94
10.73%
Jumlah
46.07
100.00%
Pelanggan biasanya tahan 5% nilai kontrak sebagai jaminan kecacatan, dan lepaskan sehingga separuh bila projek siap, baki bila tempoh tanggungan kecacatan (12 hingga 24 bulan) tamat. Seluruh wang tahanan Antara Genting masih ditahan. Sehingga 31 Ogos 2026, RM18.19 juta atau 39.49% daripada hutang ni dah dikutip, dan RM21.69 juta wang tahanan masih belum dibayar.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 5.1.5, 7.4 & 12.5(i).
SUMBER: PROSPEKTUS EGH INTERNATIONAL, JULAI 2026
PENGGUNAAN DANA
Guna duit IPO untuk apa?
Bayar balik pinjaman (pemberi pinjam wang berlesen)RM14.4 juta · 37.5%
38%
Modal kerjaRM13.0 juta · 33.9%
34%
Kos penyenaraianRM6.0 juta · 15.6%
16%
Ibu pejabat, gudang & bilik pameran baharu (sebahagian)RM5.0 juta · 13.0%
13%
Ke mana RM38.40 juta itu pergi
Pecahan hasil terbitan awam 240 juta saham baharu
Bayar balik pinjaman37.5%
pinjaman pemberi pinjam wang berlesen, 11–12% setahun · dalam 6 bulan · RM14.4 juta
Modal kerja33.9%
subkontraktor & pembekal RM9.00j, buruh RM2.50j, overhed projek RM1.50j · dalam 12 bulan · RM13.0 juta
Kos penyenaraian15.6%
RM1.77j akan ditolak dari untung FY2027 · dalam 3 bulan · RM6.0 juta
Ibu pejabat, gudang & bilik pameran baharu13.0%
sebahagian daripada kos RM28.00j · dalam 24 bulan · RM5.0 juta
RM juta · % hasil kasar
Bahagian paling besar pergi bayar pinjaman termahal Kumpulan, dan prospektus anggar jimat faedah kira-kira RM0.80 juta setahun. Bangunan baharu 5 tingkat di Puchong dianggar RM28.00 juta, tapi IPO cuma biaya RM5.00 juta. Baki RM23.00 juta akan datang dari pinjaman bank yang belum diperoleh pada 31 Ogos 2026, jadi gearing mungkin naik semula bila pembinaan bermula.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 3.6 & 4.6.
Pinjaman yang akan dibayar dengan duit IPO
Kesemuanya dari pemberi pinjam wang berlesen
Pemberi pinjam
Faedah
Matang
RM juta
Icon Venture Capital
11.00%
Nov 2026
3.00
Icon Venture Capital
11.00%
Jan 2027
1.40
Danna Capital
12.00%
Feb 2027
2.50
Danna Capital
12.00%
Mac 2027
3.00
Danna Capital
12.00%
Apr 2027
2.50
Danna Capital
12.00%
Jun 2027
2.00
Jumlah
14.40
Pinjaman ni diambil antara September 2025 dan Julai 2026 untuk modal kerja, dan kesemuanya dijamin secara peribadi oleh tiga pemegang saham utama. Faedah 11% hingga 12% jauh lebih tinggi dari pinjaman bank Kumpulan, yang antara 4.27% dan 10.00%. Bila pinjaman ni dibayar dengan duit IPO, Kumpulan jimat faedah kira-kira RM0.80 juta setahun. Tapi pinjaman ni juga tunjuk Kumpulan guna pembiayaan mahal untuk modal kerja sebelum IPO.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 4.6.2, 10.1.4 & 12.4.3.
SUMBER: PROSPEKTUS EGH INTERNATIONAL, JULAI 2026
PENILAIAN DAUS
Pro & kontra.
✓ PRO
Rekod hotel mewah yang nyata
Park Hyatt @ Merdeka 118 (RM210.67j) dan Antara Genting (RM143.24j) dah siap; lebih 57 hotel dan resort dalam 15 tahun; CIDB G7 tanpa had tender.
Margin naik berganda
Margin untung kasar 9.25% → 20.02% dari FY2023 ke FY2026. Untung milik pemegang saham RM2.27j → RM10.90j, hampir lima kali ganda, sedangkan hasil naik 15.7% sahaja.
Kerja di tangan lebih setahun
Buku pesanan RM313.49j pada 31 Ogos 2026, 1.68 kali hasil FY2026, dari 18 projek.
IPO bayar hutang paling mahal
RM14.40j bayar pinjaman pemberi pinjam wang berlesen berfaedah 11–12%, jimat faedah kira-kira RM0.80j setahun. Prospektus kata gearing turun dari 2.66 kali ke 1.61 kali selepas IPO; atas asas jumlah ekuiti yang sama, kira-kira 1.14 kali.
Suku terbaru kuat
April–Jun 2026: hasil RM58.67j dan untung milik pemegang saham RM4.08j, 25% dan 50% lebih tinggi dari purata satu suku FY2026, pada margin kasar 20.88%.
✕ KONTRA
Hutang masih berat
Pinjaman RM89.55j berbanding ekuiti RM35.88j pada 30 Jun 2026; nisbah semasa 1.01 (31 Mac 2026); pinjaman masih melebihi ekuiti walaupun selepas IPO. Faedah FY2026 RM6.76j.
Satu pelanggan boleh bawa lebih separuh hasil setahun
TME Builders bawa 60.90% hasil FY2025. Lima teratas bawa 70–81% setiap tahun.
Aliran tunai tak sekata
Tunai operasi −RM13.70j pada FY2023, RM7.05j pada FY2026 berbanding untung RM10.90j, dan −RM5.97j dalam S1 FY2027 bila kerja belum dibil naik RM16.50j.
Pemegang saham utama menjual
Dato' Doh Jee Ming jual 120 juta saham (12.00%) untuk sehingga RM19.20j. Tiada satu sen daripadanya masuk ke syarikat.
Senarai kesilapan pematuhan yang panjang
Senarai hitam CIDB kerana levi, denda caruman lewat RM105,067.09, penyelesaian cukai RM380,225.34, pendaftaran MTIB luput, gudang tanpa lesen.
Aset bersih nipis
NA sesaham RM0.06 selepas IPO: pencairan 62.50% untuk pelabur baharu yang bayar RM0.16.
Cuba sendiri: P/E ikut angka untung yang dipilih
Harga RM0.16 × 1,000 juta saham = market cap RM160 juta. Gerakkan untung setahun.
RM10.90 juta
P/E pada harga IPO
14.68×
RM4jRM24j
Lompat ke:
14.7×
0×10×20×30×40×
Inspace Creation 11.00×Median IPO ACE 2026 13.35×
EPS
1.09 sen
Hasil untung
6.8%
Market cap
RM160.00 juta
Perlu 14.7 tahun untung macam ni untuk sama dengan market cap.
Aritmetik sahaja, bukan unjuran. Angka tanda rujukan dari hub ni.
Prospektus kira P/E 14.68 kali atas untung FY2026. Kalau suku pertama FY2027 berulang empat kali, P/E jadi 9.80 kali. Tapi itu satu suku sahaja, belum tolak RM1.77 juta kos penyenaraian, dan hasil projek tak sekata dari suku ke suku. Tanda di bawah skala ada dua. Pertama, Inspace Creation, syarikat fit-out yang IPO di ACE pada Mei 2026, ditawarkan pada 11.0 kali. Kedua, median 17 IPO ACE 2026 yang ada data P/E di hub ni ialah 13.35 kali.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 4.4. Laporan suku pertama FY2027 EGH International, diumumkan 24 September 2026. Data rujukan: ipo.dausdk.com.
Angka nilaian pada harga RM0.16
Seperti dinyatakan dalam prospektus
Ukuran
Angka
Maksudnya
Harga IPO
RM0.16
Satu lot 100 unit = RM16
Market cap masa listing
RM160.00 juta
1,000,000,000 saham × RM0.16
P/E atas FY2026
14.68×
EPS 1.09 sen atas modal diperbesar
NA sesaham selepas IPO
RM0.06
Aset bersih proforma RM57.93 juta
Pencairan kepada pelabur baharu
62.50%
Bayar RM0.16 untuk aset bersih RM0.06
Gearing selepas IPO
1.61× · ≈1.14×
Angka prospektus (÷ modal saham) · atas jumlah ekuiti proforma, dikira sendiri
Buku pesanan
RM313.49 juta
1.68 kali hasil FY2026, pada 31 Ogos 2026
Dividen
RM2.00 juta (FY2025)
27.71% untung; tiada dasar dividen formal
Pencairan 62.50% bermaksud pelabur baharu bayar RM0.16 untuk aset bersih RM0.06 sesaham. Angka ni besar sebab aset bersih Kumpulan kecil. Kerugian terkumpul lama masih RM12.32 juta, dan bisnes ni tak pegang banyak aset: tiada jentera, cuma ibu pejabat, kira-kira 20 unit hartanah pelaburan yang kebanyakannya diterima sebagai ganti hutang pelanggan, dan tanah untuk ibu pejabat baharu. Jadi untung Kumpulan bergantung pada projek yang dimenangi dan disiapkan, bukan pada aset yang dipegang.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 3.10, 4.4, 4.5, 12.2 & 12.11.
Margin berbanding syarikat fit-out lain
Tahun kewangan terkini, seperti disenaraikan penyelidik bebas
Syarikat
Hasil
Margin kasar
Margin bersih
ECO Group (Mac 2026)
RM187.1j
20.0%
5.8%
Signature Alliance Group (Dis 2025)
RM482.5j
21.3%
8.9%
EXSIM Concepto, anak EXSIM Hospitality (Jun 2025)
RM138.5j
24.3%
17.1%
Adnex Group (Dis 2025)
RM94.3j
23.8%
9.8%
Inspace Creation (Nov 2025)
RM78.6j
30.7%
10.7%
Federal Builders, anak Federal International (Jun 2025)
RM26.2j
17.3%
1.8%
Excellent Bonanza, anak MRCB (Dis 2025)
RM11.4j
-3.1%
-1.9%
Mantra Design, anak Berjaya Property (Jun 2025)
RM8.8j
33.6%
14.2%
ECO Group antara yang paling besar dari segi hasil, tapi margin bersihnya antara yang paling nipis. Satu sebab besar ialah kos faedah: Kumpulan bayar RM6.76 juta faedah pada FY2026, lebih separuh untung selepas cukainya. Bahagian pasaran ECO Group ialah 2.8% daripada industri RM4.73 bilion pada 2025.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 8 (jadual 1, dibaca dari imej muka surat 123–124) & 12.3.3.
BUKU PESANAN
Berapa banyak kerja dah ada di tangan?
DISAHKAN
RM313j
obligasi prestasi berbaki
HASIL SETAHUN
RM187j
Hasil FY2026
LITUPAN
1.68×
buku pesanan ÷ hasil setahun
Perkhidmatan fit-out dalamanRM295j
Bekalan FF&E & bahan binaanRM18.34j
Kerja belum dibil RM313.49 juta bersamaan 1.68 kali hasil setahun, dari 18 projek dengan nilai kontrak RM537.07 juta. Ada dua perkara yang patut diketahui: RM158.71 juta daripadanya tiga projek yang hanya akan mula pada Januari 2027, dan tujuh projek lain dah lepas tarikh siap dan menunggu lanjutan masa.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 7.4 & 12.11.
FAKTOR RISIKO
Risiko utama.
01
Separuh buku pesanan belum mula
Armani Hallson KLCC (RM118.91j), Setia Alam (RM20.00j) dan Residensi Sepang (RM19.80j) mula Januari 2027: RM158.71j, 50.6% buku pesanan. (Seksyen 7.4)
02
Tujuh projek lewat, lanjutan masa belum lulus
RM122.13j nilai kontrak dah lepas tarikh siap dengan permohonan EOT masih menunggu. Kalau ditolak, pelanggan boleh tuntut ganti rugi lewat siap yang kadarnya dah ditetapkan dalam kontrak (LAD). (Seksyen 5.1.4 & 7.4)
03
Dua pertikaian tanpa peruntukan
Tropics Interior (RM866,424.50 yang adjudikator dah putuskan; keputusan mahkamah 25 September 2026, keputusan injunksi 2 Oktober 2026) dan Mont Stone (kira-kira RM966,344.89; pendengaran November 2026). (Seksyen 14.7)
04
Kontrak harga tetap, bahan dari China
Kenaikan kos selepas kontrak diberi biasanya ditanggung Kumpulan; kebanyakan FF&E diperoleh dari China. (Seksyen 5.1.4 & 5.1.10)
05
Pihak berkaitan di sekeliling pemegang saham kedua terbesar
Lagenda Harta, Epicon, Maju Teluk Batik, BDB Lagenda dan Astrum Ampang semuanya pelanggan; Dato' Doh Jee Ming juga pengarah dan pemegang saham J Concept, yang buat kerja reka bentuk dalaman; lembaga kata ia tak bersaing terus sebab J Concept tak berdaftar dengan CIDB dan cuma ambil kerja ubah suai kecil. (Seksyen 10 & 11)
06
Opsyen jual Tenggara Capital
Tenggara ada hak untuk wajibkan IPO World beli balik 13.20% pegangannya pada RM6.00j bila-bila masa. (Seksyen 12.4.7)
07
Bergantung pada adik-beradik pengasas
Dato' Weslie dan Lim Seow Ni pimpin bisnes ni, dan bersama Dato' Doh Jee Ming jamin secara peribadi kemudahan RM99.65j sehingga listing lepaskan jaminan tu. (Seksyen 5.1.6 & 10.1.4)
Tujuh projek dah lepas tarikh siap, EOT belum lulus
Projek berjalan yang prospektus sendiri kata lewat, pada 31 Ogos 2026
Projek
Sepatutnya siap
% siap
Nilai
Pangsapuri Servis Kuala Lumpur
Apr 2026
5.51%
RM15.62j
Nautilus Hotel by Hilton, Langkawi
Jan 2026
77.19%
RM26.00j
Pangsapuri Servis Cameron Highlands
Jul 2026
66.45%
RM23.25j
Meathouse Specialty Restaurant
Ogo 2026
97.59%
RM6.65j
Kota Bharu Medical Centre
Nov 2025
97.69%
RM3.90j
Projek Resort Sabah
Jun 2026
99.82%
RM43.75j
Pangsapuri Rumah Majlis
Mac 2026
99.32%
RM2.96j
Sebab yang diberi termasuk pelanggan lambat sahkan perubahan reka bentuk, halangan tapak dan akses terhad, dan untuk satu projek, kerja tertunggak dan hal penyelarasan. Kumpulan dah hantar permohonan lanjutan masa (EOT) untuk ketujuh-tujuh projek, dan semuanya masih menunggu. Kalau EOT ditolak, pelanggan boleh tuntut ganti rugi lewat siap yang kadarnya dah ditetapkan dalam kontrak (LAD). Prospektus tak dedahkan kadar LAD untuk projek ni, dan kata Kumpulan tak pernah alami kos berlebihan yang material.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 5.1.4 & 7.4.
Tiga pertikaian dengan subkontraktor, tiada peruntukan dibuat
Seperti dinyatakan pada 31 Ogos 2026
Pertikaian
Kalau kalah
Tarikh seterusnya
Tropics Interior tuntut bayaran kerja siling. Adjudikator (pihak bebas yang putuskan pertikaian bayaran binaan dengan cepat) dah putuskan memihak Tropics. ECO Interiors juga mohon injunksi untuk halang Tropics failkan petisyen penggulungan terhadapnya.
RM866,424.50 + faedah (7.95% untung FY2026)
Keputusan mahkamah 25 Sep 2026; keputusan injunksi 2 Okt 2026
Timbang tara dengan Mont Stone atas kerja batu hotel. ECO Interiors yang mula menuntut, dan Mont Stone buat tuntutan balas.
Kira-kira RM966,344.89 (8.86% untung FY2026)
Pendengaran 4–13 Nov 2026
Timbang tara dengan Urban Ceil. ECO Interiors tuntut LAD RM8.14 juta dan caj balik.
Tiada, Kumpulan pihak yang menuntut
Sedang cuba berdamai
Kalau Kumpulan kalah dalam kedua-dua kes pertama, kesannya kira-kira RM1.83 juta, atau 16.8% untung FY2026, dan tiada peruntukan dibuat dalam akaun. Peguam Kumpulan nilai kedudukannya kukuh dalam kedua-dua kes. Keputusan kes Tropics Interior dijangka sehari selepas prospektus ni dilancarkan.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 14.7.
Rekod pematuhan yang prospektus dedahkan sendiri
Kesilapan lalu yang Kumpulan kata dah dibetulkan
Perkara
Apa jadi
Kos
LHDN: pendahuluan tanpa faedah
ECO Interiors bagi pendahuluan RM3.34 juta tanpa caj faedah kepada syarikat berkaitan, pemegang saham korporatnya dan anak syarikat lain dalam Kumpulan (TT2018–2024)
Selesai RM380,225.34
LHDN: cukai tambahan M World
Taksiran tambahan TT2022–2025
RM96,192.34, ansuran hingga Mac 2028
Caruman berkanun lewat
KWSP, PERKESO, SIP, HRDF dan PCB dibayar lewat
Denda RM105,067.09
CIDB
Pendaftaran ECO Interiors disenarai hitam beberapa kali sebab levi lewat atau tak dibayar dan maklumat pekerja binaan tak dikemas kini. Kumpulan kata sebahagiannya berpunca dari beza tafsiran dengan kontraktor utama tentang siapa yang patut bayar levi
Levi dijelaskan
MTIB
Pendaftaran M World dan IPO World luput 31 Mac 2025
Didaftar semula 26 Nov 2025
Premis & bangunan
Gudang tanpa lesen premis (2024–2025), anjung parkir tanpa kelulusan pelan
Gudang ditutup, anjung dirobohkan
Asrama pekerja asing
Tiada sijil perakuan penginapan
Pekerja dipindahkan
Kumpulan sifatkan semua ni sebagai kelalaian operasi dan kelemahan kawalan dalaman, dan dah lantik perunding kawalan dalaman serta Pengarah Sumber Manusia sebagai pegawai pematuhan. Setiap satu kecil berbanding untung, tapi senarainya panjang, jadi elok dibaca sendiri dalam Seksyen 7.18 dan 7.23 prospektus.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 7.18 & 7.23.
PIHAK BERKAITAN
Urus niaga dengan orang dalam.
2/7 urus niaga ditanda BUKAN arm's length oleh prospektus sendiri
Perundingan reka bentuk, perabot dan kabinet dapur untuk Pembangunan Bercampur Perak
ECO Interiors & IPO World → Maju Teluk Batik
80% dimiliki Dato' Doh Jee Ming
ARM'S LENGTHMATERIALRM0.41j (FY2026)
Pakej perabot untuk Rumah Makmur Kedah, Darulaman Lagenda Fasa 3A
IPO World → BDB Lagenda
50% dimiliki Lagenda Properties
ARM'S LENGTHMATERIALRM0.08j (Apr 2026–LPD)
Pakej perabot untuk Astrum Ampang Tower M
IPO World → Astrum Ampang
Dimiliki penuh Dato' Doh Jee Ming dan dua adik-beradiknya
BUKAN ARM'S LENGTHMATERIALSehingga RM5.04j dari Dato' Weslie (31 Mac 2026)
Pendahuluan tanpa faedah dan tanpa cagaran untuk biaya permulaan projek dan modal kerja; dah dibayar balik sebelum LPD
Dato' Weslie & Lim Seow Ni → Kumpulan
Promoter dan pengarah
BUKAN ARM'S LENGTHRM9k (FY2023), RM30k (FY2025)
Pendahuluan kecil tanpa faedah dan belanja yang boleh dituntut balik; dah dibayar balik pada 30 Disember 2025
Kumpulan → Dato' Weslie & syarikat berkaitannya
Promoter dan pengarah
KENYATAAN LEMBAGA PENGARAH
Lembaga anggap urus niaga dengan Lagenda Harta, Epicon, Maju Teluk Batik, BDB Lagenda dan Astrum Ampang dibuat secara arm's length, iaitu atas terma yang sama macam berurusan dengan pihak luar, berdasarkan kerja serupa untuk pihak tak berkaitan. Lembaga sendiri nyatakan pendahuluan dari dan kepada pengarah tidak atas terma komersial biasa dan bukan arm's length sebab tiada caj dikenakan, dan tak dijangka berulang selepas listing.
Dato' Weslie, Lim Seow Ni dan Dato' Doh Jee Ming jamin secara peribadi kira-kira RM99.65 juta kemudahan dari tujuh bank dan dua pemberi pinjam wang, dan Dato' Weslie juga jamin obligasi Kumpulan kepada TME Builders. Kumpulan dah terima persetujuan bersyarat untuk lepaskan jaminan ni bila syarikat disenaraikan. Berasingan, LHDN dapati ECO Interiors sepatutnya kenakan faedah atas pendahuluan RM3.34 juta kepada syarikat berkaitan, pemegang saham korporat dan anak syarikat lain dari 2018 hingga 2024, dan perkara tu diselesaikan dengan bayaran RM380,225.34.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Seksyen 7.23, 10.1 & 11.1.
KALENDAR LUPUT
Bila kontrak dia habis?
September 2026
Ren Wellness Retreat & Ren Hotel dijadual siap
RM68.72 juta, 99.08% siap pada LPD. Hasil projek ni naik RM26.55 juta pada FY2026 berbanding FY2025.
Oktober 2026
Projek Hotel Kuala Lumpur (200 bilik) dijadual siap
RM16.00 juta, 47.31% siap. Tinggal lebih kurang dua bulan untuk siapkan separuh lagi kerja.
November 2026
Sleeping Lion Hotel, Batang Kali (1,331 bilik) dijadual siap
RM44.18 juta, 42.49% siap, RM25.41 juta belum dibil.
Disember 2026
Tower B Hotel Shama Medini, Johor dijadual siap
RM13.84 juta, 30.06% siap.
Januari 2027 · KRITIKAL
Tiga projek terbesar dalam buku pesanan dijadual MULA
Armani Hallson KLCC (RM118.91j), Setia Alam (RM20.00j) dan Residensi Sepang (RM19.80j). Jumlahnya RM158.71 juta, iaitu 50.6% buku pesanan, dan belum ada satu sen pun dibil. Kalau tarikh mula berganjak, hasil FY2027 dan FY2028 ikut berganjak.
1 April 2027
Tempoh tanggungan kecacatan Antara Genting tamat
Pelanggan masih tahan seluruh wang tahanan projek RM143.24 juta ni. Wang tahanan biasanya 5% nilai kontrak, dan hutang wang tahanan Kumpulan berjumlah RM24.16 juta pada 31 Mac 2026.
Mei 2027
Xin Tian Di Serviced Apartment, Genting dijadual siap
RM87.07 juta untuk TME Builders, 33.83% siap, RM57.61 juta belum dibil. Projek terbesar yang sedang berjalan.
30 Jun 2027
Tempoh tanggungan kecacatan Park Hyatt @ Merdeka 118 tamat
Sebahagian wang tahanan dah dilepaskan. Baki sepatutnya dilepaskan selepas tempoh ni tamat.
Jun 2029
Tiga projek yang akan mula Januari 2027 dijadual siap
Cuma tiga projek ni berjalan melepasi tahun kewangan berakhir 31 Mac 2028. Baki buku pesanan dijangka dibil dalam FY2027 dan FY2028.
Tarikh dari prospektus rasmi. Tarikh boleh berubah — sahkan sendiri sebelum buat keputusan.
SELEPAS PROSPEKTUS
Apa dah berlaku sejak prospektus keluar?
24 September 2026
Laporan suku pertama diumumkan serentak dengan prospektus
April hingga Jun 2026: hasil RM58.67 juta, untung selepas cukai RM4.05 juta (RM4.08 juta milik pemegang saham). Tiada angka perbandingan sebab ini laporan interim pertama. Tunai operasi suku tu negatif RM5.97 juta, dan pinjaman naik ke RM89.55 juta.
Prospektus ialah gambar keadaan pada tarikh amali terakhirnya. Apa-apa selepas tu tak masuk dalam dokumen — jadi kita senaraikan di sini dengan sumbernya.
PENDAPAT PERIBADI
Nota Daus.
Kalau nak ringkas: ECO Group ni kontraktor fit-out yang betul-betul ada rekod hotel mewah dan margin yang naik laju, tapi datang ke pasaran dengan hutang yang masih berat dan pemegang saham kedua terbesar yang jual sebahagian pegangannya.
Yang memang elok. Projek Park Hyatt dan Antara Genting tu nyata, besar dan dah siap. Untung naik setiap tahun dan margin kasar berganda. Buku pesanan RM313.49 juta bersamaan 1.68 kali hasil setahun. Suku pertama FY2027 pula lebih kuat dari purata satu suku FY2026.
Sebagai rujukan, P/E 14.68 kali sedikit di atas median 17 IPO ACE 2026 dalam hub ni, iaitu 13.35 kali.
Empat benda untuk ditimbang.
Hutang. Pinjaman masih lebih besar dari ekuiti selepas IPO (1.61 kali ikut ukuran prospektus, kira-kira 1.14 kali atas jumlah ekuiti), lebihan modal kerja cuma RM1.27 juta sebelum IPO, dan RM14.40 juta duit IPO pergi bayar pinjaman pemberi pinjam wang berfaedah 11–12%. Ibu pejabat baharu RM28 juta pula perlukan pinjaman bank tambahan.
Tumpuan. Satu pelanggan bawa 60.90% hasil FY2025. Separuh buku pesanan sekarang tiga projek yang hanya akan mula pada Januari 2027.
Pelaksanaan. Tujuh projek berjalan dah lepas tarikh siap dengan lanjutan masa belum lulus, dan ada dua pertikaian dengan subkontraktor bernilai kira-kira RM1.83 juta tanpa peruntukan.
Pemegang saham. Dato' Doh Jee Ming jual 120 juta saham bernilai RM19.20 juta dalam IPO ni. Lima pelanggan Kumpulan ialah pihak berkaitan dengan beliau: dua syarikat di bawah Lagenda Properties yang beliau terajui, Epicon, dan dua syarikat milik beliau atau adik-beradiknya. Beliau juga pengarah dan pemegang saham J Concept, syarikat reka bentuk dalaman, tapi lembaga kata J Concept tak bersaing terus dengan Kumpulan sebab ia tak berdaftar dengan CIDB dan cuma ambil kerja ubah suai kecil. Prospektus juga dedahkan senarai panjang kesilapan pematuhan lalu, termasuk penyelesaian cukai RM380,225.34 sebab ECO Interiors tak caj faedah atas pendahuluan kepada syarikat berkaitan, pemegang saham korporat dan anak syarikat lain dalam Kumpulan.
Semua ni bukan cadangan beli atau elak. Ini apa yang prospektus kata, disusun supaya senang korang nampak.
PENDAPAT PERIBADI — BUKAN NASIHAT KEWANGAN
SILANG SEMAK
Apa yang kami sahkan sendiri.
Harga IPO dan modal saham diperbesar
SEPADAN
KAMI TULIS
RM0.16 · 1,000,000,000 saham
SUMBER UTAMA
Prospektus s3.5
SEMAKAN BEBAS
Pengumuman Bursa DCS-23092026-00014
Dua-dua padan. Market cap RM160.00 juta.
Tempoh permohonan dan tarikh listing
SEPADAN
KAMI TULIS
24 Sep – 5 Okt 2026 · listing 16 Okt 2026
SUMBER UTAMA
Prospektus s4.1
SEMAKAN BEBAS
Jadual waktu Bursa IO1-23092026-00001
Undian 7 Okt, peruntukan 14 Okt.
Nama dan kod saham
SEPADAN
KAMI TULIS
ECOGRP · 0472
SUMBER UTAMA
Rekod pengumuman Bursa
SEMAKAN BEBAS
Direktori penyenaraian Bursa
Prospektus sendiri guna singkatan "EGHI"; nama dagangan di Bursa ialah ECOGRP.
Gandaan P/E
SEPADAN
KAMI TULIS
14.68×
SUMBER UTAMA
Prospektus s4.4
SEMAKAN BEBAS
RM0.16 / EPS 1.09 sen dikira semula
Padan. Atas untung FY2025 ia jadi 22.17×; atas S1 FY2027 disetahunkan, 9.80×.
Buku pesanan
SEPADAN
KAMI TULIS
RM313.49 juta
SUMBER UTAMA
Prospektus s7.1 & s12.11
SEMAKAN BEBAS
18 projek dalam s7.4 dicampur sendiri
18 baris tu berjumlah tepat RM313.49j atas nilai kontrak RM537.07j.
Keputusan S1 FY2027
SEPADAN
KAMI TULIS
Hasil RM58.67j · untung milik pemegang saham RM4.08j
SUMBER UTAMA
Laporan suku, Bursa FRA-23092026-00003
SEMAKAN BEBAS
Jadual ringkasan dalam pengumuman yang sama
Dua-dua padan. Tidak diaudit, dan tiada suku perbandingan.
Pegangan Dato' Doh Jee Ming selepas IPO
SEPADAN
KAMI TULIS
25.24%
SUMBER UTAMA
Prospektus s9.1.1
SEMAKAN BEBAS
The Edge (liputan draf prospektus, Jan 2026)
The Edge lapor "kira-kira 25%" selepas offer for sale; padan.
Kos ibu pejabat baharu
SEPADAN
KAMI TULIS
RM28.00 juta
SUMBER UTAMA
Prospektus s4.6.1
SEMAKAN BEBAS
The Edge (Jan 2026)
Dua-dua sebut RM28 juta. IPO biaya RM5.00 juta daripadanya.
Pulangan atas ekuiti
SEPADAN
KAMI TULIS
18.82% proforma
SUMBER UTAMA
Dikira sendiri
SEMAKAN BEBAS
Ekuiti proforma III prospektus
Untung FY2026 milik pemegang saham RM10.90j atas ekuiti proforma selepas IPO RM57.93j.
Gearing selepas IPO
BERCANGGAH
KAMI TULIS
1.61× (prospektus) · ≈1.14× (asas sama)
SUMBER UTAMA
Prospektus s4.6.2 & s12.2
SEMAKAN BEBAS
Penyata kedudukan kewangan proforma III, dikira semula
Prospektus kata gearing turun "dari 2.66 kali ke 1.61 kali", tapi 2.66 ialah pinjaman atas jumlah ekuiti manakala 1.61 ialah pinjaman 31 Julai 2026 atas modal saham. Atas jumlah ekuiti, pinjaman proforma RM74.67j atas RM65.47j beri kira-kira 1.14 kali.
Modal kerja pada 31 Mac 2026
BERCANGGAH
KAMI TULIS
Lebihan RM1.27j
SUMBER UTAMA
Prospektus s12.4.1
SEMAKAN BEBAS
Jadual s12 dan kunci kira-kira s3.9 prospektus
Teks prospektus tulis "working capital deficit of RM1.27 million", tapi angkanya sendiri aset semasa RM152.66j berbanding liabiliti semasa RM151.39j, dan jadualnya tunjuk aset semasa bersih +RM1.27j. Kami anggap ia lebihan kecil.
Status Syariah
BELUM DISAHKAN
KAMI TULIS
Tidak dinyatakan
SUMBER UTAMA
Prospektus (tiada sebutan)
SEMAKAN BEBAS
—
Prospektus tak nyatakan klasifikasi Syariah. Kami akan semak senarai SC yang seterusnya.
Kadar oversubscribe
BELUM DISAHKAN
KAMI TULIS
Belum diketahui
SUMBER UTAMA
—
SEMAKAN BEBAS
—
Undian pada 7 Oktober 2026. Kami akan kemas kini bila Bursa umumkan.
Setiap angka dalam halaman ni dibaca terus dari PDF prospektus dan laporan suku pertama, bukan dari ringkasan orang lain. Jadual yang teksnya rosak bila diekstrak dibaca dari imej muka surat. Fail-fail tu kami simpan di evidence/egh-2026-09/ dalam repositori kami.
Sumber: Prospektus EGH International Berhad, 24 September 2026. Pengumuman Bursa DCS-23092026-00014.