
TUTUPACE
SLGC Berhad
Kontraktor bangunan dari Johor dengan order book RM1.00 bilion, tapi ekuiti RM30.27 juta, gearing 3.28 kali dan sembilan kes litigasi material dalam fail.
HARGA IPO
RM0.28
TUTUP MOHON
22 Sep 2026
IPO HUB / ECOSYS (MALAYSIA) BERHAD
Pembuat komponen gas ketulenan ultra tinggi dan sistem rawat gas dari Pulau Pinang. India jadi pasaran terbesarnya dalam dua tahun, tapi dua pelanggan bawa separuh hasil, cuti cukainya dah tamat, dan suku terbarunya jatuh 28.5%.
🕔 Analisis terakhir disemak: 23 Sep 2026 · 👁 15 kali dibaca
⚡ BACA 30 SAAT
Tiga benda untuk korang timbang sebelum mohon:
TREND UNTUNG
Turun
FY2022 → FY2025
P/E RATIO
13.8x
harga vs untung
PUBLIC BALLOT
5.0%
bahagian retail
PATUH SYARIAH
Ya
status SC
RISIKO UTAMA DINYATAKAN
Dua pelanggan bawa lebih separuh hasil
Fakta ringkas dari prospektus — bukan skor, bukan syor. Scroll bawah untuk cerita penuh.
FAKTA UTAMA
RM27.00
100 UNIT × RM0.27 SEUNIT
DUIT DIKUMPUL
RM39.34 juta
gross, masuk syarikat/penjual
MARKET CAP
RM154.27 juta
nilai syarikat masa listing
P/E RATIO
13.8x
berapa kali ganda untung korang bayar
SAHAM DITAWARKAN
25.5%
seluruh tawaran, termasuk placement
PUBLIC BALLOT
5.0%
bahagian korang boleh mohon
HUTANG BERSIH
RM6.32 juta
tunai tolak semua pinjaman
ROE
12.1%
pulangan atas ekuiti (untung ÷ ekuiti)
ORDER BOOK
RM94.33 juta
nilai kontrak di tangan
MORATORIUM PROMOTER
Chan Chee Wei (52.2%): kesemuanya terkunci 6 bulan selepas listing, kemudian 45.0% daripada syarikat kekal terkunci 6 bulan lagi, selepas itu maksimum 1/3 setahun dilepaskan (30.0% terkunci pada tahun 2, 15.0% pada tahun 3). Solarvest (22.3%) bersetuju secara sukarela untuk kunci 6 bulan sahaja. Sekitar April 2027, 29.5% daripada syarikat bebas untuk dijual.
POLISI DIVIDEN
Tiada dasar dividen formal
SIAPA DAPAT APA — PECAHAN SAHAM
🧮 KIRA CEPAT
Kalau korang nak masuk dengan…
DAPAT MOHON
37 lot
= UNIT SAHAM
3,700
KOS SEBENAR
RM999.00
BAKI
RM1.00
MOHON ≠ DAPAT — TERTAKLUK PADA BALLOTING. BUKAN NASIHAT KEWANGAN.
SUMBER: PROSPEKTUS ECOSYS (MALAYSIA), JULAI 2026
💡 Belum ada akaun broker untuk apply? Reward new user sehingga RM1,500 →
TARIKH PENTING
BUKA MOHON
23 September 2026
TUTUP MOHON
29 September 2026
UNDIAN
1 Oktober 2026
PERUNTUKAN
8 Oktober 2026
PENYENARAIAN
14 Oktober 2026
🔔 Nak alert untuk IPO ni je?
Letak email — Daus alert korang khas untuk IPO ni sahaja: bila buka mohon, hampir tutup, dan bila nak listing. Bukan newsletter penuh.
Email untuk alert IPO ni sahaja — takde spam. Bukan nasihat kewangan. Polisi Privasi
PELUANG BERJAYA
Pecahan 145.7 juta saham baharu yang ditawarkan
Peratus daripada modal saham diperbesar (571,354,000 saham)
28,568,000 saham · separuh untuk Bumiputera
71,420,000 saham
34,280,000 saham
11,428,000 saham · sehingga 89 orang
% modal diperbesar
Bahagian yang orang awam boleh mohon melalui ballot ialah 5.0% atau 28,568,000 saham, dan separuh daripadanya untuk pelabur Bumiputera. Semua saham dalam IPO ni saham baharu. Tiada offer for sale, jadi keseluruhan RM39.34 juta masuk ke dalam syarikat, bukan ke poket pemegang saham lama.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 3.1 & 4.3.
Siapa pegang EcoSys selepas IPO
Pegangan atas modal diperbesar, dan berapa yang terkunci
Kos RM0.11 sesaham · 52.2% terkunci 6 bulan, 45.0% terkunci 6 bulan berikutnya
Kos RM0.28 sesaham · kunci sukarela 6 bulan sahaja
Harga IPO RM0.27
Harga IPO RM0.27
% modal diperbesar
Enam bulan selepas listing, iaitu sekitar April 2027, dua blok boleh mula dijual: 7.2% milik pengasas yang keluar dari moratorium, dan keseluruhan 22.3% milik Solarvest. Jumlahnya 29.5% daripada syarikat. Itu tak bermakna mereka akan jual, cuma itu tarikh yang elok ditanda. Satu fakta menarik: Solarvest bayar RM0.28 sesaham masa masuk pada Disember 2024, lebih tinggi dari harga IPO RM0.27.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 2.2, 3.6 & 4.8.
LATAR BELAKANG
EcoSys (Malaysia) Berhad buat dua benda untuk kilang yang hasilkan cip dan panel solar.
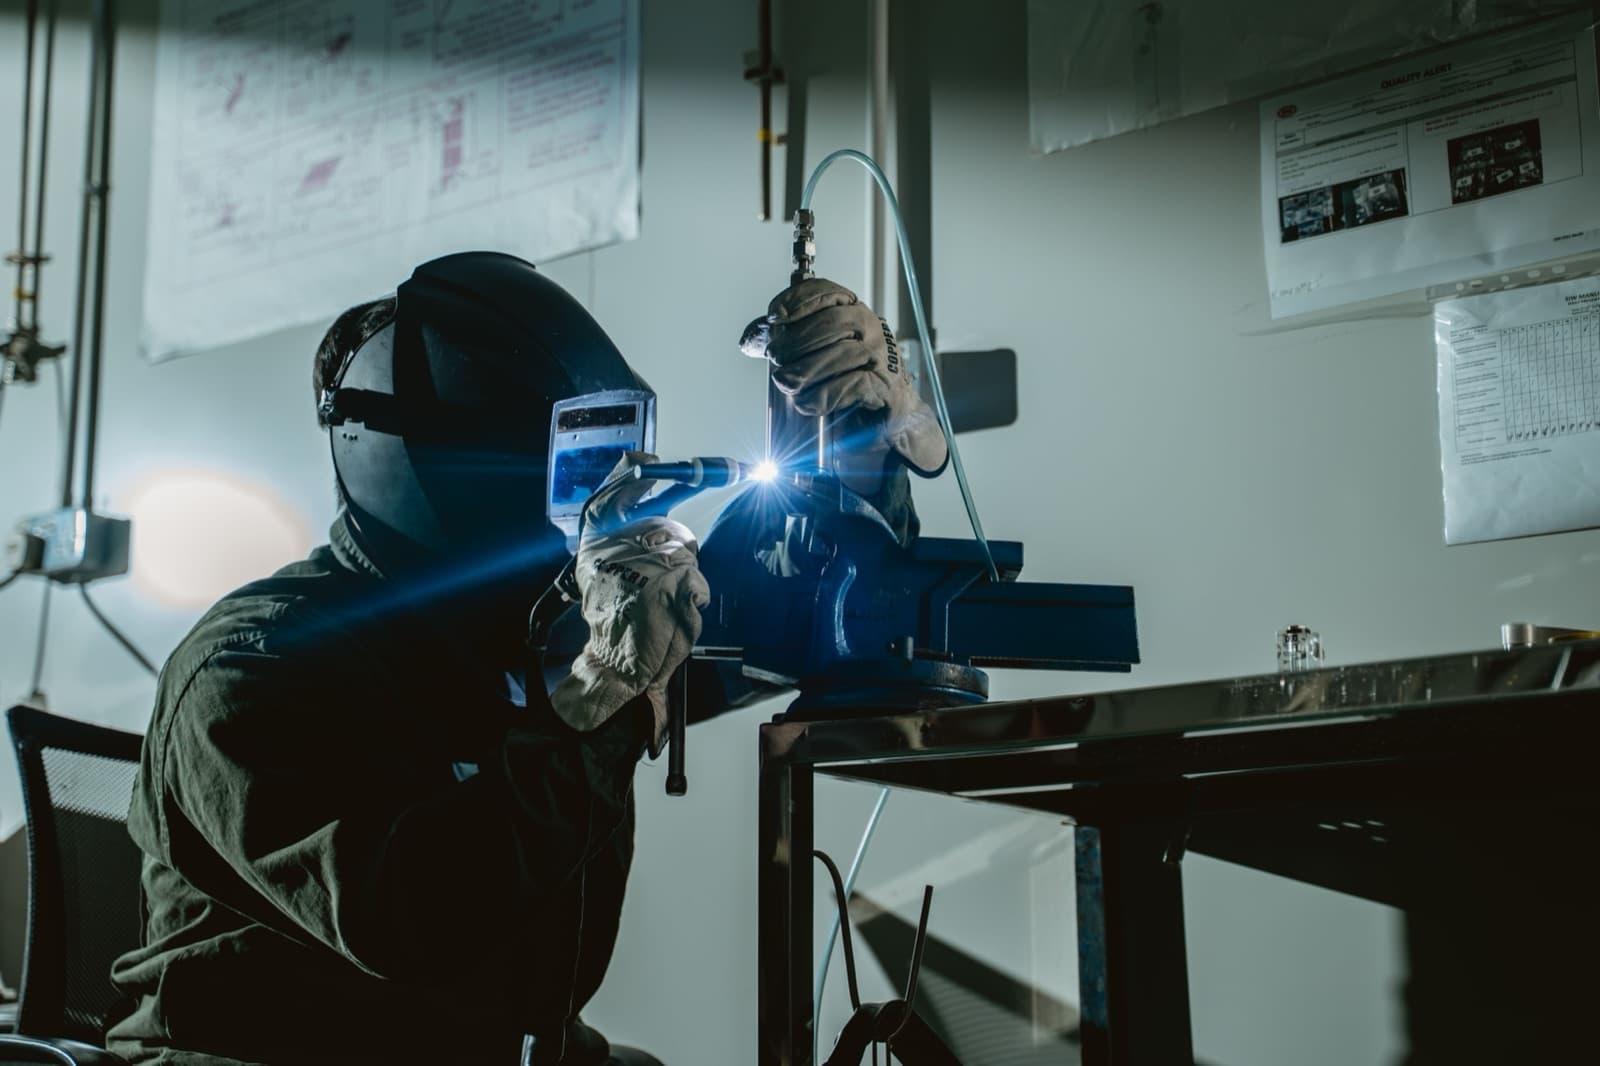
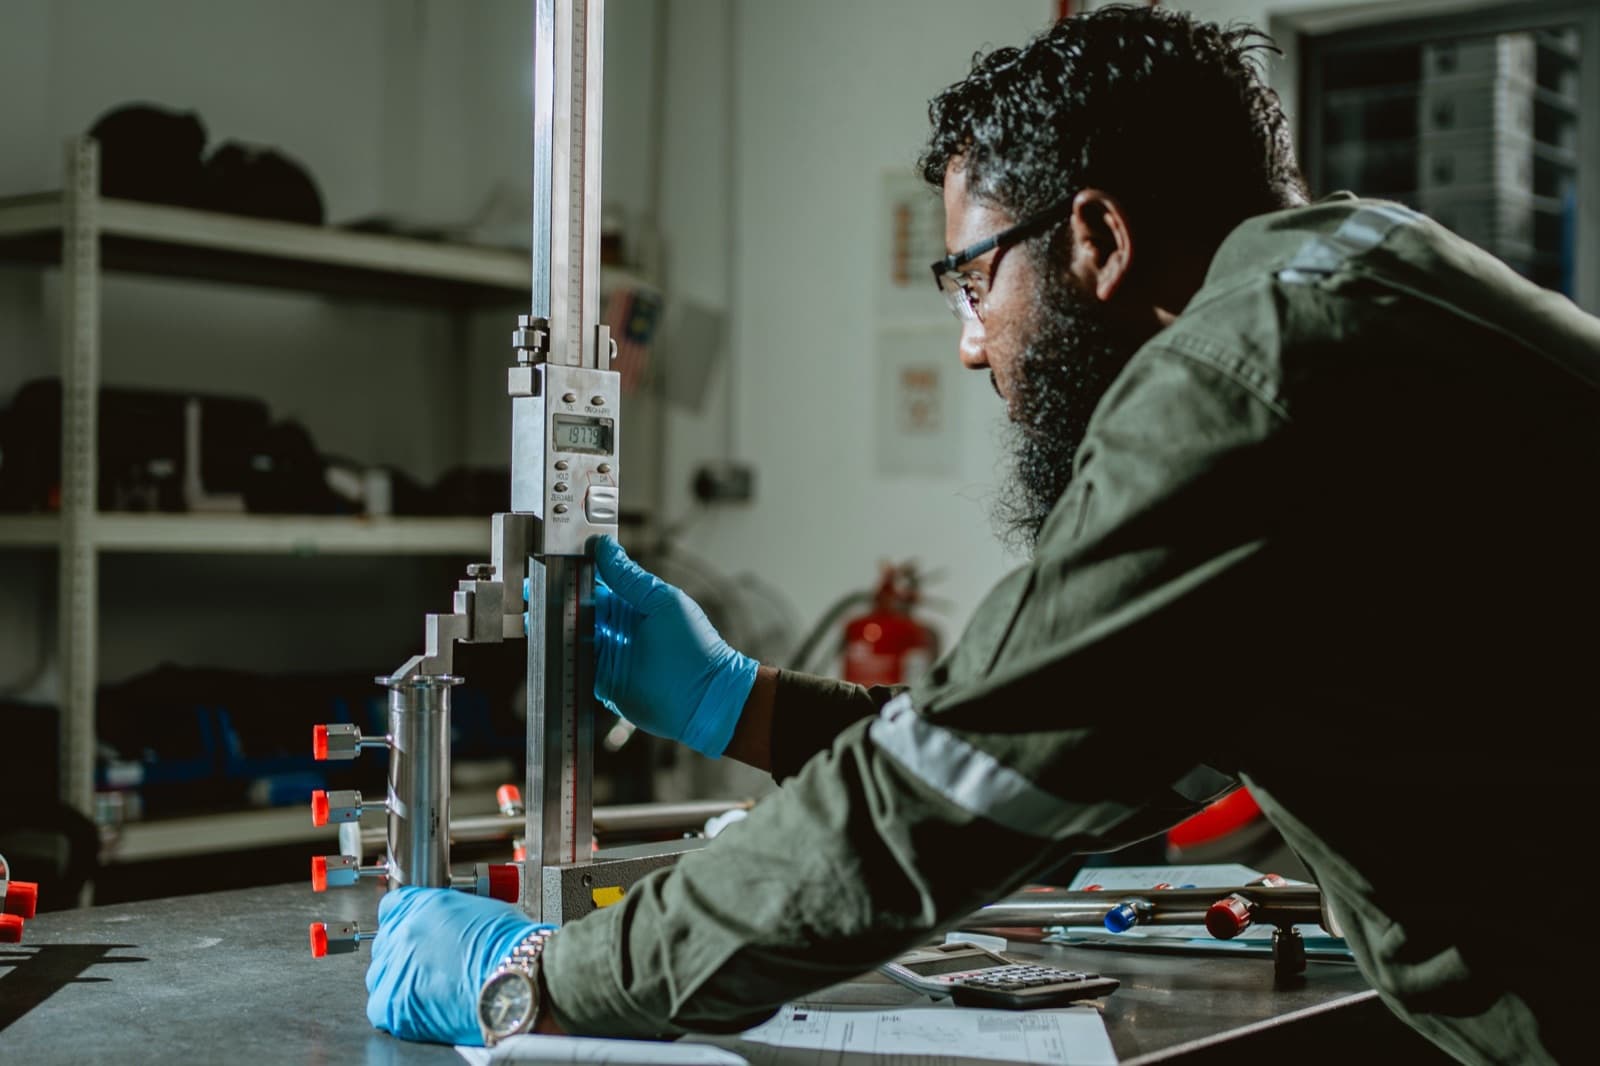
Komponen UHP (ketulenan ultra tinggi). Kelengkapan keluli tahan karat, kimpalan dan pemasangan paip yang bawa gas dan cecair proses di dalam mesin semikonduktor. Satu zarah halus pun boleh rosakkan wafer, jadi banyak kerja ni dikimpal dalam bilik bersih ISO Kelas 5. Kumpulan kimpal dan mesin ikut lukisan pelanggan; ia tak reka komponen ni sendiri.
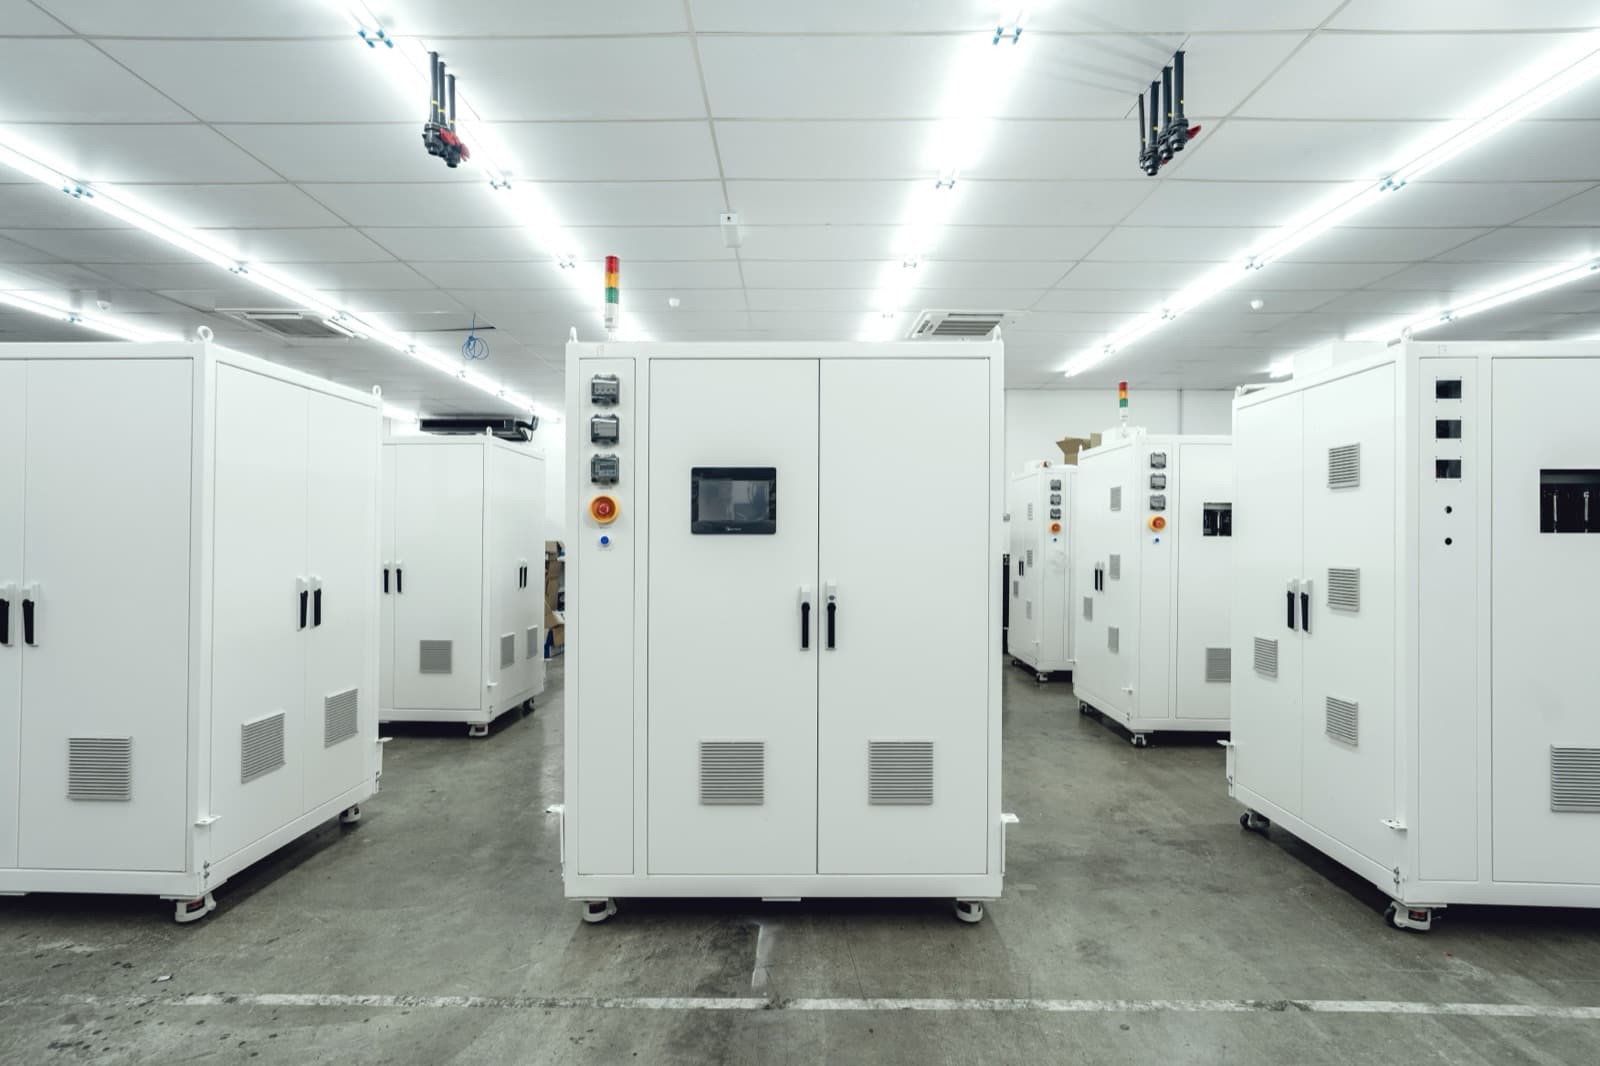
Sistem abatement. Mesin sebesar almari yang tangkap dan neutralkan gas beracun dan gas rumah hijau yang keluar dari kilang cip atau talian sel solar, sama ada dengan bakar, panaskan, plasma gelombang mikro atau basuh dengan air. Di sini Kumpulan pegang reka bentuknya sendiri: jenama EcoSys dan rangkaian CDO, Vector, Marathon dan Guardian, yang dibeli dari Applied Materials pada 2011, dengan 48 paten sekarang.
Pengasas, Chan Chee Wei, beli bisnes ni pada 2005. Operasi berpindah pada 2025 ke kilang milik sendiri di Simpang Ampat, Pulau Pinang (24,613 kaki persegi). Solarvest Holdings beli 30% pada Disember 2024 dan pegang 22.3% selepas IPO.
Pada FY2025 hasil RM108.94 juta: 57.8% UHP, 42.2% abatement. Semua pelanggan dinamakan dengan huruf sahaja. India naik dari kosong pada FY2023 ke 35.1% hasil, hampir semuanya pembuat panel solar yang beli sistem abatement.
Bahagian abatement makin besar, komponen UHP mendatar
Hasil ikut segmen, tahun kewangan penuh
105.0
73.8
88.8
108.9
FY2022
FY2023
FY2024
FY2025
RM juta · tahun kewangan berakhir 31 Disember
Segmen UHP masih yang paling besar, tapi hasilnya hampir tak bergerak dari FY2024 ke FY2025, iaitu naik 2.3% sahaja. Pertumbuhan FY2025 datang hampir semuanya dari abatement, yang melonjak 68.6% bila pelanggan kilang solar di India mula beli banyak. Bahagian abatement dalam jumlah hasil naik dari 25.7% pada FY2022 ke 42.2% pada FY2025.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 6.5.5 & 11.2.3.
India muncul dari kosong jadi pasaran terbesar dalam dua tahun
Hasil ikut lokasi pelanggan, peratus jumlah hasil
FY2022
FY2023
FY2024
FY2025
% jumlah hasil · ikut lokasi pelanggan, bukan lokasi penghantaran
Pada FY2023 tiada satu sen pun hasil dari India. Menjelang FY2025, India bawa RM38.22 juta atau 35.1% hasil, lebih besar dari Singapura. Hampir semuanya pembeli sistem abatement untuk kilang panel solar. Pertumbuhan ni ada kos: komisen kepada ejen jualan naik RM3.37 juta pada FY2025, dan prospektus kata kenaikan tu kebanyakannya untuk jualan ke India.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 6.5.5, 6.7.4 & 11.2.3.
Unit sistem abatement yang dihantar setiap tahun
Bilangan unit, dengan harga jualan purata seunit
FY2022
Purata RM0.16j seunit
FY2023
Purata RM0.24j seunit
FY2024
Purata RM0.24j seunit
FY2025← INI
Purata RM0.22j seunit
3B 2025
Jan–Mac · purata RM0.25j seunit
3B 2026
Jan–Mac · purata RM0.24j seunit
unit sistem abatement dihantar
Unit yang dihantar hampir berganda pada FY2025, dari 99 ke 194 unit. Sebabnya tiga pelanggan baru dari India dan pelanggan F yang ambil 88 unit, naik dari 27 unit setahun sebelumnya. Harga purata seunit pula turun sedikit ke RM0.22 juta sebab ada pelanggan pilih bahan yang lebih murah. Dalam tiga bulan pertama 2026 unit turun ke 35 sebab batch pelanggan F dah habis dihantar dan pekerja sibuk pasang di tapak.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 11.2.3.
Lima pelanggan terbesar, FY2025 dan 3 bulan pertama 2026
Prospektus tak dedahkan nama, cuma huruf
| Pelanggan | Negara | Segmen | FY2025 | 3B 2026 |
|---|---|---|---|---|
| Pelanggan A · pembuat peralatan wafer | Singapura, Korea, Belanda, AS | UHP | 27.4% | 26.8% |
| Pelanggan B · pengeluar kontrak untuk A | Malaysia | UHP | 25.4% | 27.0% |
| Pelanggan F | India, Singapura | Abatement | 20.4% | 5.8% |
| Pelanggan I | India | Abatement | 9.7% | — |
| Pelanggan G | India | Abatement | 3.2% | — |
| Pelanggan J | India | Abatement | — | 20.0% |
| Pelanggan K | Jepun, Korea | Abatement | — | 4.1% |
| Jumlah 5 teratas | — | — | 86.1% | 83.7% |
Pelanggan A dan B bersama bawa 52.8% hasil FY2025, dan antara 52.8% hingga 61.5% setiap tahun sejak FY2022. Perkara yang senang terlepas pandang: prospektus sendiri kata Pelanggan B juga pengeluar kontrak untuk Pelanggan A, dan bahagian jualan kepada B yang sebenarnya untuk A tak dapat dipastikan. Maksudnya pergantungan sebenar pada satu rantaian pelanggan mungkin lebih besar dari angka 27% yang nampak. Tiada kontrak jangka panjang dengan mana-mana pelanggan, semuanya ikut pesanan belian.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 6.11 & 8.1.1.
GALERI
KEWANGAN
| Tahun | Revenue | Untung | OCF | Margin |
|---|---|---|---|---|
| FY2022 | 105.0 | 20.5 | 16.3 | 19.5% |
| FY2023 | 73.8 | 13.0 | 3.8 | 17.6% |
| FY2024 | 88.8 | 9.2 | 2.4 | 10.4% |
| FY2025 | 108.9 | 11.2 | 6.8 | 10.3% |
| 3B 2026 (3 bln) | 22.6 | 2.2 | 4.9 | 9.9% |
ANGKA DALAM RM JUTA · OCF = ALIRAN TUNAI OPERASI
KONSENTRASI PELANGGAN
Peratusan daripada revenue. Konsentrasi tinggi = pergantungan besar pada pelanggan tertentu (fakta prospektus).
Hasil: RM104.98j → RM73.78j → RM88.81j → RM108.94j (FY2022–FY2025). Kejatuhan FY2023 berlaku selepas pelanggan beli pukal pada 2022 masa pelabuhan sesak selepas COVID.
Untung selepas cukai dilaporkan: RM20.49j → RM13.01j → RM9.24j → RM11.20j. Garis ni buat kejatuhan nampak lebih teruk dari sebenar. FY2022 dan FY2023 ada pendapatan sekali, kebanyakannya dari Anhui Automation yang masa tu dikawal pengasas, iaitu yuran lesen paten dan untung jual paten China. Untung terlaras pula RM12.60j → RM5.18j → RM8.42j → RM11.20j, jadi sebenarnya ia pulih, bukan jatuh.
Perubahan cukai tu kekal. Taraf perintis SIW Manufacturing (pengecualian 70%) tamat pada 30 November 2025 dan tak akan diperbaharui. Tanpa insentif tu, untung FY2025 jadi RM8.82j. Kadar cukai berkesan dalam suku pertama 2026 ialah 25.8%.
Suku terbaru. Januari–Mac 2026 berbanding bulan yang sama 2025: hasil RM31.56j → RM22.55j (−28.5%), untung RM4.36j → RM2.24j (−48.6%).
Kunci kira-kira kukuh. Pada 31 Mac 2026: ekuiti RM58.78j, pinjaman RM19.19j, tunai RM12.87j, gearing 0.33 kali, nisbah semasa 2.09. Tiada litigasi dan tiada waad bank dilanggar. Selepas IPO gearing turun ke 0.12 kali.
Titik lemahnya modal kerja. Inventori RM47.91j, bersamaan 277 hari stok, dan FY2023–FY2025 hasilkan RM13.00j tunai operasi berbanding untung RM33.45j.
Hasil FY2025 paling tinggi, tapi untung belum balik ke paras FY2022
Hasil berbanding untung selepas cukai, tahun penuh sahaja
105.0
20.5
73.8
13.0
88.8
9.2
108.9
11.2
FY2022
FY2023
FY2024
FY2025
RM juta · 3 bulan 2026 dikecualikan
Hasil jatuh 29.7% pada FY2023 sebab pelanggan dah beli pukal pada FY2022 masa pelabuhan sesak selepas COVID, lepas tu naik semula dua tahun berturut. Untung selepas cukai pula kelihatan jatuh dari RM20.49 juta ke RM11.20 juta, tapi angka FY2022 dan FY2023 tu tak boleh dibanding terus. Carta seterusnya tunjuk kenapa.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 11.1.1.
Tolak pendapatan sekali dan insentif cukai, gambaran untung berubah
Tiga cara baca untung yang sama, semuanya angka prospektus sendiri
20.49
12.60
18.17
13.01
5.18
11.93
9.24
8.42
7.26
11.20
11.20
8.82
FY2022
FY2023
FY2024
FY2025
RM juta · tahun penuh sahaja
Pada FY2022 dan FY2023, sebahagian besar untung datang dari pendapatan yang tak berulang. Kebanyakannya dari Anhui Automation, syarikat abatement di China yang masa tu dikawal pengasas sendiri: yuran lesen paten RM4.16 juta dan RM2.10 juta, dan untung RM4.59 juta bila paten China dijual kepada Anhui pada FY2023. Tolak semua tu, untung teras jadi RM12.60 juta dan RM5.18 juta sahaja. Garis merah pula tunjuk untung kalau tiada pengecualian cukai perintis. Insentif tu dah tamat pada November 2025, jadi garis merah lebih dekat dengan keadaan sekarang.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 11.1.1 & 11.2.2.
Tiga bulan pertama 2026 lebih lemah dari tahun lepas
Januari hingga Mac, 2025 berbanding 2026
31.56
8.27
4.36
22.55
5.49
2.24
3B 2025
3B 2026
RM juta · 3B 2025 tidak diaudit, 3B 2026 diaudit
Hasil turun 28.5% dan untung selepas cukai turun 48.6%. Prospektus bagi tiga sebab: dolar AS lemah jadi jualan Pelanggan A dalam ringgit mengecil, Pelanggan B terima penghantaran luar biasa banyak pada Januari 2025 jadi perbandingan tahun ni nampak rendah, dan batch sistem abatement untuk Pelanggan F dah habis dihantar. Untung jatuh lebih teruk dari hasil sebab kadar cukai berkesan naik dari 8.7% ke 25.8% bila insentif perintis tamat.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 11.2.3.
Abatement bawa margin dua kali ganda UHP
Margin untung kasar ikut segmen
16.1
38.5
16.6
34.2
16.0
25.5
19.5
29.9
18.9
31.6
FY2022
FY2023
FY2024
FY2025
3B 2026
% margin kasar
Harga jualan UHP kebanyakannya ditetapkan ikut kos bahan, jadi marginnya stabil sekitar 16% hingga 19%. Abatement lebih menguntungkan sebab EcoSys pegang reka bentuk dan paten sendiri. Margin abatement jatuh ke 25.5% pada FY2024 bila syarikat mula buat sub-pemasangan sendiri dan kos pekerja naik, kemudian pulih ke 29.9% bila jumlah unit berganda.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 11.2.3(iii).
Tunai dari operasi lebih rendah dari untung sejak FY2023
Untung selepas cukai berbanding tunai bersih dari operasi
20.49
16.28
13.01
3.82
9.24
2.42
11.20
6.75
FY2022
FY2023
FY2024
FY2025
RM juta · tahun penuh sahaja
Dalam tiga tahun FY2023 hingga FY2025, untung berjumlah RM33.45 juta tapi tunai operasi cuma RM13.00 juta. Kebanyakan duit tu tersimpan dalam stok. Inventori naik dari RM26.53 juta pada hujung 2022 ke RM47.91 juta pada 31 Mac 2026. Suku pertama 2026 lebih baik, dengan tunai operasi RM4.90 juta berbanding untung RM2.24 juta.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 11.1.2 & 11.1.3.
Stok duduk lebih lama di gudang
Tempoh pusingan inventori, hari
FY2022
FY2023
FY2024
FY2025
3B 2026← INI
hari
Pada 31 Mac 2026, inventori bernilai RM47.91 juta, dan RM37.63 juta daripadanya bahan mentah. Prospektus kaitkan kenaikan dengan kerja dalam proses, barang siap yang menunggu dihantar, dan penghantaran ke India yang tertangguh atas permintaan pelanggan. Tempoh kutipan hutang pelanggan pula naik ke 91 hari pada 3B 2026, melebihi tempoh kredit biasa 30 hingga 90 hari. Syarikat nyatakan 99.0% daripada hutang tertunggak tu dah dikutip selepas itu.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 11.7.1 & 11.7.3.
SUMBER: PROSPEKTUS ECOSYS (MALAYSIA), JULAI 2026
PENGGUNAAN DANA
Ke mana RM39.34 juta itu pergi
Pecahan penggunaan hasil terbitan awam
stok untuk pendekkan masa pengeluaran · dalam 36 bulan · RM17.0 juta
pinjaman kilang Simpang Ampat · dalam 12 bulan · RM8.0 juta
dalam 1 bulan · RM5.5 juta
termasuk talian pembersihan kimia automatik · dalam 36 bulan · RM4.93 juta
pemasaran RM1.00j & komisen ejen jualan RM1.36j · dalam 12 bulan · RM2.36 juta
11 staf · dalam 24 bulan · RM1.54 juta
RM juta · % daripada hasil kasar
Bahagian paling besar, RM17.00 juta, bukan untuk kilang atau mesin. Ia untuk beli stok komponen abatement lebih awal, supaya masa pengeluaran lebih pendek sehingga 4 minggu dan syarikat tak perlu tunggu duit pelanggan sebelum bayar pembekal. Bayaran balik pinjaman RM8.00 juta turunkan gearing proforma ke 0.12 kali dan jimat faedah kira-kira RM0.31 juta setahun. Daripada RM5.50 juta kos penyenaraian, RM3.36 juta akan ditolak terus dari untung FY2026.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 3.7 & 4.9.
SUMBER: PROSPEKTUS ECOSYS (MALAYSIA), JULAI 2026
PENILAIAN DAUS
✓ PRO
Pegang teknologi abatement sendiri
Jenama EcoSys dan 48 paten merentasi rangkaian CDO, Vector, Marathon dan Guardian. Margin kasar abatement 29.9% pada FY2025, berbanding 19.5% untuk UHP.
India jadi pasaran terbesar dalam dua tahun
Dari kosong pada FY2023 ke RM38.22j atau 35.1% hasil pada FY2025, dengan tujuh pelanggan abatement baharu di sana.
Kunci kira-kira bersih
Gearing 0.33 kali sebelum IPO dan 0.12 kali selepas. Tiada litigasi material, tiada liabiliti luar jangka, tiada gagal bayar atau waad dilanggar.
Setiap ringgit yang dikumpul masuk ke syarikat
Kesemua 145.7 juta saham ialah saham baharu. Tiada offer for sale, jadi tiada sebahagian pun daripada RM39.34j pergi ke pemegang saham lama.
Pelabur pra-IPO bayar lebih mahal dari orang awam
Kos Solarvest RM0.28 sesaham; harga IPO RM0.27. Kos pengasas pula RM0.11.
✕ KONTRA
Cuti cukai dah tamat
Taraf perintis tamat 30 November 2025. Tanpanya untung FY2025 jadi RM8.82j, dan P/E jadi 17.53 kali, bukan 13.78 kali.
Suku terbaru jatuh
Januari–Mac 2026: hasil turun 28.5% dan untung turun 48.6% berbanding bulan yang sama 2025.
Untung lama bergantung pada pendapatan sekali
Untung terlaras RM12.60j pada FY2022 dan RM5.18j pada FY2023, berbanding RM20.49j dan RM13.01j yang dilaporkan.
Inventori terus naik
RM47.91j pada 31 Mac 2026, atau 277 hari. Tunai operasi FY2023–FY2025 RM13.00j berbanding untung RM33.45j.
Bahagian pasaran kecil
0.6% industri kejuruteraan jitu Malaysia dan 0.8% pasaran abatement global, berdepan pesaing macam Air Products dan Atlas Copco.
P/E yang sama, tiga asas untung
Gandaan harga-pendapatan pada RM0.27, seperti dikira dalam prospektus
Atas untung FY2025 (RM11.20j)
Angka utama prospektus
Atas 3B 2026 disetahunkan (RM8.96j)
Suku terbaru darab empat
Atas FY2025 tanpa insentif cukai (RM8.82j)← INI
Insentif perintis tamat Nov 2025
kali ganda · atas 571,354,000 saham diperbesar
Prospektus sendiri paparkan ketiga-tiga angka ni. Angka 13.78 kali dikira atas untung yang masih menikmati pengecualian cukai 70%. Untuk tahun kewangan 2026 dan seterusnya, syarikat bayar cukai pada kadar hampir penuh, jadi dua angka yang lebih tinggi lebih dekat dengan keadaan sekarang, kecuali untung sebelum cukai naik cukup untuk tampung beza tu.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 4.4.
Angka nilaian pada harga RM0.27
Seperti dinyatakan dalam prospektus
| Ukuran | Angka | Maksudnya |
|---|---|---|
| Harga IPO | RM0.27 | Satu lot 100 unit = RM27 |
| Market cap masa listing | RM154.27 juta | 571,354,000 saham × RM0.27 |
| P/E atas FY2025 | 13.78× | EPS 1.96 sen atas modal diperbesar |
| NA sesaham selepas IPO | RM0.16 | Aset bersih proforma RM92.62 juta pada 31 Mac 2026 |
| Pencairan kepada pelabur baharu | 40.74% | Bayar RM0.27 untuk aset bersih RM0.16 |
| Gearing selepas IPO | 0.12× | Pinjaman RM11.19 juta selepas bayar balik RM8.00 juta |
| Pesanan belian terjamin | RM94.33 juta | 0.87 kali hasil FY2025, pada 25 Ogos 2026 |
Pencairan 40.74% bermaksud pelabur baharu bayar RM0.27 untuk aset bersih RM0.16 sesaham, dan ini perkara biasa dalam IPO. Syarikat tak ada dasar dividen formal. Dividen terakhir dibayar pada FY2024, iaitu RM1.00 juta, dan tiada dividen lagi sehingga listing.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 4.4, 4.7, 4.8, 11.13 & 11.14.
Margin berbanding syarikat lain dalam laporan penyelidik bebas
Tahun kewangan terkini yang ada, seperti disenaraikan oleh Providence
| Syarikat | Hasil | Margin kasar | Margin bersih |
|---|---|---|---|
| EcoSys (FY2025) | RM108.9j | 23.9% | 10.3% |
| SFP Tech Holdings (ACE, FY2025) | RM97.1j | 41.4% | 3.8% |
| Coraza Integrated (ACE, FY2025) | RM160.2j | 29.7% | 8.8% |
| Eng Teknologi (FY2024) | RM167.3j | 26.1% | 10.7% |
| Paradigm Precision, anak Kobay (FY2025) | RM39.9j | 29.0% | 18.5% |
| Ultra Clean Technology Malaysia (FY2024) | RM899.0j | 9.2% | -0.7% |
| Air Products Malaysia · abatement (FY2025) | RM401.7j | 38.0% | 8.7% |
| Atlas Copco Malaysia · abatement (FY2025) | RM171.5j | tiada data | 1.8% |
Laporan penyelidik bebas (Providence, 4 September 2026) tak sertakan perbandingan P/E. Jadi jadual ni banding margin sahaja, dan kebanyakan syarikat dalam senarai ni syarikat sendirian berhad atau anak syarikat asing yang tak boleh dibeli di Bursa. Bahagian pasaran EcoSys kecil: 0.6% daripada industri kejuruteraan jitu Malaysia dan 0.8% daripada pasaran abatement global.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 7.
BUKU PESANAN
DISAHKAN
RM94.33j
obligasi prestasi berbaki
HASIL SETAHUN
RM109j
Hasil FY2025
LITUPAN
0.87×
buku pesanan ÷ hasil setahun
Kumpulan kata ia tak simpan order book formal sebab jualannya ikut pesanan belian. Pesanan di tangan RM94.33 juta bersamaan 0.87 kali hasil setahun. Angka ni berguna, tapi tak boleh dibanding dengan order book kontraktor, sebab pelanggan boleh kurangkan atau hentikan pesanan bila-bila masa. Tiada kontrak jangka panjang.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 11.13.
FAKTOR RISIKO
Dua pelanggan bawa lebih separuh hasil
Pelanggan A dan B bawa 52.8% hasil FY2025. B juga pengeluar kontrak untuk A. Tiada kontrak jangka panjang. (Seksyen 8.1.1)
Perjanjian tak bersaing Anhui Automation tamat November 2026
Syarikat China yang pegang paten EcoSys di China boleh jual di luar China selepas itu. Lembaga nilai risikonya rendah sebab sekatan perdagangan AS–China. (Seksyen 8.1.2)
99.7% jualan dalam mata wang asing, tanpa lindung nilai
Hampir semuanya dolar AS. Ringgit yang menguat terus kecilkan hasil, macam yang berlaku pada Pelanggan A dalam suku pertama 2026. (Seksyen 8.1.3)
India bergantung pada beberapa pelanggan solar dan ejen jualan
Pelanggan F, I dan J beli ikut batch. Komisen naik RM3.37j pada FY2025, kebanyakannya untuk jualan India. (Seksyen 6.11 & 11.2.3)
Bergantung pada pengasas yang kawal 52.2%
Chan Chee Wei ketuai R&D dan pegang 52.2% selepas IPO. Dia dan isteri masih jamin kemudahan bank secara peribadi sehingga listing lepaskan jaminan tu. (Seksyen 8.1.5, 8.4.1 & 9.5.1)
Terikat pada kitaran semikonduktor dan solar
Hasil UHP jatuh 35.7% pada FY2023 selepas pelanggan beli pukal pada FY2022. (Seksyen 6.5.8 & 8.2.1)
Hampir semua jualan dalam dolar AS, tanpa lindung nilai
Peratus jualan dan belian ikut mata wang
| Mata wang | Jualan FY2025 | Belian FY2025 | Belian 3B 2026 |
|---|---|---|---|
| Dolar AS | 99.0% | 71.0% | 76.4% |
| Renminbi | — | 20.6% | 15.2% |
| Dolar Singapura | 0.7% | 5.3% | 5.8% |
| Ringgit | 0.3% | 3.0% | 2.6% |
Sebanyak 99.7% jualan FY2025 dalam mata wang asing, dan syarikat tak guna apa-apa instrumen lindung nilai. Kalau ringgit menguat berbanding dolar AS, hasil dalam ringgit terus mengecil walaupun jumlah jualan sama. Itu salah satu sebab hasil Pelanggan A turun 19.0% dalam 3B 2026. Belian dalam renminbi pula naik ke 20.6% pada FY2025 bila syarikat mula beli komponen terus dari pembekal China.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 8.1.3.
Hubungan dengan Anhui Automation, syarikat China bekas milik pengasas
Apa yang berlaku antara EcoSys dan Anhui sejak 2022
| Perkara | Bila | Nilai |
|---|---|---|
| Anhui bayar yuran lesen paten kepada EcoSys | FY2022–FY2023 | RM6.25j |
| EcoSys jual paten dan tanda niaga China kepada Anhui | 2023 | RM4.59j untung |
| Anhui antara pembekal terbesar EcoSys | FY2024 | RM24.04j (33.9%) |
| EcoSys beli 30% Anhui dari syarikat milik pengasas | Okt 2024 | RM5.91j |
| Anhui rugi selepas cukai | FY2025 | RM4.18j |
| Perjanjian tak bersaing tamat | Nov 2026 | — |
Anhui Automation buat dan jual sistem abatement EcoSys di China, dengan paten yang EcoSys jual kepadanya pada 2023. Syarikat milik pengasas, Eco Research, jual kesemua 85% pegangannya dalam Anhui antara Oktober 2024 dan September 2025, dan 30% daripadanya dibeli oleh EcoSys sendiri. Perjanjian yang larang Anhui menjual di luar China tamat November 2026, sebulan selepas listing. Lembaga berpendapat risiko persaingan rendah sebab sekatan perdagangan AS–China dan pelanggan semikonduktor antarabangsa sekarang lebih berhati-hati dengan peralatan buatan China.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 6.1.3, 8.1.2, 9.1 & 10.1.
PIHAK BERKAITAN
5/6 urus niaga ditanda BUKAN arm's length oleh prospektus sendiri
Lesen paten: yuran sekali bayar dan royalti 7.25% dan 6.75%; ditamatkan Oktober 2023
BHT → Anhui Automation
Anhui masa tu dikawal syarikat milik Pengarah Urusan
Jualan paten dan tanda niaga berdaftar di China
BHT & SIW Engineering → Anhui Automation
Sama
Yuran rujukan sekali untuk kenalkan pelanggan di China
BHT → Anhui Automation
Sama
Jualan 30% Anhui Automation kepada Kumpulan
Eco Research → SIW Manufacturing
Eco Research dimiliki penuh Pengarah Urusan
Bekalan komponen dan modul abatement
Anhui Group → Kumpulan
Syarikat bersekutu, dimiliki 30%
Pindah milik saham antara syarikat operasi semasa penstrukturan semula dalaman; EcoSys PLT dibeli pada nilai nominal SGD139,425 walaupun aset bersihnya kira-kira RM16.38j
Pengarah Urusan & isteri ↔ SIW Manufacturing, SIW Engineering, EcoSys PLT
Promoter dan isteri
KENYATAAN LEMBAGA PENGARAH
Lembaga anggap jualan sistem abatement serta belian komponen dan bahan mentah dibuat secara arm's length. Lembaga nyatakan yang berikut tidak: yuran lesen dan royalti paten, pindahan paten, yuran rujukan sekali, belian jentera dan bantuan teknikal kepada Anhui, yuran perkhidmatan pentadbiran kepada EcoSys Abatement LLC, dan urus niaga penstrukturan semula dalaman. Lembaga kata semua ni sama ada sekali sahaja, atau dah tak lagi jadi urus niaga pihak berkaitan, dan tak dijangka berulang.
Pengarah Urusan dan isteri masih jamin secara peribadi kemudahan bank dengan Alliance Bank, Maybank Islamic, PAC Lease, Affin Bank dan DBS. Kelulusan bersyarat untuk lepaskan jaminan tu dah diterima, tertakluk kepada listing.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Seksyen 6.1.3, 9.1 & 9.5.1.
KALENDAR LUPUT
Julai 2026
Perjanjian ejen jualan India dengan Zuvay cukup tempoh 3 tahun
Ditandatangani 14 Julai 2023. Zuvay masih ejen Kumpulan dan perjanjian tu dalam proses diperbaharui pada 25 Ogos 2026. India bawa 35.1% hasil FY2025.
November 2026 · KRITIKAL
Perjanjian tak bersaing Anhui Automation tamat
Anhui, yang pegang paten EcoSys di China, sekarang dilarang jual sistem abatement di luar China. Kalau tak diperbaharui, larangan tu luput, sebulan selepas listing.
November 2026
Perjanjian bantuan teknikal dengan Anhui tamat
Perjanjian 2 tahun dari 27 November 2024, di mana Anhui bayar RMB500,000 (kira-kira RM306,550) setahun.
November 2027
Perjanjian R&D bersama dengan Anhui tamat
Berjalan sehingga 10 November 2027. Di bawahnya, EcoSys wajib kongsi teknologi abatement baharu dengan Anhui.
Tarikh dari prospektus rasmi. Tarikh boleh berubah — sahkan sendiri sebelum buat keputusan.
PENDAPAT PERIBADI
Kalau nak ringkas: EcoSys ni syarikat kejuruteraan kecil dari Pulau Pinang dengan produk abatement berpaten sendiri yang dah jumpa pasaran sebenar di India, dijual pada P/E yang nampak lebih murah dari sebenar sebab cuti cukai di sebaliknya dah tamat.
Yang memang elok. Bisnes abatement tu IP sendiri, bawa margin kasar hampir 30% berbanding bawah 20% untuk kerja UHP, dan unitnya hampir berganda pada FY2025. Kunci kira-kira bersih: hutang bersih kira-kira RM6 juta sebelum IPO, gearing 0.12 kali selepas, tiada litigasi, dan kesemua RM39.34 juta masuk ke syarikat, tiada offer for sale. Solarvest bayar RM0.28 sesaham masa masuk; orang awam bayar RM0.27.
Empat benda untuk ditimbang.
Cukai. Angka 13.78 kali tu atas untung yang dicukai 7.2%. Angka prospektus sendiri tanpa insentif ialah 17.53 kali.
Suku terbaru. Hasil −28.5%, untung −48.6%. Sebab yang diberi spesifik dan munasabah, tapi itulah tempoh diaudit yang paling baru.
Tumpuan pelanggan. Pelanggan A dan B bawa 52.8% hasil, dan B juga pengeluar kontrak untuk A. India pula 35.1%, dibina atas rujukan ejen yang dibayar komisen dan segelintir pelanggan solar yang beli ikut batch.
Anhui Automation. Syarikat China tu pegang paten EcoSys di China, 30% dimiliki EcoSys, rugi pada FY2025, dan perjanjian tak bersaingnya tamat November 2026.
Semua ni bukan cadangan beli atau elak. Ini apa yang prospektus kata, disusun supaya senang korang nampak.
SILANG SEMAK
Harga IPO dan modal saham diperbesar
SEPADANDua-dua padan. Market cap RM154.27 juta.
Tempoh permohonan dan tarikh listing
SEPADANUndian 1 Okt, peruntukan 8 Okt.
Hasil kasar IPO
SEPADANPadan dengan liputan akhbar RM39.3 juta.
Gandaan P/E
SEPADANPadan. Prospektus juga beri 17.53× tanpa insentif cukai dan 17.20× atas suku terbaru disetahunkan.
Pulangan atas ekuiti
SEPADANPAT FY2025 RM11.20j atas ekuiti proforma selepas IPO RM92.62j. Kalau guna ekuiti 31 Disember 2025 (RM56.56j), angka jadi 19.80%.
Pesanan belian terjamin
SEPADANProspektus kata Kumpulan tak simpan order book; ini pesanan belian di tangan pada 25 Ogos 2026.
Pegangan Solarvest selepas IPO
SEPADANDua-dua padan.
Status Syariah
SEPADANDiklasifikasikan patuh Syariah oleh Majlis Penasihat Syariah SC.
Kadar oversubscribe
BELUM DISAHKANUndian pada 1 Oktober 2026. Kami akan kemas kini bila Bursa umumkan.
Setiap angka dalam halaman ni dibaca terus dari PDF prospektus, bukan dari ringkasan orang lain. Tiga fail tu kami simpan di evidence/ecosys-2026-09/ dalam repositori kami.
Sumber: Prospektus EcoSys (Malaysia) Berhad, 23 September 2026. Pengumuman Bursa DCS-21092026-00050.
SUMBER & RUJUKAN
Pautan ke sumber rasmi luaran (Bursa Malaysia / Suruhanjaya Sekuriti / rumah research). Daus tak kawal kandungan laman luar — sila sahkan sendiri.
LANGKAH SETERUSNYA
1️⃣ Kena ada akaun broker/CDS yang boleh apply IPO Bursa (contoh: Moomoo, bank, atau app e-IPO).
2️⃣ Masa tempoh permohonan dibuka, cari kod ECOSYS dan mohon (minimum 100 unit).
3️⃣ Tunggu keputusan undian (balloting), lepas tu tunggu listing.
Belum ada akaun broker? Tengok reward untuk new user kat bawah ni. 👇
REGISTER · KOD DAUSDK37
New user boleh claim reward bila daftar guna kod Daus — sehingga RM1,500 kat Moomoo, RM25 kat FSM One. Kod: DAUSDK37


Daus mungkin terima komisen rujukan. Bukan nasihat kewangan. Pelaburan melibatkan risiko. 18+ Malaysia sahaja.
IPO LAIN
Kontraktor bangunan dari Johor dengan order book RM1.00 bilion, tapi ekuiti RM30.27 juta, gearing 3.28 kali dan sembilan kes litigasi material dalam fail.
HARGA IPO
RM0.28
TUTUP MOHON
22 Sep 2026
Pembuat gam industri dari Pulau Pinang dengan 1,146 pelanggan dan tiada satu pun melebihi 10% hasil. Margin dah naik hampir dua kali ganda, dan prospektus kata ia akan kembali normal.
HARGA IPO
RM0.25
TUTUP MOHON
18 Sep 2026
Syarikat yang bekalkan tenaga kerja untuk rangkaian penghantaran Shopee. Pelanggan utama satu, SPX, dengan kontrak semasa sampai Mac 2027.
HARGA IPO
RM0.18
TUTUP MOHON
14 Sep 2026