DausDKDausDKIPO Hub

IPO HUB / NWE RESOURCES GROUP BERHAD

Logo NWE Resources Group Berhad
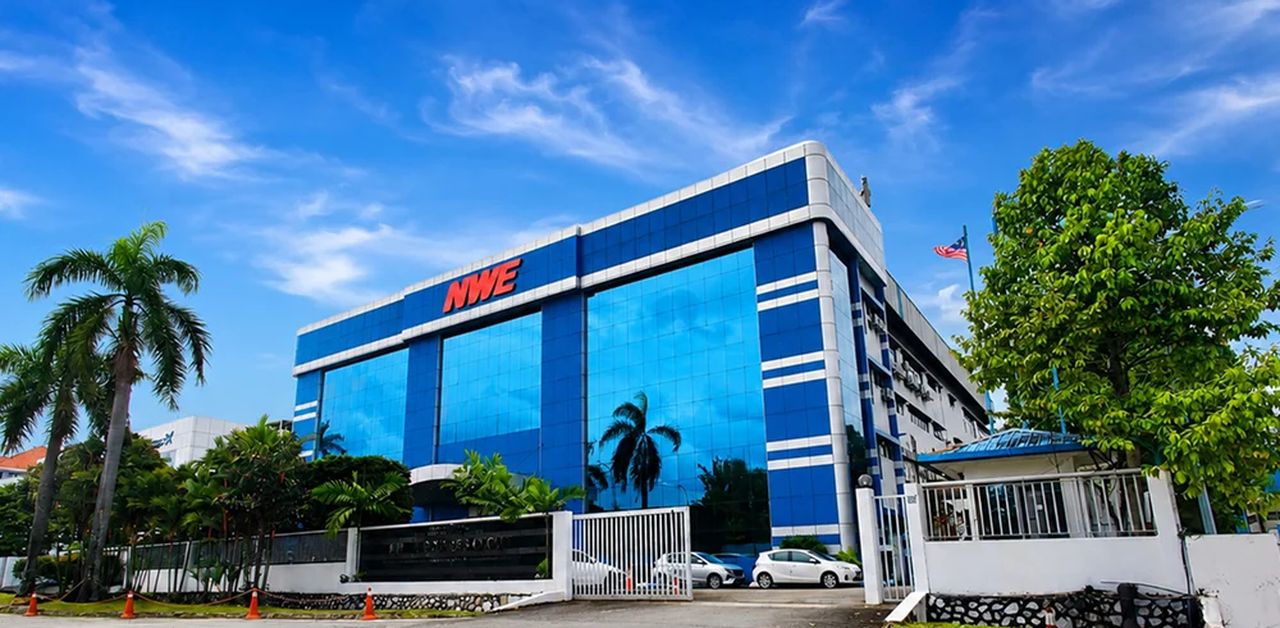
NWE Resources Group Berhad — kemudahan & operasi syarikat
DIBUKAPASARAN ACEAmenities Hotel, Makanan Kesihatan & Jualan Langsung✓ Patuh Syariah

NWE Resources Group Berhad

Perniagaan keluarga dari Shah Alam yang bekal sabun, syampu dan selipar kepada hotel di Malaysia sejak 1987 dan jalankan rangkaian jualan langsung M-Plan. Untung hampir berganda dalam dua tahun ke RM8.5 juta walaupun hasil turun, satu jenama ekstrak prun Jepun bawa lebih satu perempat jualan, dan bahagian terbesar duit IPO akan digunakan untuk mula buat makanan kesihatan sendiri, kali pertama Kumpulan buat kerja macam ni.

KOD: NWEBHD· HARGA: RM0.20· LOT MINIMUM: 100 UNIT (RM20.00)
📄 Prospektus rasmi ↗

🕔 Analisis terakhir disemak: 29 Sep 2026 · 👁 22 kali dibaca

⚡ BACA 30 SAAT

Tiga benda untuk korang timbang sebelum mohon:

  1. Pada RM0.20, P/E ialah kira-kira 12.6 kali untung FY2026, maksudnya harga IPO bersamaan kira-kira 12.6 tahun untung pada kadar sekarang. Angka ni bawah median IPO ACE tahun ni (13.57 kali). Tapi untung tu termasuk RM0.95 juta sekali sahaja: tahun-tahun lepas Kumpulan terlebih anggar cukai, dan lebihan tu dikira balik sebagai untung tahun ni. Tanpa duit tu, P/E kira-kira 14.2 kali.
  2. Hasil turun dua tahun berturut-turut, dari RM45.57 juta ke RM41.63 juta. Tapi untung hampir berganda sebab margin naik. Miki, jenama ekstrak prun dari Jepun, bawa 27–30% hasil melalui perjanjian yang diperbaharui setiap tahun.
  3. Bahagian terbesar duit IPO pergi buat makanan kesihatan sendiri, sesuatu yang Kumpulan belum pernah buat, dan ia perlukan lesen baharu dan sijil halal dulu.

TREND UNTUNG

Naik

FY2023 → FY2026

P/E RATIO

12.6x

harga vs untung

PUBLIC BALLOT

5.0%

bahagian retail

PATUH SYARIAH

Ya

status SC

RISIKO UTAMA DINYATAKAN

Langkah pertama buat makanan kesihatan sendiri

Fakta ringkas dari prospektus — bukan skor, bukan syor. Scroll bawah untuk cerita penuh.

FAKTA UTAMA

🎟 Tiket masuk minimum1 LOT

RM20.00

100 UNIT × RM0.20 SEUNIT

NWEBHD · ACE

DUIT DIKUMPUL

RM28.63 juta

gross, masuk syarikat/penjual

MARKET CAP

RM108.0 juta

nilai syarikat masa listing

P/E RATIO

12.6x

berapa kali ganda untung korang bayar

SAHAM DITAWARKAN

26.5%

seluruh tawaran, termasuk placement

PUBLIC BALLOT

5.0%

bahagian korang boleh mohon

HUTANG BERSIH

RM5.75 juta

tunai tolak semua pinjaman

ROE

19.4%

pulangan atas ekuiti (untung ÷ ekuiti)

MORATORIUM PROMOTER

Agile Plan (adik-beradik Tan, 45.02%) dan TCMBIO (Teo Eng San, 24.81%): kesemua 69.83% terkunci 6 bulan selepas listing. Selepas itu 45.00% daripada syarikat kekal terkunci 6 bulan lagi, kemudian dilepaskan maksimum 1/3 setahun (30.00% masih terkunci pada tahun 2, 15.00% pada tahun 3). Pegangan 3.66% SGI Capital tidak dikenakan moratorium.

POLISI DIVIDEN

Tiada dasar dividen tetap

SIAPA DAPAT APA — PECAHAN SAHAM

5%
19.5%
  • Awam Malaysia (ballot) · 5% ← bahagian korang
  • Pink form — pengarah, pekerja & penyumbang · 2%
  • Placement — pelabur terpilih · 19.51%

🧮 KIRA CEPAT

Kalau korang nak masuk dengan…

RM

DAPAT MOHON

50 lot

= UNIT SAHAM

5,000

KOS SEBENAR

RM1,000.00

BAKI

RM0.00

MOHON ≠ DAPAT — TERTAKLUK PADA BALLOTING. BUKAN NASIHAT KEWANGAN.

SUMBER: PROSPEKTUS NWE RESOURCES GROUP, JULAI 2026

💡 Belum ada akaun broker untuk apply? Reward new user sehingga RM1,500 →

TARIKH PENTING

Timeline IPO.

TEMPOH MOHON SEDANG BERJALAN⏳ 9 HARI LAGI
BUKA 29 SEP 2026TUTUP 09 OKT 2026
  1. BUKA MOHON

    29 September 2026

  2. TUTUP MOHON

    9 Oktober 2026

    SETERUSNYA
  3. UNDIAN

    13 Oktober 2026

  4. PERUNTUKAN

    20 Oktober 2026

  5. PENYENARAIAN

    21 Oktober 2026

🔔 Nak alert untuk IPO ni je?

Letak email — Daus alert korang khas untuk IPO ni sahaja: bila buka mohon, hampir tutup, dan bila nak listing. Bukan newsletter penuh.

Email untuk alert IPO ni sahaja — takde spam. Bukan nasihat kewangan. Polisi Privasi

BUKA SERENTAK

IPO lain yang boleh dimohon dalam tempoh yang sama.

SyarikatTutupHarga · 1 lotP/EMarket capBallot awamListingSyariah
ECOGRPEGH International · ACE05 Okt 2026TUTUP DALAM 5 HARIRM0.16RM1614.68×RM160.0 juta5.00%16 Okt 2026—
RPLANETRedPlanet · ACE08 Okt 2026TUTUP DALAM 8 HARIRM0.19RM1914.62×RM78.02 juta5.00%22 Okt 2026Ya
NWEBHD← ININWE Resources Group · ACE09 Okt 2026TUTUP DALAM 9 HARIRM0.20RM2012.64×RM108.0 juta5.00%21 Okt 2026Ya

Kalau mohon 1 lot setiap satu, jumlah duit yang ditahan serentak ialah RM55.

Setiap permohonan diundi berasingan. Duit permohonan ditolak masa korang mohon, dan untuk permohonan yang tak berjaya, duit tu dipulangkan selepas ballot. Jadi kalau nak mohon lebih dari satu, pastikan baki cukup untuk semua sekali. P/E dan ballot awam diambil dari halaman setiap IPO dalam hub ni; tekan nama syarikat untuk analisis penuh.

PELUANG BERJAYA

Peluang dapat saham.

Pecahan 143 juta saham baharu

Peratus daripada modal saham diperbesar (540,000,000 saham)

Awam Malaysia melalui ballot5.0%

27,000,000 saham · separuh untuk Bumiputera

Pink form pengarah, pekerja & penyumbang2.0%

10,800,000 saham · 130 orang, termasuk 76 rakan niaga, pembekal & pelanggan

Placement pelabur terpilih19.5%

105,345,540 saham · tidak diunderwrite

% modal diperbesar

Semua saham dalam IPO ni saham baharu, jadi kesemua RM28.63 juta masuk ke syarikat. Tiada pemegang saham sedia ada yang menjual. Bahagian ballot untuk orang awam 5.00%, iaitu 27 juta saham, dan satu lot 100 unit berharga RM20. Tiada peruntukan khas untuk pengedar M-Plan.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 4.3.

Siapa pegang NWEBHD selepas IPO

Pegangan atas modal diperbesar, dan kos sesaham

Agile Plan (tiga adik-beradik Tan & Tan Chor Eeow)45.0%

Tan Cheon Huat 33.27%, Tan Hong Huat 32.97%, Tan Swee Huat 32.15%, Tan Chor Eeow 1.62% · kos RM0.02 sesaham

TCMBIO (Teo Eng San)24.8%

Pengarah Pembangunan Perniagaan · kos RM0.02 sesaham

SGI Capital (Goh Siow Ai)3.7%

Beli saham North West Enterprise dari Tan Hong Huat pada Julai 2024, kemudian ditukar kepada saham NWE · tiada moratorium

Institusi, pelabur terpilih & orang awam26.5%

Harga IPO RM0.20

% modal diperbesar

Promoter bersama pegang 69.83% selepas IPO. Mereka dapat saham pada RM0.02 sesaham masa penstrukturan semula 2024, iaitu nilai aset bersih syarikat masa tu, bukan harga tunai untuk bisnes yang dibina sejak 1979. Harga IPO sepuluh kali ganda nilai tu. TCMBIO milik penuh Teo Eng San. Ia beli 30% NWE Biotech pada Februari 2023 dengan RM0.93 juta, dan pegangan tu ditukar kepada saham NWE Resources masa penstrukturan semula September 2024, jadi TCMBIO kini pemegang saham kedua terbesar. Prospektus kata pelaburan ni selari dengan pengalaman dan rangkaian Teo Eng San dalam industri kesihatan dan makanan kesihatan, terutamanya untuk pelanggan B2B. SGI Capital pula milik Goh Siow Ai, akauntan kewangan yang prospektus sifatkan sebagai kenalan rapat Tan Hong Huat; SGI beli saham North West Enterprise dari Tan Hong Huat secara tunai RM0.40 juta pada Julai 2024.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 4.6, 5.1 & 6.4.

Berapa banyak saham promoter yang masih terkunci

Peratus syarikat di bawah moratorium, ikut masa selepas listing

Hari listing

69.83%

Agile Plan & TCMBIO

Selepas 6 bulan (Apr 2027)← INI

45.00%

24.83% boleh mula dijual

Tahun ke-2

30.00%

Tahun ke-3

15.00%

% modal diperbesar · listing 21 Oktober 2026

Sekitar April 2027, 134 juta saham atau 24.83% daripada syarikat keluar dari moratorium: 86.5 juta milik Agile Plan dan 47.6 juta milik TCMBIO. Pegangan 3.66% SGI Capital tak pernah dikunci. Keluar dari moratorium tak bermakna mereka akan jual, cuma itu tarikh yang elok ditanda.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 2.2.

LATAR BELAKANG

Apa company ni buat?

NWE Resources Group Berhad ialah perniagaan keluarga dari Shah Alam dengan tiga cara menjual.

Amenities hotel (North West Enterprise). Sejak 1987 North West bekal barang kecil dalam bilik hotel: sabun, kit berus gigi, penutup kepala mandi, selipar, beg sanitari, dan botol syampu, gel mandian dan losyen. Sebahagian barang cuma dibungkus semula; produk cecair dibuat sendiri di kilang Glenmarie di Shah Alam. Ia juga bungkus kopi, gula dan krimer dalam sachet. Pelanggan termasuk kumpulan Genting, Berjaya, Royale Chulan dan Imperial, serta beberapa hotel jenama Marriott. Jenama sendiri: Divine, Gallore dan Fluffy & Friends.

Jualan langsung (M-Plan). Sejak 1996 M-Plan jual makanan kesihatan dan produk penjagaan diri melalui pemasaran berbilang tingkat (MLM), dengan 7,309 pengedar aktif pada 28 Ogos 2026. Produk terbesarnya ekstrak prun Miki dari Jepun: M-Plan pengedar eksklusif di Malaysia, Singapura, Brunei dan Indonesia sejak 1997, dan produk Miki bawa 27–30% hasil Kumpulan. Jenama sendiri termasuk ReDiant, Diva, D'Joy Plus dan K-Cha.

Formulasi untuk jenama lain (NWE Biotech). Sejak 2022 NWE Biotech reka resipi makanan kesihatan, contohnya minuman buah dan sayur, cuka buah dan produk kesihatan usus, yang syarikat lain jual di bawah nama mereka sendiri. Pengilang kontrak yang buat produknya; Kumpulan miliki 20 formulasi.

Siapa pemiliknya. Adik-beradik Tan Swee Huat (80), Tan Cheon Huat (74) dan Tan Hong Huat (66, Pengarah Urusan Kumpulan), bersama Tan Chor Eeow, pengarah Agile Plan yang pegang 1.62% syarikat tu, pegang 45.02% melalui Agile Plan. Anak Tan Hong Huat, Tan Chor Han, pula pengarah eksekutif. Teo Eng San, 34 tahun, Business Development Director dalam pengurusan kanan Kumpulan (bukan ahli lembaga), pegang 24.81% melalui TCMBIO. Pengerusinya Tunku Zain Al-'Abidin.

Tahun kewangan berakhir 31 Mac. Ada 84 pekerja pada 28 Ogos 2026, 17 daripadanya pekerja asing.

Empat syarikat, tiga cara jual

Struktur pada 28 Ogos 2026, peratus pegangan syarikat induk

Tekan kotak untuk tengok apa syarikat tu buat.

    • 100%
    • 100%
    • 100%
      • 100%

Tiga saluran jualan: bekal terus kepada hotel dan syarikat lain (B2B), jual kepada pengguna melalui pengedar MLM M-Plan, dan reka formula untuk jenama orang lain. Kerja pembuatan dan bungkus semula Kumpulan sendiri berlaku di kilang Glenmarie di Shah Alam; makanan kesihatan dibuat pengilang kontrak di luar.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 6.1–6.5.

Hasil turun dua tahun berturut-turut

Hasil ikut aktiviti, tahun kewangan berakhir 31 Mac

35.2

33%
30%
23%

45.6

32%
19%
23%
22%

43.5

32%
20%
23%
20%

41.6

32%
23%
22%
19%

FY2023

FY2024

FY2025

FY2026

Makanan kesihatan: edaran MLM M-PlanMakanan kesihatan: formulasi untuk jenama lainPenjagaan diri: bungkus semula & buat sendiriPenjagaan diri: edaranF&B bungkus semula (kopi, gula, krimer)

RM juta

FY2024 melonjak 29%, terutamanya dari pesanan formulasi baharu, jualan MLM yang naik dan penjagaan diri; sebahagiannya pesanan Customer A pada harga promosi. Lepas tu hasil turun 4.56% pada FY2025 dan 4.28% pada FY2026. Untuk penjagaan diri, prospektus kata Kumpulan sengaja utamakan pesanan yang lebih untung berbanding pesanan besar bermargin rendah, dan kontrak dengan dua pelanggan utama (selipar, kit berus gigi dan pencukur) tamat; kontrak selipar diganti sebahagiannya dengan kontrak baharu. Satu-satunya segmen yang terus naik ialah formulasi untuk jenama lain.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 7.1.1 & 12.3.2.

Siapa yang beli

Hasil ikut jenis pelanggan

43%
32%
10%
8%
39%
31%
19%
40%
31%
20%
37%
34%
23%

FY2023

FY2024

FY2025

FY2026

Pengendali hotelPengedar M-PlanPemilik jenama makanan kesihatanPemborongPengguna terus

% hasil setiap tahun

Hotel masih pelanggan terbesar, tapi bahagiannya turun dari 43% ke 37%. Pelanggan hotel yang dinamakan termasuk kumpulan Genting, Berjaya, Royale Chulan, Imperial dan beberapa hotel jenama Marriott. Lebih 93% hasil setiap tahun dari Malaysia.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 7.1.2 & 7.1.3.

Pengedar aktif melonjak, jualan pengedar hampir mendatar

Pengedar M-Plan pada akhir setiap tahun kewangan, dan hasil dari mereka

TarikhAktifTidak aktifHasil pengedarBonus & komisen
31 Mac 20234,791101,921RM11.40jRM3.38j
31 Mac 20244,658103,960RM14.26jRM4.12j
31 Mac 20254,648105,662RM13.62jRM3.60j
31 Mac 20266,329106,523RM14.10jRM3.47j
28 Ogos 20267,309107,298——

Pengedar dikira 'aktif' kalau beli produk bernilai sekurang-kurangnya 100 SV (nilai mata jualan) setahun. Bilangannya naik 57% dari Mac 2025 ke Ogos 2026, dan prospektus kata ini hasil promosi sejak April 2025: harga promosi, diskaun, pakej dan produk percuma. Tapi hasil dari pengedar cuma naik 3.5% pada FY2026. Angka ni termasuk produk penjagaan diri yang dijual kepada pengedar, sebab tu ia berbeza dari segmen edaran makanan kesihatan MLM dalam carta hasil, yang turun 6.2%. Kira-kira 94% daripada semua yang pernah mendaftar sejak 1996 kini tidak aktif. Angka ni terkumpul sepanjang 30 tahun, jadi ia termasuk orang yang daftar dan berhenti lama dulu. Bonus dan komisen dikira dalam belanja jualan, bukan kos jualan.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 7.1.3, 7.3.1 & 12.3.2(e).

Pelanggan terbesar setiap tahun

Peratus jumlah hasil; pelanggan yang tak beri izin dinamakan dengan huruf

Pelanggan · barangFY2024FY2025FY2026
Customer A (pengilang produk kesihatan & kecantikan) · formulasi14.33%13.48%13.88%
Kumpulan Genting Hospitality · amenities11.65%8.96%7.91%
Kumpulan Berjaya Hospitality · amenities1.84%3.34%3.68%
Customer C Group · formulasi4.97%3.65%3.03%
Yoong Yoong Biz Hair Product Centre · formulasi——2.85%
Jumlah 5 teratas34.44%31.18%31.35%

Pelanggan NWE tersebar, dan lima teratas cuma kira-kira satu pertiga hasil. Jumlah 5 teratas termasuk kumpulan Imperial (1.65%, FY2024) dan Royale Chulan (1.75%, FY2025) yang tak ditunjuk dalam jadual. Pada FY2025 dan FY2026, satu-satunya pelanggan atas 10% ialah Customer A, yang beli produk formulasi NWE termasuk minuman buah dan sayur; pada FY2024 kumpulan Genting pun atas 10%. Pada FY2024 Customer A dapat harga promosi untuk bantu pemasarannya, dan margin segmen formulasi jatuh dari 46.33% ke 29.61% tahun tu. Tumpuan sebenar NWE ialah pada pembekal, bukan pelanggan (lihat jadual pembekal).

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 7.10 & 12.3.2(c).

Miki dari Jepun bawa lebih satu perempat hasil

Pembekal utama FY2026, peratus jumlah belian

Pembekal · barangNegara% belian
Supplier A Group · pengilang kontrak makanan kesihatanMalaysia12.83%
La Bottega Group · produk penjagaan diri berjenamaSingapura11.89%
Miki Corporation · produk MikiJepun11.02%
BQ Guest Amenities · penjagaan diri, linenChina9.27%
Supplier B · makanan kesihatanMalaysia9.06%

Produk Miki, terutamanya ekstrak prun Miki yang dijual M-Plan sejak 1997, bawa antara 27.11% dan 30.45% hasil Kumpulan setiap tahun. Perjanjian pengedaran eksklusifnya diperbaharui secara automatik setiap tahun. Prospektus kata kalau perjanjian tu tamat, edaran produk Miki berhenti bila stok habis. Lebih separuh belian dalam mata wang asing, terutamanya dolar AS, yen dan renminbi, tanpa lindung nilai.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 7.11, 9.1.4 & 9.1.19.

Produk mana yang ada sijil halal

Seperti disenaraikan dalam prospektus pada 28 Ogos 2026

ProdukSijilSah hingga
ReDiant, Diva, D'Joy Plus (jenama sendiri)JAKIM2027–2028
K-Cha, minuman kombucha (jenama sendiri)JAKIM, luput 15 Ogo 2026Pembaharuan dalam proses
Tablet susu kambingJAKIM30 Apr 2027
Ekstrak prun MikiMPJA, badan pensijilan halal Jepun21 Apr 2027
Miki Prune Extract Stick, Bio-C, Soy P95Tiada sijil disenaraikan—
Losyen, gel mandian & syampu DivineJAKIM30 Jun 2028
Sachet gula, kopi & krimerJAKIM30 Jun 2027
LuxZuki, Essando, Gallore, gel lidah buayaTiada sijil disenaraikan—

Sijil halal K-Cha luput pada 15 Ogos 2026 dan permohonan pembaharuan masih menunggu, jadi jualan K-Cha berlogo halal digantung buat sementara. Ekstrak prun Miki disahkan oleh Muslim Professional Japan Association, dan prospektus sifatkan sijil tu sebagai sukarela. 'Tiada sijil disenaraikan' bermaksud prospektus tak senaraikan sijil halal untuk produk tu, bukan bermaksud produk tu tak halal.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 6.1.4, 7.2 & 7.6.1.

Kilang Glenmarie banyak ruang kosong

Kadar penggunaan mesin pada FY2026

Sachet F&B (kopi, gula, krimer)

43%

Pengisian botol automatik

22%

Pembuatan penjagaan diri cecair

16%

Pengisian botol separa automatik

13%

Pembungkus sabun batang

11%

Pengisian tiub lembut

6%

Mula komersial April 2025

% kapasiti yang digunakan · kapasiti dikira 352 hari, 24 jam, tolak 15%

Prospektus kata penggunaan rendah sebab pesanan ditempah ikut spesifikasi pelanggan, hanya dibuat bila ada pesanan belian, dalam kelompok kecil, dan mesin tiub perlu dibersihkan lama. Mesin sedia ada tak boleh buat makanan kesihatan cecair atau sachet bucu bulat, jadi RM2.95 juta duit IPO pergi beli mesin baharu, termasuk untuk makanan kesihatan yang Kumpulan belum pernah buat sendiri.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 7.7 & 4.7.

Bilik hotel di Malaysia

Bilangan bilik hotel, pasaran untuk amenities North West

2021

261,519

2022

271,322

2023

275,119

2024

280,177

2025

298,116

Purata penghunian 56.8%

Suku 1 2026← INI

298,197

Bilik · sumber NAPIC melalui penyelidik bebas

Bilik hotel naik 4.1% setahun dari 2023 ke 2025, dan tetamu hotel naik 6.5% setahun. Tapi bilik baharu yang dalam pembinaan jatuh dari 47,304 pada 2021 ke 16,060 pada suku pertama 2026. Laporan penyelidik untuk NWE tak beri saiz pasaran amenities hotel atau makanan kesihatan, cuma angka proksi yang luas, dan bahagian pasaran NWE 'kurang 1%' dalam setiap satu.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 8 (laporan Vital Factor Consulting).

GALERI

Tengok sendiri bisnes dia.

⤢ Tekan gambar untuk besarkan

KEWANGAN

Untung rugi.

REVENUEUNTUNG BERSIH· RM JUTA
TahunRevenueUntungOCFMargin
FY202335.22.90.68.2%
FY202445.64.52.89.9%
FY202543.56.97.215.9%
FY202641.68.56.620.5%

ANGKA DALAM RM JUTA · OCF = ALIRAN TUNAI OPERASI

KONSENTRASI PELANGGAN

Pelanggan terbesar, Customer A (FY2026)13.9%
5 pelanggan teratas (FY2026)31.4%

Peratusan daripada revenue. Konsentrasi tinggi = pergantungan besar pada pelanggan tertentu (fakta prospektus).

Hasil: RM35.24j → RM45.57j → RM43.49j → RM41.63j (FY2023–FY2026, tahun berakhir 31 Mac). Hasil turun dua tahun berturut-turut.

Untung selepas cukai: RM2.90j → RM4.51j → RM6.90j → RM8.54j. Hampir berganda dalam dua tahun.

Dari mana untung tu datang. Margin kasar naik dari 41.48% pada FY2024 ke 52.37% pada FY2026. Untuk penjagaan diri, prospektus kata Kumpulan pilih pesanan yang lebih untung berbanding pesanan besar bermargin rendah, dan lebih banyak promosikan jenama sendiri. Margin edaran penjagaan diri naik dari 34.94% ke 60.34%, dan margin formulasi naik balik selepas FY2024, tahun Customer A dapat harga promosi. Ringgit yang lebih kuat berbanding yen dan dolar AS pun tolong.

Cukai tolong FY2026. Kadar cukai cuma 13.13%, hasil lebihan cukai tahun-tahun lepas RM0.95j yang dikira balik sebagai untung (sekali sahaja) dan status perintis NWE Biotech (hingga YA2028). Tanpa lebihan peruntukan tu, untung kira-kira RM7.59j.

Kedudukan hutang makin baik. Pinjaman bank turun dari RM14.29j ke RM8.17j, dan gearing, iaitu pinjaman dibahagi ekuiti, turun dari 1.95 ke 0.42 kali (angka prospektus). Tunai pada 31 Mac 2026 cuma RM2.40j, sebab RM7.41j dibayar sebagai dividen dalam dua tahun sebelum IPO.

Hutang pelanggan naik. Hutang dagangan naik 26% ke RM9.37j walaupun hasil turun; purata masa pelanggan ambil untuk bayar naik dari 62 ke 82 hari, dan 66.78% hutang dah lepas tempoh kredit.

Juruaudit tak beri teguran, tiada litigasi, dan semua pinjaman Kumpulan dalam ringgit.

Hasil turun, untung hampir berganda

Hasil berbanding untung selepas cukai

35.24

2.90

45.57

4.51

43.49

6.90

41.63

8.54

FY2023

FY2024

FY2025

FY2026

HasilUntung selepas cukai

RM juta · tahun kewangan berakhir 31 Mac

Dari FY2024 ke FY2026, hasil turun 8.6% tapi untung naik 89%. Hampir semuanya datang dari margin kasar yang naik dari 41.48% ke 52.37%. FY2023 dan FY2024 ialah akaun gabungan sebelum penstrukturan semula, dan NWE Nutra hanya masuk ke Kumpulan pada Februari–Mac 2024, jadi FY2023 tak sepenuhnya setara dengan tahun kemudian.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 3.9, 12.1 & 13.

Daripada setiap RM1 jualan, berapa yang tinggal?

Hasil setiap tahun dipecahkan ikut ke mana ia pergi

Daripada setiap RM1 jualan · FY2026

RM0RM1.00
Ke manaFY2023FY2024FY2025FY2026Beza FY2023→FY2026
Kos jualan: barang, bahan, pengilang kontrak, buruh kilang61.058.553.347.6-13.4
Bonus & komisen pengedar M-Plan9.69.08.38.3-1.2
Belanja operasi bersih lain: staf, pejabat, pemasaran16.718.617.519.5+2.9
Kos faedah1.51.31.10.9-0.6
Cukai2.92.73.93.1+0.2
Untung selepas cukai← yang tinggal8.29.915.920.5+12.3

Sen bagi setiap RM1 hasil · belanja operasi dikira bersih selepas tolak pendapatan lain · dikira sendiri dari penyata untung rugi

Pada FY2023, NWE simpan 8.2 sen daripada setiap ringgit jualan. Pada FY2026, 20.5 sen. Perubahan terbesar ialah kos jualan, yang turun dari 61.0 sen ke 47.6 sen. Bonus dan komisen pengedar M-Plan makan kira-kira 8 hingga 10 sen daripada setiap ringgit jualan Kumpulan, dan tak masuk dalam kos jualan, jadi margin kasar 52% tu belum tolak bayaran kepada pengedar.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 12.1 & 12.3.2.

Margin naik hampir di setiap barisan

Margin untung kasar ikut aktiviti

59.4

46.3

36.6

15.6

37.3

67.9

29.6

34.9

20.9

37.3

62.3

44.4

46.4

28.5

37.6

68.5

47.6

60.3

31.1

30.3

FY2023

FY2024

FY2025

FY2026

Makanan kesihatan: edaran MLMMakanan kesihatan: formulasiPenjagaan diri: edaranPenjagaan diri: bungkus semula & buatF&B bungkus semula

% margin kasar

Lonjakan paling besar ialah edaran penjagaan diri, dari 34.94% ke 60.34% dalam dua tahun. Prospektus beri sebab: jenama sendiri LuxZuki dan Essando, ringgit lebih kuat berbanding dolar AS, dan harga yang lebih baik dari pembekal. Tapi prospektus tak dedahkan hasil jenama sendiri untuk FY2026. Formulasi pula sekadar pulih dari tahun promosi FY2024.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 12.3.2(c).

Dari mana 10.9 mata kenaikan margin datang

Sumbangan setiap aktiviti kepada perubahan margin kasar, FY2024 ke FY2026

Penjagaan diri: edaran

+5.03

Makanan kesihatan: formulasi

+3.72

Penjagaan diri: bungkus semula & buat

+2.41

Makanan kesihatan: edaran MLM

+0.01

F&B bungkus semula

-0.28

Mata peratusan · dikira sendiri dari jadual segmen prospektus

Hampir semua kenaikan datang dari setiap aktiviti jadi lebih untung, bukan sebab syarikat jual lebih banyak produk bermargin tinggi. Tiga barisan buat kerja: edaran penjagaan diri, formulasi (pulih dari harga promosi FY2024) dan bungkus semula. FY2026 juga termasuk RM0.21 juta dari stok lama yang dulu dianggap rugi tapi akhirnya boleh dijual, dan itu tambah kira-kira 0.5 mata peratusan.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 12.3.2 & Laporan Akauntan nota 7. Pecahan dikira sendiri.

Tunai operasi kukuh dalam dua tahun terakhir

Untung selepas cukai berbanding tunai bersih dari operasi

2.90

0.63

4.51

2.85

6.90

7.19

8.54

6.60

FY2023

FY2024

FY2025

FY2026

Untung selepas cukaiTunai bersih dari operasi

RM juta

Pada FY2025 dan FY2026, tunai operasi RM13.79 juta dan belanja modal kecil, jadi aliran tunai bebas kira-kira RM12.87 juta. Daripada itu, RM7.41 juta dibayar sebagai dividen kepada pemegang saham sebelum IPO dan RM3.48 juta untuk bayar balik pinjaman berjangka. Tunai operasi FY2026 lebih rendah dari untung sebab hutang dagangan naik RM2.22 juta.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 12.4.2 & Laporan Akauntan.

Kadar cukai turun setiap tahun

Cukai dibahagi untung sebelum cukai

FY2023

26.39%

FY2024

21.24%

FY2025

19.81%

FY2026← INI

13.13%

Lebihan peruntukan lalu RM0.95j + status perintis RM0.50j

% · kadar berkanun 24%

Dua benda turunkan cukai FY2026. Pertama, lebihan peruntukan cukai RM0.95 juta: tahun-tahun lepas Kumpulan terlebih anggar cukai, dan lebihan tu dikira balik tahun ni, sekali sahaja. Kedua, status perintis NWE Biotech, yang kecualikan cukai atas pendapatan berkanunnya hingga YA2028 dan jimat RM0.50 juta. Tanpa lebihan peruntukan tu, untung FY2026 kira-kira RM7.59 juta, bukan RM8.54 juta.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 12.3.2(j) & Laporan Akauntan nota 22.

Dua pertiga hutang pelanggan dah lepas tempoh kredit

Umur hutang dagangan pada 31 Mac 2026

KategoriRM juta% jumlahDikutip hingga LPD
Dalam tempoh kredit3.1133.22%RM1.88j
Lewat 1–30 hari1.9821.11%RM1.52j
Lewat 31–90 hari1.5917.02%RM0.88j
Lewat lebih 90 hari2.6828.65%RM2.29j
Jumlah (bersih)9.37100.00%RM6.58j (70.19%)

Hutang pelanggan naik 26% ke RM9.37 juta walaupun hasil turun 4.3%, dan purata hari kutipan naik dari 62 ke 82 hari. Prospektus kata ini sebab jualan lebih tinggi pada suku keempat. Hingga 28 Ogos 2026, 70.19% dah dikutip dan lembaga anggap baki RM2.79 juta boleh dikutip. Peruntukan rosot nilai cuma RM0.45 juta.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 12.5.1.

Pinjaman turun, ekuiti naik

Pinjaman bank berbanding jumlah ekuiti

14.29

7.41

12.83

11.35

10.12

12.91

8.17

19.50

FY2023

FY2024

FY2025

FY2026

Pinjaman bankJumlah ekuiti

RM juta · 31 Mac setiap tahun

Gearing turun dari 1.95 kali ke 0.42 kali dalam tiga tahun. Pinjaman ialah pinjaman berjangka bercagar kilang Glenmarie dan penerimaan bank, iaitu pembiayaan jangka pendek untuk beli stok, pada 3.36% hingga 4.92%. IPO ni tak bayar pinjaman, tapi tunai tambahan turunkan gearing proforma ke 0.19 kali. Dua adik-beradik Tan jamin secara peribadi kemudahan RM17.5 juta, dan jaminan ni akan diganti jaminan korporat NWE selepas listing.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 10.2.2, 12.4.3, 12.5.5 & 12.10.

Dividen besar sebelum IPO

Dividen diisytihar dan tunai sebenar dibayar

TahunDiisytiharTunai dibayarUntungDiisytihar / untung
FY2023RM0.38jRM0.38jRM2.90j13.0%
FY2024RM0.51jTiadaRM4.51j11.3%
FY2025RM5.41jRM3.51jRM6.90j78.4%
FY2026RM2.00jRM3.90jRM8.54j23.4%

Dalam dua tahun sebelum IPO, RM7.41 juta dividen dibayar kepada pemegang saham sedia ada, termasuk RM1.90 juta yang diisytihar pada 31 Mac 2025. Dividen FY2024 RM0.51 juta dibayar dalam bentuk bukan tunai, iaitu ditolak dari hutang, walaupun jadual dividen prospektus tulis 'dibayar'. Tiada dasar dividen tetap, dan tiada dividen lagi sebelum listing.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 12.9 & Laporan Akauntan nota 24.

SUMBER: PROSPEKTUS NWE RESOURCES GROUP, JULAI 2026

PENGGUNAAN DANA

Guna duit IPO untuk apa?

Pembangunan produk baharuRM9.14 juta · 31.9%
32%
Modal kerjaRM8.22 juta · 28.7%
29%
PemasaranRM4.57 juta · 16.0%
16%
Kos penyenaraianRM4.0 juta · 14.0%
14%
Kembangkan R&DRM1.16 juta · 4.0%
4%
Solar bumbung & 2 loriRM0.94 juta · 3.3%
3%
Pejabat jualan M-Plan di JohorRM0.6 juta · 2.1%
2%

Ke mana RM28.63 juta itu pergi

Pecahan hasil terbitan awam 143 juta saham baharu

Pembangunan produk baharu31.9%

6 makanan kesihatan RM5.76j + 5 penjagaan kulit RM3.38j, termasuk mesin RM2.95j · 24 bulan · RM9.14 juta

Modal kerja28.7%

bahan RM6.02j, staf & bonus pengedar RM1.20j, lain-lain RM1.00j · 24 bulan · RM8.22 juta

Pemasaran16.0%

e-dagang langsung & media sosial RM3.57j, 9 pameran RM1.00j · 36 bulan · RM4.57 juta

Kos penyenaraian14.0%

RM2.59j ditolak dari untung · serta-merta · RM4.0 juta

Kembangkan R&D4.1%

6 staf makmal RM0.96j, peralatan RM0.20j · 24 bulan · RM1.16 juta

Solar bumbung & 2 lori3.3%

12 bulan · RM0.94 juta

Pejabat jualan M-Plan di Johor2.1%

lokasi belum dikenal pasti · 24 bulan · RM0.6 juta

RM juta · % hasil kasar

Bahagian paling besar pergi bina keupayaan membuat makanan kesihatan sendiri di Glenmarie, sesuatu yang Kumpulan belum pernah buat. Makanan kesihatan sekarang dibuat pengilang kontrak atau dibekalkan siap oleh pemilik jenama. Ia perlukan lesen pembuatan MITI dan sijil halal JAKIM sebelum boleh mula, dan prospektus akui Kumpulan tiada pengalaman membuat makanan kesihatan. Tiada kontrak mengikat ditandatangani untuk mana-mana item, dan tiada duit IPO pergi bayar pinjaman.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 4.7, 7.16, 9.1.7 & 12.10.

Produk yang dirancang dengan duit IPO

Formulasi baharu, anggaran kos pembuatan pertama

ProdukJenisRM ribu
Kesihatan sendiMakanan kesihatan450
TidurMakanan kesihatan470
RelaksasiMakanan kesihatan470
PenglihatanMakanan kesihatan420
Kesihatan ususMakanan kesihatan420
Rasa kenyangMakanan kesihatan380
Topeng pelembap malamPenjagaan kulit465
Serum/gel/krim pelindung kulitPenjagaan kulit378
Semburan mukaPenjagaan kulit335
Penjagaan bibirPenjagaan kulit320
Pelindung matahari berpelembapPenjagaan kulit227

Setiap formulasi makanan kesihatan ambil 3 hingga 6 bulan, dan penjagaan kulit 6 hingga 9 bulan. Kos formulasi, bahan dan pembuatan ni anggaran pengurusan sendiri, manakala harga mesin datang dari sebut harga awal. Produk baharu ni akan dijual melalui M-Plan dan saluran lain di bawah jenama Kumpulan.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 4.7(a) & 7.16.

SUMBER: PROSPEKTUS NWE RESOURCES GROUP, JULAI 2026

PENILAIAN DAUS

Pro & kontra.

✓ PRO

  • Bisnes bekalan hotel 39 tahun dengan pelanggan besar

    Hotel Genting, Berjaya, Royale Chulan, Imperial dan jenama Marriott; pengendali hotel bawa 37–43% hasil.

  • Margin dan untung naik

    Margin kasar 38.96% → 52.37% dan untung RM2.90j → RM8.54j dari FY2023 ke FY2026. Margin bersih 20.5%, kedua tertinggi dalam jadual syarikat setanding.

  • Jana tunai, pinjaman turun

    Tunai operasi RM13.79j dalam FY2025–FY2026. Pinjaman RM14.29j → RM8.17j; gearing 1.95 → 0.42 kali, 0.19 kali selepas IPO.

  • Semua saham baharu, dan kilang sendiri

    Kesemua RM28.63j masuk ke syarikat; tiada pemegang saham sedia ada yang menjual. Kilang Glenmarie pegangan bebas bernilai buku RM7.50j.

  • Patuh Syariah, banyak produk halal

    Majlis Penasihat Syariah SC klasifikasikan saham ni patuh Syariah. ReDiant, Diva, D'Joy Plus, Divine dan sachet F&B ada sijil halal JAKIM.

✕ KONTRA

  • Hasil turun dua tahun berturut-turut

    RM45.57j → RM43.49j → RM41.63j; penjagaan diri turun 9.43% pada FY2026 bila kontrak dengan beberapa pelanggan utama tamat.

  • Satu perempat hasil dari satu jenama Jepun

    Produk Miki bawa 27.11–30.45% hasil melalui pengedaran eksklusif yang diperbaharui setiap tahun.

  • Untung FY2026 dibantu cukai

    Kadar cukai cuma 13.13%, sebab ada lebihan cukai tahun lepas RM0.95j yang dikira balik sekali sahaja. Tanpa itu, untung kira-kira RM7.59j dan P/E kira-kira 14.2 kali.

  • Hutang pelanggan makin panjang

    Hutang pelanggan naik 26% ke RM9.37j walaupun hasil turun. Purata kutipan ambil 82 hari, 66.78% hutang dah lepas tempoh, dan 28.65% lewat lebih 90 hari.

  • Pengedar aktif naik hasil promosi, jualan pengedar hampir mendatar

    Pengedar aktif naik 57% sejak Mac 2025, tapi hasil dari pengedar cuma naik 3.5% pada FY2026. Kira-kira 94% daripada semua yang pernah mendaftar sejak 1996 kini tidak aktif.

  • Dividen besar sebelum IPO, dan harga IPO sepuluh kali nilai aset bersih promoter

    RM7.41j dibayar kepada pemegang saham sedia ada dalam dua tahun, dan 78.4% untung FY2025 diisytihar sebagai dividen. Promoter dapat saham pada RM0.02 sesaham, iaitu nilai aset bersih masa penstrukturan semula, berbanding harga IPO RM0.20.

Cuba sendiri: P/E ikut angka untung yang dipilih

Harga RM0.20 × 540 juta saham = market cap RM108 juta. Gerakkan untung setahun.

RM8.54 juta

P/E pada harga IPO

12.64×

RM4jRM12j

Lompat ke:

EPS
1.58 sen
Hasil untung
7.9%
Market cap
RM108.00 juta

Perlu 12.6 tahun untung macam ni untuk sama dengan market cap.

Aritmetik sahaja, bukan unjuran. Angka tanda rujukan dari hub ni.

Prospektus kata P/E kira-kira 12.6 kali atas untung FY2026. Tanpa lebihan peruntukan cukai sekali tu, P/E jadi kira-kira 14.2 kali. Atas untung FY2025, 15.6 kali. Median 18 IPO ACE 2026 yang ada data P/E di hub ni ialah 13.57 kali. RM2.59 juta kos penyenaraian akan ditolak dari untung FY2027.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 4.4 & 12.10. Data rujukan: ipo.dausdk.com.

Angka nilaian pada harga RM0.20

Seperti dinyatakan dalam prospektus, dan dikira semula

UkuranAngkaMaksudnya
Harga IPORM0.20Satu lot 100 unit = RM20
Market cap masa listingRM108.00 juta540,000,000 saham × RM0.20
P/E atas FY2026≈12.6× (12.64×)EPS 1.58 sen atas modal diperbesar
NA sesaham selepas IPORM0.08Aset bersih proforma RM44.13 juta
Pencairan kepada pelabur baharu60.0%Bayar RM0.20 untuk aset bersih RM0.08
Kos promoterRM0.02Harga IPO sepuluh kali ganda
Gearing selepas IPO0.19×Pinjaman termasuk sewa atas ekuiti proforma
Margin untung bersih FY202620.52%Kedua tertinggi dalam jadual syarikat setanding
DividenTiada dasar tetapRM7.41j dibayar dalam 2 tahun sebelum IPO

Kilang Glenmarie milik sendiri dengan nilai buku RM7.50 juta, jadi ada aset nyata di belakang saham ni, walaupun ia dicagar kepada Public Bank untuk pinjaman. Tapi harga IPO masih 2.5 kali aset bersih selepas IPO. Pulangan atas ekuiti proforma kira-kira 19.4%.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 4.4–4.6, 7.22 & 12.10.

NWE berbanding syarikat jualan langsung dan amenities hotel lain

Tahun kewangan terkini, seperti disenaraikan penyelidik bebas

SyarikatHasilMargin kasarMargin bersih
NWE Group (Mac 2026)RM41.6j52.4%20.5%
DXN Marketing (Feb 2025)RM71.6j—10.6%
Sahajidah Hai-O Marketing (Apr 2025)RM53.6j27.0%6.4%
Eskayvie (Dis 2024)RM47.6j80.3%2.5%
DND World (Dis 2024)RM37.6j—25.9%
CNI Enterprise (Dis 2025)RM37.3j59.5%1.5%
ADA Cosmetics, edaran penjagaan diri (Dis 2025)RM61.0j—6.3%
Quality Amenities Supply (Dis 2025)RM16.2j24.1%13.8%
Centrac, edaran penjagaan diri (Dis 2024)RM18.9j27.9%2.5%

Margin bersih NWE 20.5% kedua tertinggi dalam jadual penyelidik, selepas DND World. Syarikat MLM lain selalunya ada margin kasar tinggi tapi margin bersih rendah, sebab bonus pengedar dan pemasaran makan banyak. Jadual penuh ada 23 syarikat, kebanyakannya syarikat sendirian berhad; ini sebahagian daripadanya.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 8 (laporan Vital Factor Consulting).

FAKTOR RISIKO

Risiko utama.

  1. 01

    Langkah pertama buat makanan kesihatan sendiri

    RM5.76j untuk buat enam makanan kesihatan sendiri buat kali pertama; perlukan lesen pembuatan MITI dan halal JAKIM dulu. Prospektus kata Kumpulan tiada pengalaman membuat makanan kesihatan. (Seksyen 7.16 & 9.1.7)

  2. 02

    Bergantung pada Miki dan pembekal utama

    Miki Corporation, La Bottega Group dan Supplier A Group masing-masing lebih 10% belian; kalau perjanjian Miki tamat, jualan Miki berhenti bila stok habis. (Seksyen 9.1.4)

  3. 03

    Lesen jualan langsung dan kelakuan pengedar

    Lesen M-Plan di bawah Akta Jualan Langsung dan Skim Anti-Piramid sah hingga 3 Mac 2027. Prospektus sendiri sebut risiko pengedar buat dakwaan melampau tentang produk atau pendapatan, yang boleh jejaskan nama M-Plan. (Seksyen 7.19, 9.1.3 & 9.1.8)

  4. 04

    Tiada kontrak jangka panjang

    Perjanjian bekalan tak wajibkan pelanggan buat pesanan, dan pelanggan formulasi boleh pergi terus ke pengilang kontrak. (Seksyen 9.1.1 & 9.1.5)

  5. 05

    Pertukaran asing tanpa lindung nilai

    51.35% belian FY2026 dalam mata wang asing (USD, RMB, JPY) sedangkan hasil hampir semuanya ringgit. (Seksyen 9.1.19)

  6. 06

    Pekerja asing dan lesen

    17 daripada 30 pekerja pengeluaran warga asing; 79.76% pekerja Kumpulan tempatan, sedikit bawah paras 80% dalam syarat lesen pembuatan North West; prospektus lapor syarat tu dipatuhi dengan pengecualian dari MIDA. (Seksyen 7.18, 7.19 & 9.1.9)

  7. 07

    Syarat Bumiputera selepas listing

    SC mahu 12.5% saham diberi kepada pelabur Bumiputera yang diluluskan MITI dalam lima tahun selepas listing. IPO ni tak ada bahagian khas untuk pelabur MITI tu; separuh ballot awam untuk Bumiputera ialah perkara berasingan. (Seksyen 2.1.2)

Rekod lesen yang prospektus dedahkan sendiri

Perkara yang Kumpulan kata dah diperbetulkan, atau akan tamat tak lama lagi

PerkaraApa jadiStatus
Lesen perniagaan MBSA untuk M-PlanM-Plan beroperasi di Glenmarie sejak 2007 tanpa lesen sendiri. Syarikat dinasihatkan pada mulanya bahawa lesen North West dah cukup sebab berkongsi pejabatLesen diluluskan 15 Feb 2026, tanpa penalti
Asrama pekerja5 pekerja ditempatkan tanpa Perakuan Penginapan dari Feb 2025Diperoleh 20 Nov 2025, tiada denda
Sijil halal K-ChaLuput 15 Ogos 2026, pembaharuan dihantar Jun 2026Jualan berlogo halal digantung sementara
Syarat lesen pembuatan North West: 80% pekerja sepenuh masa warganegara79.76% pekerja Kumpulan tempatan pada LPDDilapor dipatuhi, dengan pengecualian MIDA
Lesen jualan langsung (KPDN) M-PlanSah 4 Mac 2022 hingga 3 Mac 2027Tamat kira-kira 4.5 bulan selepas listing
Pendaftaran premis makananDidaftarkan atas nama peribadi Tan Chor Han, berniaga atas nama North West EnterpriseSah hingga 8 Jul 2028

Prospektus kata Kumpulan tak pernah terima notis ketidakpatuhan atau penalti yang material, dan dah lantik pegawai pematuhan dalaman serta simpan daftar lesen. Setiap perkara kecil dari segi kos, tapi lesen jualan langsung ialah asas perniagaan M-Plan, jadi pembaharuannya pada Mac 2027 elok ditanda.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 6.1.4, 7.18 & 7.19.

Separuh belian dalam mata wang asing, hasil hampir semua ringgit

Peratus belian dalam mata wang asing

FY2023

64.41%

FY2024

46.90%

FY2025

51.81%

FY2026

51.35%

USD 25.38%, RMB 15.72%, JPY 10.25%

% jumlah belian · hasil dalam mata wang asing kurang 1.4% setiap tahun

Bila ringgit kuat, belian jadi murah dan margin naik, dan prospektus sendiri sebut ringgit yang lebih kuat berbanding yen dan dolar AS sebagai antara sebab margin naik. Kalau ringgit lemah semula, kesannya terbalik. Kumpulan tak buat lindung nilai.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 9.1.19 & 12.3.2(c).

PIHAK BERKAITAN

Urus niaga dengan orang dalam.

1/7 urus niaga ditanda BUKAN arm's length oleh prospektus sendiri

  • ARM'S LENGTHMATERIALRM0.72j (FY2023), RM0.88j (FY2024), RM0.22j (FY2025); dah berhenti

    Jual makanan kesihatan dan penjagaan diri

    M-Plan → PT MPG Network Worldwide (Indonesia)

    Tan Chor Han pemegang saham utama dan pesuruhjaya hingga Jun–Julai 2024

  • ARM'S LENGTHRM21k (FY2023), RM16k (FY2024), RM22k (FY2025); dah berhenti

    Jual produk

    M-Plan → MPG Network Worldwide Pte Ltd

    Tiga adik-beradik Tan pemegang saham utama hingga April 2023; dua jadi pengarah hingga September 2025

  • ARM'S LENGTHMATERIALRM0.26j (FY2023), RM0.12j (FY2024); dah berhenti

    Jual produk

    North West Enterprise → PT North West Indonesia

    Tan Chor Han pemegang saham utama dan pengarah hingga Oktober 2023

  • ARM'S LENGTHMATERIALRM0.57j (FY2024), RM0.29j (FY2025); dah berhenti

    Beli produk penjagaan diri

    North West Enterprise ← Asas Cemerlang

    Adik-beradik Tan pemegang saham atau pengarah hingga 2025

  • ARM'S LENGTHSehingga RM0.11j setahun; berhenti FY2025

    Pembuatan subkontrak syampu dan losyen

    North West Enterprise ← Dri' N Guard

    Dimiliki dan diurus tiga adik-beradik Tan; dibubarkan 1 September 2026

  • ARM'S LENGTHMATERIALRM0.14j (FY2026), RM0.05j (Apr 2026 hingga LPD); akan diteruskan

    Beli bahan makanan dan minuman

    North West Enterprise ← PM Mahsuri

    Tan Chor Han (16.67%) dan Tan Cheon Huat pemegang saham; Tan Swee Huat pengarah

  • BUKAN ARM'S LENGTHMATERIALSehingga RM0.47j dari seorang pada satu masa

    Pendahuluan tanpa faedah, tanpa cagaran, boleh dituntut bila-bila; dah dibayar balik sebelum LPD

    Adik-beradik Tan → Kumpulan

    Promoter

KENYATAAN LEMBAGA PENGARAH

Pengarah anggap semua urus niaga jual beli dibuat secara arm's length, iaitu atas terma yang sama macam berurusan dengan pihak luar, disokong kajian harga pindahan bebas bagi FY2023–FY2025. Mereka nyatakan pendahuluan dari adik-beradik Tan tidak dibuat secara arm's length, walaupun tidak merugikan Kumpulan. PM Mahsuri satu-satunya urus niaga yang berterusan selepas listing.

Tan Swee Huat dan Tan Cheon Huat jamin secara peribadi kemudahan Public Bank RM16.91 juta dan kemudahan CIMB RM0.60 juta; bank dah setuju lepaskan jaminan ni bila listing, diganti jaminan korporat dari NWE Resources.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Seksyen 10.1, 10.2 & 11.1.

KALENDAR LUPUT

Bila kontrak dia habis?

  1. 12 November 2026

    Perakuan kelayakan DOSH tamat

    Dua pengangkat barang dan satu bejana tekanan di Glenmarie.

  2. November–Disember 2026

    Lesen perniagaan MBSA North West Enterprise perlu diperbaharui

    Empat lesen tamat pada 14 November, 30 November dan 31 Disember 2026 (dua). Lesen M-Plan di Miri pula tamat 8 November 2026.

  3. 26 Januari 2027

    Sijil ISO 9001 North West Enterprise tamat

    Meliputi amenities bilik tetamu, sachet gula, krimer dan kopi, dan botol PET; dipegang sejak 2006.

  4. 3 Mac 2027 · KRITIKAL

    Lesen jualan langsung M-Plan tamat

    Dikeluarkan KPDN di bawah Akta Jualan Langsung dan Skim Anti-Piramid 1993. Saluran pengedar M-Plan bawa 33.87% hasil FY2026.

  5. 21 April 2027 · KRITIKAL

    Sijil halal ekstrak prun Miki (MPJA) tamat

    Produk Miki bawa 27–30% hasil. Sijil dari MPJA, badan pensijilan halal Jepun, dan prospektus sifatkan ia sukarela.

  6. 30 Jun 2027

    Sijil halal sachet gula, kopi & krimer tamat

    F&B bungkus semula bawa 3.97% hasil FY2026.

  7. 4 Januari 2029

    Status perintis NWE Biotech tamat

    Pengecualian cukai penuh atas pendapatan berkanunnya, tahun taksiran 2024 hingga 2028. Pada FY2026 status ni jimatkan RM0.50 juta cukai.

  8. Selewat-lewatnya Oktober 2031

    Syarat ekuiti Bumiputera SC perlu dipenuhi

    12.5% saham (67.5 juta) perlu diberi kepada pelabur Bumiputera diluluskan MITI dalam lima tahun selepas listing, atau dalam setahun selepas capai syarat untung Pasaran Utama, mana yang lebih awal.

Tarikh dari prospektus rasmi. Tarikh boleh berubah — sahkan sendiri sebelum buat keputusan.

PENDAPAT PERIBADI

Nota Daus.

Kalau nak ringkas: NWE ni perniagaan keluarga lama yang jana tunai, margin naik laju dan ada kilang sendiri, tapi hasil makin kecil, satu perempat jualan bergantung pada satu jenama Jepun, dan bahagian terbesar duit IPO pergi ke pembuatan makanan kesihatan, yang Kumpulan belum pernah buat sendiri, dan produk penjagaan kulit baharu.

Yang memang elok. Bisnes bekalan hotel dah 39 tahun dan pelanggannya nama besar. Margin dan untung naik tiga tahun berturut-turut, dan aliran tunai kuat dalam dua tahun terakhir. Pinjaman turun ke RM8.17 juta. Kilang Glenmarie milik sendiri. Saham patuh Syariah, dan IPO ni semuanya saham baharu, jadi kesemua RM28.63 juta masuk ke syarikat.

Sebagai rujukan, P/E kira-kira 12.6 kali sedikit bawah median 18 IPO ACE 2026 dalam hub ni, iaitu 13.57 kali. Tanpa lebihan peruntukan cukai sekali tu, kira-kira 14.2 kali.

Empat benda untuk ditimbang.

Hasil. Turun dari RM45.57 juta ke RM41.63 juta dalam dua tahun. Untuk penjagaan diri, prospektus kata sebahagiannya disengajakan, buang jualan bermargin rendah, tapi kontrak dengan beberapa pelanggan utama juga tamat. Tiada buku pesanan atau kontrak jangka panjang.

Kebergantungan. Produk Miki bawa 27–30% hasil melalui pengedaran eksklusif yang diperbaharui setiap tahun. Separuh belian dalam mata wang asing, dan ringgit yang kuat tolong margin.

MLM. Pengedar aktif naik 57% sejak Mac 2025 selepas promosi dan diskaun, tapi hasil dari pengedar cuma naik 3.5%. Kira-kira 94% daripada semua yang pernah mendaftar sejak 1996 kini tidak aktif. Lesen jualan langsung perlu diperbaharui pada Mac 2027.

Rancangan baharu. RM9.14 juta pergi reka dan buat produk baharu: makanan kesihatan, yang perlukan lesen, sijil halal dan mesin yang Kumpulan belum ada, dan penjagaan kulit, yang dibuat di kilang yang dah ada lesen untuk produk penjagaan diri. Rekod lesennya pun ada kekurangan. M-Plan beroperasi di Glenmarie dari 2007 tanpa lesen MBSA sendiri, sebab pada mulanya dinasihatkan lesen North West dah cukup; lesen sendiri diluluskan Februari 2026 tanpa penalti. Sijil halal K-Cha pula tamat pada 15 Ogos 2026 sementara permohonan pembaharuan, yang dihantar pada Jun 2026, masih diproses. Ini soal tarikh sijil, bukan produk didapati tak halal.

Promoter dapat saham pada RM0.02 sesaham masa penstrukturan semula 2024, iaitu nilai aset bersih syarikat masa tu, jadi harga IPO RM0.20 sepuluh kali ganda nilai tu. Sekitar April 2027, 24.83% daripada syarikat keluar dari moratorium, walaupun itu tak bermakna ia akan dijual.

Semua ni bukan cadangan beli atau elak. Ini apa yang prospektus kata, disusun supaya senang korang nampak.

PENDAPAT PERIBADI — BUKAN NASIHAT KEWANGAN

SILANG SEMAK

Apa yang kami sahkan sendiri.

  • Harga IPO dan modal saham diperbesar

    SEPADAN
    KAMI TULIS
    RM0.20 · 540,000,000 saham
    SUMBER UTAMA
    Prospektus s3.1 & s4.5
    SEMAKAN BEBAS
    Pengumuman Bursa DCS-28092026-00041

    Dua-dua padan. Market cap RM108.00 juta.

  • Tempoh permohonan dan tarikh listing

    SEPADAN
    KAMI TULIS
    29 Sep – 9 Okt 2026 · listing 21 Okt 2026
    SUMBER UTAMA
    Prospektus s4.2
    SEMAKAN BEBAS
    Jadual waktu Bursa IO1-28092026-00001

    Undian 13 Okt, peruntukan 20 Okt.

  • Nama saham

    SEPADAN
    KAMI TULIS
    NWEBHD
    SUMBER UTAMA
    Rekod pengumuman Bursa
    SEMAKAN BEBAS
    —

    Kod saham akan diberi masa listing.

  • Status Syariah

    SEPADAN
    KAMI TULIS
    Patuh Syariah
    SUMBER UTAMA
    Notis prospektus dan s2.1.2
    SEMAKAN BEBAS
    —

    Majlis Penasihat Syariah SC klasifikasikan saham ni patuh Syariah berdasarkan akaun diaudit FY2026.

  • Gandaan P/E

    SEPADAN
    KAMI TULIS
    ≈12.6× (12.64×)
    SUMBER UTAMA
    Prospektus s4.4
    SEMAKAN BEBAS
    RM108j / untung FY2026 RM8.542j dikira semula

    Padan. Tanpa lebihan peruntukan cukai RM0.95j kira-kira 14.2×; atas untung FY2025 15.6×.

  • Hasil dan untung FY2025

    SEPADAN
    KAMI TULIS
    RM43.49j · RM6.90j
    SUMBER UTAMA
    Prospektus s3.9
    SEMAKAN BEBAS
    The Star dan The Edge, liputan draf prospektus, April 2026

    Dua-dua padan.

  • Saham yang diunderwrite

    SEPADAN
    KAMI TULIS
    37,800,000
    SUMBER UTAMA
    Prospektus s4.8
    SEMAKAN BEBAS
    The Star, 24 Ogos 2026

    Dua-dua padan: 27.0j awam tambah 10.8j pink form, oleh KAF Investment Bank.

  • Dividen FY2024

    BERCANGGAH
    KAMI TULIS
    RM0.51j diisytihar, tiada tunai dibayar
    SUMBER UTAMA
    Nota aliran tunai Laporan Akauntan
    SEMAKAN BEBAS
    Jadual dividen prospektus s12.9

    Jadual dividen tulis RM510 ribu 'dibayar', tapi aliran tunai diaudit tunjuk ia diselesaikan tanpa tunai, iaitu ditolak dari hutang.

  • Pinjaman FY2023–FY2025

    BERCANGGAH
    KAMI TULIS
    RM14.29j / RM12.83j / RM10.12j
    SUMBER UTAMA
    Laporan Akauntan nota 16
    SEMAKAN BEBAS
    Prospektus s12.5.5

    s12.5.5 beri 14,455 / 12,919 / 10,556, yang tak padan sama ada dengan pinjaman bank sahaja atau pinjaman tambah sewa untuk FY2024 dan FY2025. FY2026 (RM8.17j) padan.

  • Hasil ikut segmen

    BERCANGGAH
    KAMI TULIS
    Asas MD&A (makanan kesihatan RM22.95j pada FY2026)
    SUMBER UTAMA
    Prospektus s12.3.2
    SEMAKAN BEBAS
    Laporan Akauntan nota 28

    Nota segmen diaudit tunjuk makanan kesihatan RM24.23j; jurang melebar ke RM1.28j pada FY2026 dan tak diterangkan.

  • Pulangan atas ekuiti

    SEPADAN
    KAMI TULIS
    19.36% proforma
    SUMBER UTAMA
    Dikira sendiri
    SEMAKAN BEBAS
    Ekuiti proforma II prospektus

    Untung FY2026 RM8.54j atas ekuiti proforma selepas IPO RM44.13j.

  • Kadar oversubscribe

    BELUM DISAHKAN
    KAMI TULIS
    Belum diketahui
    SUMBER UTAMA
    —
    SEMAKAN BEBAS
    —

    Undian pada 13 Oktober 2026. Kami akan kemas kini bila Bursa umumkan.

Setiap angka dalam halaman ni dibaca terus dari PDF prospektus, bukan dari ringkasan orang lain. Bila prospektus tak sepadan dengan laporan akauntannya sendiri, kami tunjukkan kedua-duanya. Fail-fail tu kami simpan di evidence/nwe-2026-09/ dalam repositori kami.

Sumber: Prospektus NWE Resources Group Berhad, 29 September 2026. Pengumuman Bursa DCS-28092026-00041.

SUMBER & RUJUKAN

Semak sendiri sumber asal.

Pautan ke sumber rasmi luaran (Bursa Malaysia / Suruhanjaya Sekuriti / rumah research). Daus tak kawal kandungan laman luar — sila sahkan sendiri.

LANGKAH SETERUSNYA

Macam mana nak apply?

1️⃣ Kena ada akaun broker/CDS yang boleh apply IPO Bursa (contoh: Moomoo, bank, atau app e-IPO).

2️⃣ Masa tempoh permohonan dibuka, cari kod NWEBHD dan mohon (minimum 100 unit).

3️⃣ Tunggu keputusan undian (balloting), lepas tu tunggu listing.

Belum ada akaun broker? Tengok reward untuk new user kat bawah ni. 👇

Aplikasi Saya →

REGISTER · KOD DAUSDK37

Nak apply IPO? Kena ada akaun broker dulu.

New user boleh claim reward bila daftar guna kod Daus — sehingga RM1,500 kat Moomoo, RM25 kat FSM One. Kod: DAUSDK37

PARTNER BROKERMoomooFSM One

Daus mungkin terima komisen rujukan. Bukan nasihat kewangan. Pelaburan melibatkan risiko. 18+ Malaysia sahaja.