
TERSENARAIACE
Sum Technology Berhad
IPO cleanroom proxy semiconductor & data centre — oversubscribe 110.54 kali, hari pertama listing +87.5%.
HARGA IPO
RM0.28
SEKARANG
RM0.605
▲ +116.1% SEJAK IPO
IPO HUB / EMITS BERHAD
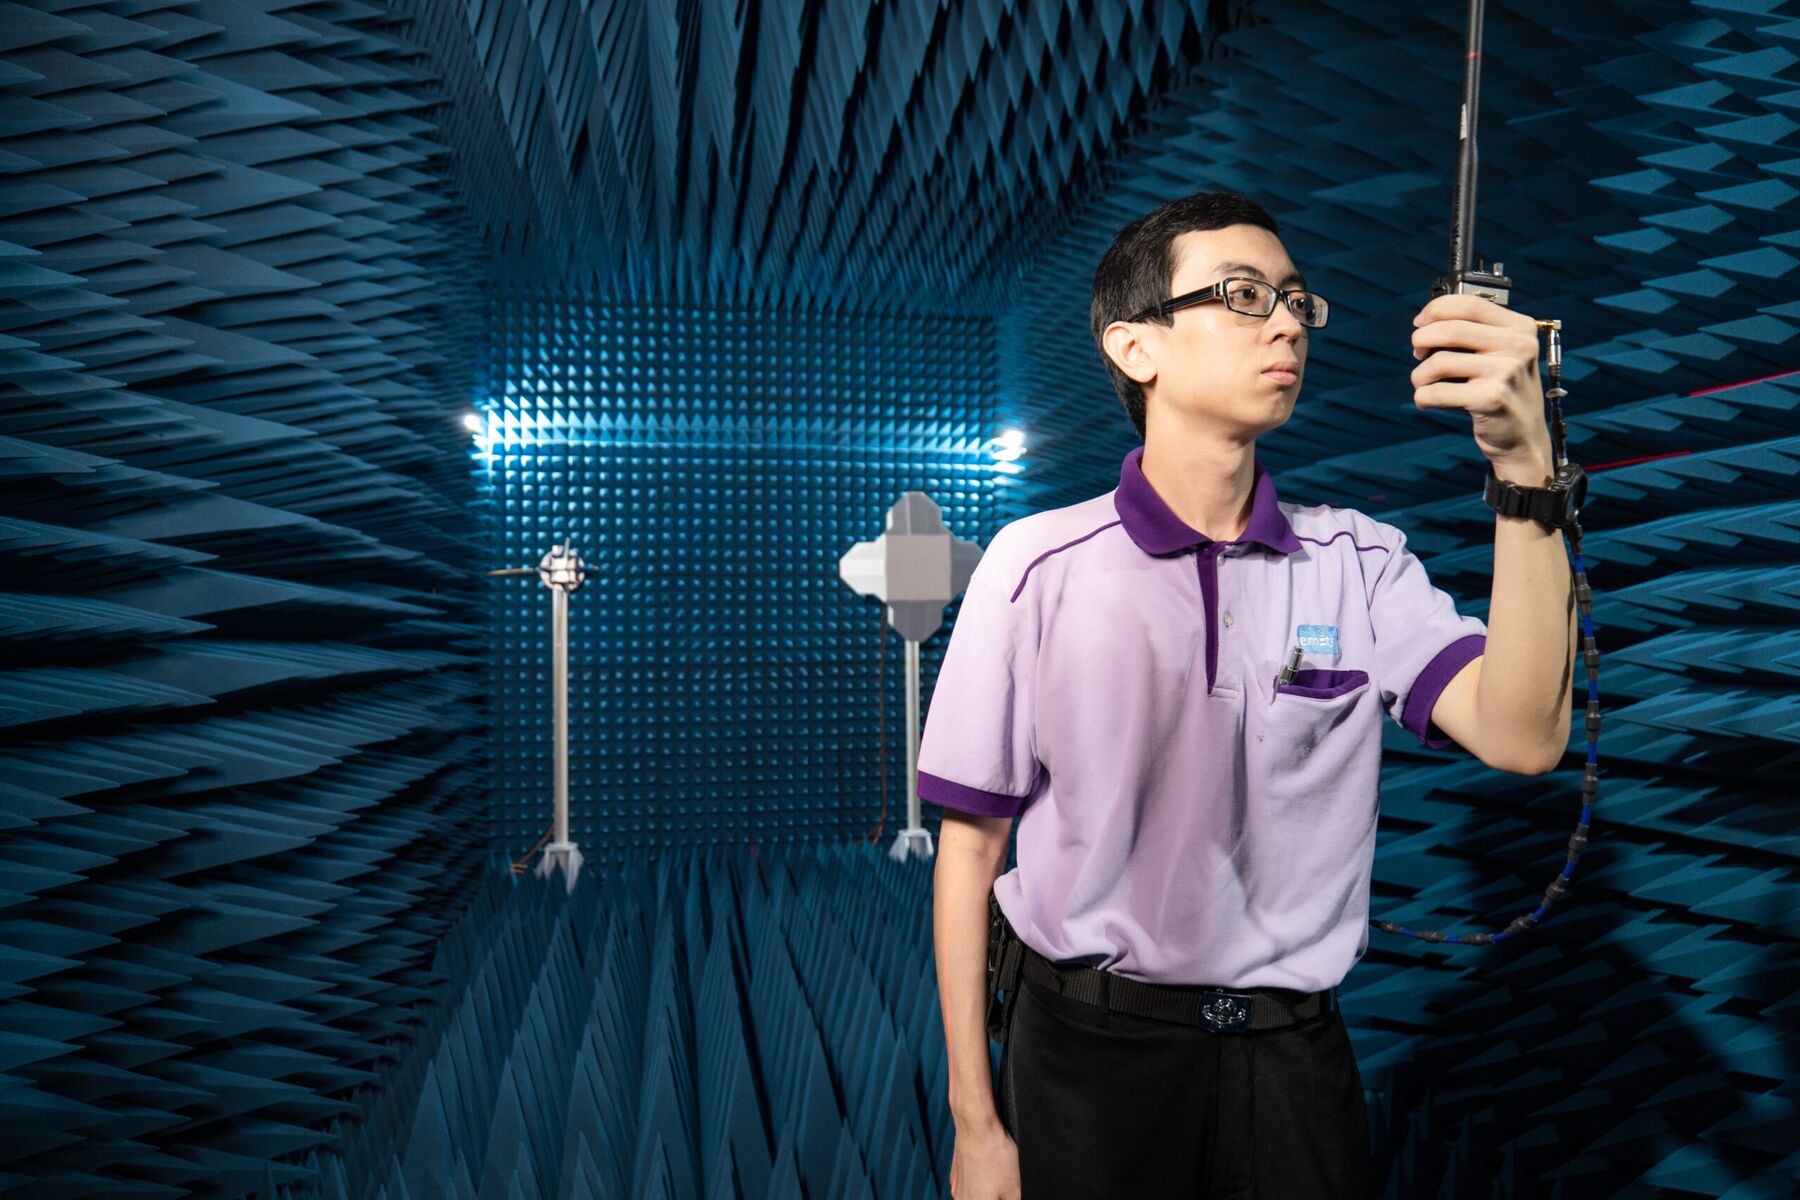
Kilang di Bayan Lepas yang buat antena untuk walkie-talkie, kebanyakannya untuk Motorola, yang bawa 78% hasil. Untung RM5.20 juta pada P/E 14.4 kali, tapi hasil enam bulan terkini jatuh sekitar 10% bila ringgit menguat, dan 40% duit IPO diperuntukkan untuk projek antena 5G yang belum ada pesanan.
🕔 Analisis terakhir disemak: 06 Nov 2026
⚡ BACA 30 SAAT
Tiga benda yang patut korang faham dulu:
TREND UNTUNG
Naik
FY2023 → FY2025
P/E RATIO
14.4x
harga vs untung
PUBLIC BALLOT
5.0%
bahagian retail
PATUH SYARIAH
Ya
status SC
RISIKO UTAMA DINYATAKAN
Bergantung pada Motorola
Fakta ringkas dari prospektus — bukan skor, bukan syor. Scroll bawah untuk cerita penuh.
FAKTA UTAMA
RM16.00
100 UNIT × RM0.16 SEUNIT
DUIT DIKUMPUL
RM15.0 juta
gross, masuk syarikat/penjual
MARKET CAP
RM75.0 juta
nilai syarikat masa listing
P/E RATIO
14.4x
berapa kali ganda untung korang bayar
SAHAM DITAWARKAN
28.0%
seluruh tawaran, termasuk placement
PUBLIC BALLOT
5.0%
bahagian korang boleh mohon
TUNAI BERSIH
RM1.48 juta
tunai tolak semua pinjaman
ROE
11.4%
pulangan atas ekuiti (untung ÷ ekuiti)
MORATORIUM PROMOTER
Dato' Seri Goh, Loy, H'ng dan Chan Tsai-Huo (60.7%) dikunci sepenuhnya 6 bulan, dan dua pelabur pra-listing (3.9%) juga 6 bulan. Selepas tu 45% syarikat kekal dikunci 6 bulan lagi, dan selepas itu baki tu boleh dijual maksimum satu pertiga setahun.
POLISI DIVIDEN
Sasaran kira-kira 20% untung setahun, tiada dasar rasmi
SIAPA DAPAT APA — PECAHAN SAHAM
🧮 KIRA CEPAT
Kalau korang nak masuk dengan…
DAPAT MOHON
62 lot
= UNIT SAHAM
6,200
KOS SEBENAR
RM992.00
BAKI
RM8.00
MOHON ≠ DAPAT — TERTAKLUK PADA BALLOTING. BUKAN NASIHAT KEWANGAN.
SUMBER: PROSPEKTUS EMITS, NOVEMBER 2026
💡 Belum ada akaun broker untuk apply? Reward new user sehingga RM1,500 →
TARIKH PENTING
BUKA MOHON
6 November 2026
TUTUP MOHON
19 November 2026
UNDIAN
23 November 2026
PERUNTUKAN
30 November 2026
PENYENARAIAN
1 Disember 2026
🔔 Nak alert untuk IPO ni je?
Letak email — Daus alert korang khas untuk IPO ni sahaja: bila buka mohon, hampir tutup, dan bila nak listing. Bukan newsletter penuh.
Email untuk alert IPO ni sahaja — takde spam. Bukan nasihat kewangan. Polisi Privasi
BUKA SERENTAK
| Syarikat | Tutup | Harga · 1 lot | P/E | Market cap | Ballot awam | Listing | Syariah |
|---|---|---|---|---|---|---|---|
| IOIREITIOIPG Malaysia REIT · MAIN | 10 Nov 2026TUTUP DALAM 3 HARI | RM0.96RM96 | 6.60%yield REIT | RM5,280.0 juta | 2.00% | 25 Nov 2026 | — |
| YESYes Group Management · ACE | 13 Nov 2026TUTUP DALAM 6 HARI | RM0.18RM18 | 12.68× | RM95.4 juta | 5.00% | 26 Nov 2026 | Ya |
| EMITS← INIEmits · ACE | 19 Nov 2026TUTUP DALAM 12 HARI | RM0.16RM16 | 14.40× | RM75.0 juta | 5.00% | 01 Dis 2026 | Ya |
Kalau mohon 1 lot setiap satu, jumlah duit yang ditahan serentak ialah RM130.
Setiap permohonan diundi berasingan. Duit permohonan ditolak masa korang mohon, dan untuk permohonan yang tak berjaya, duit tu dipulangkan selepas ballot. Jadi kalau nak mohon lebih dari satu, pastikan baki cukup untuk semua sekali. P/E dan ballot awam diambil dari halaman setiap IPO dalam hub ni; tekan nama syarikat untuk analisis penuh.
PELUANG BERJAYA
Pecahan 131.3 juta saham yang ditawarkan
Peratus daripada modal saham diperbesar (468,769,000 saham)
23,439,000 saham baharu · separuh untuk Bumiputera
11,719,000 saham baharu · 102 orang
58,596,000 saham
37,502,000 saham dijual lima pemegang saham
% modal diperbesar
Placement maksudnya saham dijual terus kepada pelabur terpilih, bukan melalui undian. Offer for sale maksudnya pemegang saham lama jual saham mereka; duit RM6.0 juta tu pergi kepada mereka, bukan kepada syarikat. Bahagian ballot cuma 5.00% syarikat, atau 17.9% saham IPO, dan satu lot 100 unit berharga RM16. Kira-kira 73% saham IPO pergi kepada pelabur placement, dan prospektus tak namakan mereka. Dalam pink form, lima pengarah dapat 300,000 saham seorang, 49 pekerja kongsi 4,919,000 saham, dan 48 orang yang prospektus kategorikan sebagai penyumbang (boleh termasuk pelanggan, pembekal dan rakan niaga) kongsi 5,300,000 saham. Cuma saham ballot dan pink form, 35,158,000 semuanya, yang diunderwrite oleh Mercury Securities, maksudnya kalau masih tak habis dilanggan selepas agihan semula, Mercury Securities wajib beli bakinya. Tiada mekanisme menstabilkan harga (greenshoe) selepas listing.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 3.1, 4.3 & 4.11. Peratus saham IPO dikira sendiri.
Berapa setiap pihak bayar sesaham
Kos pemegang saham sedia ada berbanding harga IPO
| Pihak | Kos sesaham | Nota |
|---|---|---|
| Pelabur IPO & pink form | RM0.16 | Untuk aset bersih kira-kira RM0.097 sesaham selepas IPO (pencairan 39.4%) |
| Pelabur pra-listing: Lim Kean Yap (3.3%), Tiong Keng Woo (0.6%) | ≈RM0.168 | Bayar RM3.1 juta pada RM8.00 seunit, 2024 hingga 2025. Dikira semula selepas ambil alih dan pecahan saham. Lebih tinggi daripada harga IPO (kiraan kami) |
| Dato' Seri Goh, Ts. Loy Boon Liang, H'ng Chuen Yeou, Por Chee Seong, Ho Kooi Yong | RM0.02 | Kos tunai efektif seperti dicetak prospektus. Dikira tepat, kira-kira RM0.021, jadi harga IPO kira-kira 7.6 kali kos ni |
Beza besar antara RM0.02 dan RM0.16 memang dijangka untuk pengasas syarikat yang dibina sejak 2015 (tafsiran kami). Satu lagi fakta: pada Mac 2024, syarikat minta Dato' Seri Goh tukar RM5.0 juta daripada pinjaman yang dia beri kepada syarikat (pendahuluan) jadi 5 juta saham Emits Technology pada RM1.00, dan pegangannya naik dari 49% ke 83%. Pada Disember 2025, dia jual 2.55 juta saham pada RM1.00 kepada Loy, H'ng, Por dan Ho. Prospektus kata tujuannya kembalikan peratusan asal dan beri rasa pemilikan kepada pengurus lama. Pelabur pra-listing bayar RM8.00 untuk RCPS (saham keutamaan yang boleh ditukar jadi saham biasa), harga yang dirunding atas 12 kali anggaran untung sesaham FY2024. Urus niaga ni berbeza tujuan, dan prospektus tak bandingkan harganya. Pelabur pra-listing dikunci 6 bulan selepas listing.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 2.2.2, 4.8, 6.2.1, 6.2.2 & 6.2.3. Kos pra-listing dikira sendiri.
Siapa pegang berapa, dan siapa jual
Pegangan sebelum dan selepas IPO
| Pemegang saham | Sebelum | Jual (RM juta) | Selepas |
|---|---|---|---|
| Dato' Seri Goh Eng Hoe (promoter, bukan pengarah) | 46.6% | 2.46 | 34.0% |
| Ts. Loy Boon Liang (Pengarah Urusan Kumpulan) | 19.0% | 1.44 | 13.3% |
| H'ng Chuen Yeou (Pengarah Eksekutif) | 19.0% | 1.44 | 13.3% |
| Por Chee Seong (Ketua Pegawai Teknikal) | 7.6% | 0.48 | 5.4% |
| Ho Kooi Yong (Ketua Pegawai Operasi) | 2.9% | 0.18 | 2.0% |
| Pelabur pra-listing | 4.9% | — | 3.9% |
| Awam & pelabur IPO lain | — | — | baki |
Tiga promoter (Goh, Loy, H'ng) pegang bersama 60.6% selepas IPO. Dato' Seri Goh pemegang saham terbesar, tapi bukan ahli lembaga pengarah Emits dan tiada jawatan pengurusan. Prospektus kata dia selalu beri nasihat strategik kepada pengarah eksekutif dan cadang bidang baharu. Daripada tujuh pengarah, empat bebas termasuk pengerusi, dan tiga bukan bebas (Loy, H'ng dan Chan Tsai-Huo). Jumlah RM setiap penjual dikira sendiri (saham × RM0.16, sebelum kos).
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 3.9, 3.10, 4.3.2, 5.1 & 9.3.4. Jumlah RM dikira sendiri.
Saham promoter dilepaskan berperingkat
Peratus syarikat di bawah moratorium, ikut masa selepas listing
Hari listing
promoter, orang berkaitan & pelabur pra-listing
Selepas 6 bulan← INI
Jun 2027 · 19.6% boleh dijual
Tahun kedua
masih dikunci
Tahun ketiga
masih dikunci
% modal diperbesar · listing 1 Disember 2026
Moratorium ialah tempoh pemilik tak dibenarkan jual saham. Ini moratorium standard Bursa untuk ACE: selepas 12 bulan, baki 45% boleh dijual maksimum satu pertiga setahun. Dato' Seri Goh, Loy, H'ng dan Chan Tsai-Huo tertakluk padanya, dan dua pelabur pra-listing dikunci 6 bulan. Por Chee Seong (5.4%) dan Ho Kooi Yong (2.0%) bukan promoter, jadi mereka tak termasuk dalam senarai moratorium, dan ikut bacaan kami saham mereka boleh dijual dari hari pertama. Saham pink form dan placement juga bebas dijual, kecuali 300,000 saham Chan Tsai-Huo, menantu Dato' Seri Goh.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 2.2. Tarikh dikira sendiri.
LATAR BELAKANG
Emits Berhad ialah kilang antena dari Bayan Lepas, Pulau Pinang. Emits buat antena untuk pembuat radio dan peralatan telekomunikasi, dan jual kepada mereka. Ini kerja OEM: pelanggan punya jenama, Emits yang kilangkan, dari reka bentuk, acuan, pemasangan sampai ujian.
Antena LMR (95.5% hasil 6B FY2026). LMR singkatan land mobile radio, radio dua hala seperti walkie-talkie. Emits bekalkan sekitar 1.13 juta unit dalam enam bulan pertama 2026, dan kebanyakannya pergi kepada Kumpulan Motorola, pelanggan yang bersama Emits sejak 2016.
Produk lain (4.5%). Antena terbenam untuk peranti industri, antena dome untuk siling atau bumbung kenderaan, dan barangan lain seperti antena logam tekan dan antena wayarles industri. Antena dome tak ada pesanan pada 6B FY2026.
Barisan Taiwan. Sebahagian pelanggan di Amerika Syarikat mahu model tertentu dikeluarkan dari negara yang ada perjanjian perdagangan dengan AS. Malaysia bukan negara tu, jadi Emits guna pembekal Jy Chyun di Taoyuan untuk siapkan antena separuh siap dari Pulau Pinang.
Pelan baharu: antena 5G. Emits dah belanja RM5.45 juta untuk empat barisan pengeluaran antena stesen pangkalan 5G, dan sedang berbincang dengan satu syarikat di AS, CCI. Belum ada pesanan belian.
Hampir semua jualan dibuat dalam dolar AS, dan 84.1% hasil 6B FY2026 datang dari luar negara. Kumpulan ada 54 pekerja tetap ditambah sekitar 117 pekerja kontrak. Syarikat diuruskan oleh Pengarah Urusan Kumpulan Ts. Loy Boon Liang, 58 tahun, dan Pengarah Eksekutif H'ng Chuen Yeou, 58 tahun. Pemegang saham terbesar, Dato' Seri Goh Eng Hoe, 73 tahun, bukan ahli lembaga pengarah.
Satu syarikat induk, satu kilang di Pulau Pinang, satu barisan pemasangan di Taiwan
Struktur Kumpulan semasa listing
Tekan kotak untuk tengok apa syarikat tu buat.
OEM maksudnya pelanggan punya jenama dan reka bentuk akhir, dan Emits yang kilangkan. Antena pasif pula antena yang tak perlu kuasa sendiri untuk terima dan hantar isyarat. Bila korang tengok walkie-talkie dengan batang getah hitam di atasnya, batang tu antena jenis ni. Emits tak buat radio. Emits buat antena dan hantar kepada pembuat radio.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 3.2, 3.3, 6.1, 6.2, 6.4, 7.1 & 7.23.
Hampir semua hasil datang dari satu produk: antena walkie-talkie
Hasil ikut produk. 6B maksudnya enam bulan hingga 30 Jun 2026
32.0
41.0
39.6
18.2
FY2023
FY2024
FY2025
6B FY2026
RM juta · tahun kewangan berakhir 31 Dis · lajur 6B cuma setengah tahun
LMR singkatan land mobile radio, iaitu radio dua hala seperti walkie-talkie. LMR ialah 95.5% hasil 6B FY2026 dan 96.9% untung kasarnya. Antena dome tak ada pesanan langsung pada 6B FY2026. Antena 5G belum ada dalam carta ni sebab belum ada hasil.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 3.12, 7.2.1 & 12.2.
Motorola bawa hampir empat daripada setiap lima ringgit hasil
Bahagian Kumpulan Motorola berbanding semua pelanggan lain
FY2023
FY2024
FY2025
6B FY2026
% hasil
Dalam RM: RM21.00 juta, RM33.01 juta, RM28.91 juta dan RM14.17 juta untuk enam bulan. Motorola pelanggan Emits sejak 2016, iaitu sejak tahun pertama beroperasi. Perjanjian bekalan bertarikh 29 Julai 2024 ada tempoh awal tiga tahun hingga 28 Julai 2027, lepas tu sambung sendiri setahun demi setahun kecuali satu pihak beri notis tak mahu sambung. Ringkasan terma dalam prospektus tak sebut sebarang jumlah pembelian minimum: ayatnya, Motorola 'may source' (boleh dapatkan) produk di bawah terma tu, dan jualan sebenar berlaku ikut pesanan belian. Harga pula tetap sepanjang tempoh awal, dan tak boleh lebih tinggi daripada harga yang Emits beri kepada pelanggan lain untuk kuantiti yang sama atau lebih kecil.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 7.10, 7.22(i) & 9.1.1.
Selain Motorola, pelanggan lain semuanya kecil
Lima pelanggan terbesar 6B FY2026, peratus jumlah hasil
| Pelanggan (seperti dilabel prospektus) | Lokasi | Hubungan | 6B FY2026 |
|---|---|---|---|
| Kumpulan Motorola | AS, Jerman, Malaysia, China | 10 tahun | 78.1% |
| Kumpulan Pelanggan B | Hong Kong | 10 tahun | 7.6% |
| BK Technologies | AS | 5 tahun | 3.4% |
| Pelanggan A | Malaysia | 4 tahun | 3.4% |
| Pelanggan F | Malaysia | 4 tahun | 2.3% |
| Lima teratas: FY2023 / FY2024 / FY2025 / 6B FY2026 | 91.4% / 93.4% / 91.6% / 94.8% |
Tiada pelanggan lain lebih 10% hasil. Pelanggan kedua dan seterusnya bertukar-tukar setiap tahun: BK Technologies jatuh dari RM2.99 juta (9.3%) pada FY2023 ke RM0.62 juta (3.4%) dalam enam bulan pertama 2026 (setengah tahun, jadi bandingkan peratus, bukan RM). Hampir semua jualan dibuat terus kepada pembuat jenama (96.0% pada 6B FY2026), bukan melalui syarikat EMS (pengilang kontrak elektronik).
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 7.3 & 7.10.
Kebanyakan antena dihantar ke Amerika Syarikat
Hasil ikut lokasi penghantaran
32.0
41.0
39.6
20.3
18.2
FY2023
FY2024
FY2025
6B FY2025
6B FY2026
RM juta
Luar negara ialah 84.1% hasil 6B FY2026. Hasil ke AS jatuh 15.4% dalam enam bulan tu, yang prospektus kaitkan dengan jualan lebih rendah kepada beberapa pelanggan AS, antara lain kerana tarif timbal balik AS. Jerman dan Hong Kong naik. Dua lajur 6B FY2025 dan 6B FY2026 tu masing-masing setengah tahun, jadi bandingkan sesama sendiri, bukan dengan lajur setahun penuh.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 7.2.1 & 12.2.2. Kumpulan 'lain-lain' dikira sendiri.
Kenapa ada barisan pemasangan di Taiwan
Susunan dengan Jy Chyun, pembekal terbesar Emits
| Perkara | Apa prospektus kata |
|---|---|
| Sebab wujud | Sebahagian pelanggan di AS mahu model tertentu dikeluarkan dari negara yang ada perjanjian perdagangan dengan kerajaan AS (Designated Country). Malaysia bukan negara tu, Taiwan ya. Beroperasi sejak Oktober 2018. |
| Cara kerja | Antena separuh siap dari Pulau Pinang dihantar ke Taiwan. Pekerja Jy Chyun pasang, uji, bungkus dan hantar terus kepada pelanggan, ikut prosedur Emits. |
| Saiz pembelian | Jy Chyun pembekal terbesar setiap tempoh: 35.7%, 37.5%, 38.9% dan 38.4% pembelian (RM3.31 juta pada 6B FY2026), termasuk yuran OEM dan komponen |
| Risiko yang prospektus sebut sendiri | Jy Chyun sendiri pengilang OEM, jadi pelanggan Emits boleh pergi terus kepada Jy Chyun untuk produk yang sama |
| Tempoh | Perjanjian servis 25 Ogos 2025 tiada tarikh tamat; Emits Radio Wave boleh tamatkan dengan notis 30 hari. Tempoh sewa ruang ialah 8 tahun dari 10 Disember 2020. |
Prospektus panggil Jy Chyun pengilang kontrak pihak ketiga. Prospektus kata Emits tak bergantung pada Jy Chyun untuk bahan, tapi operasi barisan Taiwan memang bergantung padanya.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 6.1.4.2, 7.11, 7.22(ii), 7.23.2 & 9.1.7.
Kilang guna separuh kapasiti untuk produk utamanya
Kadar penggunaan kapasiti, FY2025
Lain-lain
637,500 unit
Antena LMR← INI
13 barisan · 2.11 juta unit
Antena dome
12,401 unit
Antena terbenam
318,260 unit
Antena 5G
4 barisan baharu · 5 unit demo
% · dua syif 11 jam sehari, purata 22 hari bekerja sebulan
Prospektus kata LMR cuma 50% sebab masa terbuang bila susun semula barisan untuk model berbeza, dan sebab sengaja simpan kapasiti lebih untuk pesanan mengejut. Kerja pemasangan masih banyak guna tangan, dan prospektus kata tak praktikal untuk automatikkan sepenuhnya kerana model banyak tapi kuantiti setiap model kecil. Kumpulan ada 54 pekerja tetap pada LPD (6 Oktober 2026, tarikh terkini data prospektus), ditambah purata 117 pekerja kontrak sebulan pada 6B FY2026.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 7.5.4, 7.9, 7.12 & 12.2.3.
Pasaran antena pasif dunia
Jualan antena pasif seluruh dunia
2021
2022
2023
2024
2025← INI
2028 (unjuran)
USD bilion · Providence Strategic Partners
Pasaran dunia tumbuh purata 9.0% setahun dari 2021 ke 2025, dan penyelidik unjur 5.9% setahun hingga 2028. Bahagian Emits sekitar 0.2% pasaran dunia. Antena stesen pangkalan, kategori yang Emits nak masuk, bernilai USD657.3 juta pada 2025. Penyelidik tak beri saiz khusus untuk pasaran LMR, iaitu pasaran sebenar Emits, atau saiz pasaran Malaysia.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 8 (laporan Providence, 2 November 2026).
GALERI
⤢ Tekan gambar untuk besarkan
KEWANGAN
| Tahun | Revenue | Untung | OCF | Margin |
|---|---|---|---|---|
| FY2023 | 32.0 | 2.2 | 8.7 | 6.8% |
| FY2024 | 41.0 | 5.8 | 8.9 | 14.2% |
| FY2025 | 39.6 | 5.2 | 6.8 | 13.1% |
| 6B FY2026 | 18.2 | 2.1 | 2.7 | 11.4% |
ANGKA DALAM RM JUTA · OCF = ALIRAN TUNAI OPERASI
KONSENTRASI PELANGGAN
Peratusan daripada revenue. Konsentrasi tinggi = pergantungan besar pada pelanggan tertentu (fakta prospektus).
Hasil: RM32.01j → RM40.99j → RM39.65j, dan RM18.15j untuk enam bulan hingga Jun 2026 (6B FY2025: RM20.27j). Tahun kewangan berakhir 31 Disember.
Untung selepas cukai: RM2.17j → RM5.83j → RM5.20j, dan RM2.07j untuk enam bulan (6B FY2025: RM2.14j). Margin kasar 25% hingga 30%, margin bersih 13.1% pada FY2025.
FY2024: tahun naik. Motorola naik RM12.0j, dari model baharu yang masuk pengeluaran besar. Hasil naik 28.1% dan untung lebih dua kali ganda.
FY2025 dan 6B FY2026: turun dari puncak. Hasil dalam USD naik sedikit pada FY2025, tapi ringgit menguat dan jualan ke Motorola jatuh RM4.1j. Pada 6B FY2026, hasil dalam USD hampir sama (USD4.55j), tapi kadar turun dari 4.423 ke 3.985, jadi hasil dalam ringgit jatuh sekitar 10%. Margin kasar turun ke 26.7%, dan untung sebelum cukai jatuh 14.4%. Untung selepas cukai cuma jatuh 3.2% sebab kadar cukai turun, kerana aset cukai tertunda RM0.2j dan elaun pelaburan semula RM0.07j.
Tunai dan hutang. Tunai operasi positif setiap tempoh: RM27.0j dari FY2023 hingga 6B FY2026, berbanding untung RM15.3j (kiraan kami). Pinjaman turun dari RM10.70j ke RM6.38j, gearing (pinjaman dibahagi ekuiti) 0.18 kali. Tunai RM7.86j pada 30 Jun 2026.
Juruaudit (TGS TW PLT) beri pendapat tanpa kualifikasi atas akaun gabungan, maksudnya mereka berpendapat akaun tu dibentangkan dengan saksama. Itu bukan penilaian atas bisnes atau harga saham. Prospektus tak beri ramalan untung, dan syarikat tak simpan buku pesanan kerana pelanggan hantar pesanan belian setiap minggu atau bulan.
Dua tempoh berturut-turut hasil turun
Hasil berbanding untung selepas cukai
32.01
2.17
40.99
5.83
39.65
5.20
20.27
2.14
18.15
2.07
FY2023
FY2024
FY2025
6B FY2025
6B FY2026
RM juta · lajur 6B cuma setengah tahun · 6B FY2025 belum diaudit
FY2025: hasil jatuh 3.3%, dan untung jatuh 10.8% walaupun kadar cukai turun ke 16.0% kerana elaun pelaburan semula RM0.59 juta atas mesin 5G. 6B FY2026: hasil jatuh sekitar 10%, untung kasar jatuh 16.7% dan untung sebelum cukai jatuh 14.4%, tapi untung selepas cukai cuma jatuh 3.2%, sebab kadar cukai berkesan turun dari 27.2% ke 17.7%. Jadi angka untung bersih nampak lebih stabil daripada operasinya (bacaan kami).
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 12.1.1, 12.2.2, 12.2.9 & Laporan Akauntan nota 22.
Jual dalam dolar, lapor dalam ringgit: bila ringgit kuat, hasil nampak turun
Hasil dalam USD, kadar tukaran dan hasil dalam ringgit
| FY2023 | FY2024 | FY2025 | 6B FY2025 | 6B FY2026 | |
|---|---|---|---|---|---|
| Hasil dalam USD (juta) | 7.06 | 9.01 | 9.31 | 4.57 | 4.55 |
| Purata RM setiap USD | 4.529 | 4.548 | 4.251 | 4.423 | 3.985 |
| Jumlah hasil (RM juta) | 32.01 | 40.99 | 39.65 | 20.27 | 18.15 |
| % hasil dalam USD | 99.96% | 100.0% | 99.8% | 99.7% | 99.9% |
| % pembelian dalam USD | 61.7% | 69.8% | 60.8% | — | 55.8% |
| Margin untung kasar | 25.3% | 30.2% | 28.0% | 28.7% | 26.7% |
| Rugi tukaran asing bersih (RM ribu) | 336 | 70 | 595 | 589 | 63 |
Pada FY2025, hasil dalam USD sebenarnya naik 3.3%, tapi hasil dalam ringgit jatuh 3.3%. Pada 6B FY2026, hasil dalam USD hampir sama, tapi ringgit yang lebih kuat buat hasil dalam ringgit jatuh sekitar RM2.1 juta. Ikut kiraan kasar kami, setiap 10 sen perubahan kadar RM/USD ubah hasil setahun sekitar RM0.9 juta atas jualan USD9.3 juta, tapi kira-kira separuh lebih pembelian juga dalam USD, jadi kesan pada untung lebih kecil. Emits ada kemudahan kontrak hadapan USD dan guna ikut budi bicara: pada LPD, yang tinggal kira-kira USD0.5 juta (RM2.0 juta). Selain tu, Emits bergantung pada lindung nilai semula jadi melalui akaun mata wang asing.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 9.1.2, 12.2.2 & 12.10.1. Kesan 10 sen dikira sendiri.
Daripada setiap RM1 jualan, berapa yang tinggal?
Hasil setiap tempoh dipecahkan ikut ke mana duit tu pergi
Daripada setiap RM1 jualan · 6B FY2026
| Ke mana | FY2023 | FY2024 | FY2025 | 6B FY2026 | Beza FY2023→6B FY2026 |
|---|---|---|---|---|---|
| Bahan & yuran OEM Jy Chyun | 51.7 | 47.5 | 47.7 | 48.0 | -3.7 |
| Pekerja kilang (kontrak & tetap) | 19.4 | 19.1 | 20.4 | 20.6 | +1.2 |
| Overhed kilang | 3.6 | 3.2 | 3.8 | 4.8 | +1.2 |
| Belanja operasi bersih: staf, pejabat, tukaran asing, faedah | 15.9 | 10.9 | 12.4 | 12.8 | -3.1 |
| Cukai | 2.6 | 5.1 | 2.5 | 2.5 | -0.2 |
| Untung selepas cukai← yang tinggal | 6.8 | 14.2 | 13.1 | 11.4 | +4.6 |
Sen bagi setiap RM1 hasil · belanja operasi dikira bersih selepas tolak pendapatan lain · dikira sendiri dari penyata untung rugi
Kira-kira 48 sen daripada setiap ringgit jualan pergi kepada bahan dan yuran pemasangan. Kos pekerja kilang kira-kira 20 sen, dan naik bila gaji minimum naik ke RM1,700 mulai Februari 2025. Depresiasi (kos mesin yang dipecah ikut tahun) barisan 5G baharu mula naikkan overhed kilang pada 6B FY2026, walaupun barisan tu belum ada hasil.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 12.1.1 & 12.2.3. Pecahan dikira sendiri.
Tunai operasi lebih besar daripada untung, dan pinjaman makin turun
Tunai bersih dari operasi, baki tunai dan pinjaman
8.65
3.03
10.70
8.88
7.60
9.28
6.82
6.89
7.57
2.66
7.86
6.38
FY2023
FY2024
FY2025
6B FY2026
RM juta · baki pada akhir tempoh · lajur 6B FY2026 cuma setengah tahun
Dari FY2023 hingga 6B FY2026, tunai operasi berjumlah RM27.0 juta berbanding untung RM15.3 juta (kiraan kami), sebahagiannya sebab depresiasi dan pergerakan modal kerja. Baki pada 30 Jun 2026 ialah pinjaman bertempoh dalam USD, untuk beli dan ubah suai kilang serta modal kerja, dengan kadar 5.21%. Tiada duit IPO untuk bayar pinjaman. Sebelum IPO, tunai syarikat dipakai untuk bayar hutang dan bina barisan 5G (RM4.30 juta perbelanjaan modal pada FY2025).
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 12.1.1.3, 12.3 & 12.4. Jumlah dikira sendiri.
Motorola bayar lebih lambat daripada terma biasa
Purata hari kutip hutang berbanding terma kredit 30 hingga 90 hari
| FY2023 | FY2024 | FY2025 | 6B FY2026 | |
|---|---|---|---|---|
| Hari kutip: Kumpulan Motorola | 167 | 103 | 113 | 102 |
| Hari kutip: semua pelanggan | 126 | 100 | 102 | 100 |
| Hari bayar kepada pembekal | 52 | 44 | 45 | 49 |
| Hari simpan stok | 80 | 44 | 47 | 51 |
| Peruntukan hutang ragu (RM ribu) | 112 | 57 | 63 | 63 |
Prospektus kata ini kerana masa pemprosesan bayaran Motorola lebih panjang, dan Emits benarkan masa lebih panjang sebagai strategi kekalkan hubungan jangka panjang. Tiada hutang lapuk dihapus kira, pada 30 Jun 2026 tiada baki tertunggak lebih 60 hari, dan prospektus kata sejarah bayaran pelanggan memuaskan. Maksudnya, Emits bayar pembekal dalam 49 hari tapi tunggu sekitar 100 hari untuk dibayar. Modal kerja RM6.0 juta untuk projek 5G pun dikira atas purata kutipan sekitar 107 hari.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 4.9.1, 9.1.11 & 12.7.
SUMBER: PROSPEKTUS EMITS, NOVEMBER 2026
PENGGUNAAN DANA
Ke mana RM15.0 juta itu pergi
Pecahan duit IPO daripada 93.75 juta saham baharu
bahan mentah RM5.2j untuk 3 bulan pertama pengeluaran, 40 pekerja kontrak RM0.3j, overhed & staf RM0.5j · 24 bulan · RM6.0 juta
yuran profesional RM3.25j, underwriting, placement & broker RM0.49j, lain-lain RM0.46j · 1 bulan · RM4.2 juta
3 mesin acuan & pengadun resin RM2.5j, mesin prototaip RM1.0j, 2 pengimpal laser RM0.3j, kebuk kejutan haba RM0.2j · 24 bulan · RM4.0 juta
insurans RM0.4j, pemasaran termasuk yuran pengenal RM0.2j, pentadbiran RM0.2j · 24 bulan · RM0.8 juta
RM juta · % kutipan kasar IPO
28% duit IPO habis untuk kos penyenaraian. Tiada duit IPO untuk bayar pinjaman, dan tiada untuk barisan 5G itu sendiri, sebab dah siap dibina. RM6.0 juta dari offer for sale pergi terus kepada lima pemegang saham penjual, bukan kepada syarikat. Peratus RM6.0 juta dan RM0.8 juta dikira sendiri; prospektus gabungkan kedua-duanya sebagai modal kerja 45.3%.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 3.8 & 4.9.
Projek antena 5G: apa yang dah ada, apa yang belum
Status setiap langkah pada LPD (6 Oktober 2026)
| Langkah | Status |
|---|---|
| 4 barisan pengeluaran & 5 bilik perisai (bilik yang halang isyarat luar) dengan penguji PIM (uji gangguan isyarat dalam antena) | Siap Disember 2025. Kos RM5.45 juta dibayar penuh, dari RCPS RM3.10 juta dan dana dalaman RM2.35 juta. Kapasiti sekitar 6,336 unit setahun |
| Pelanggan | CCI (Communication Components, Inc), syarikat swasta AS yang jual peralatan rangkaian tanpa wayar. Ia satu-satunya yang setakat ini minta Emits buat antena 5G; syarikat kata masih cari pelanggan lain. Perbincangan bermula pertengahan 2024. Tiada pesanan belian lagi |
| 40 unit demo (2 model) | Dihantar suku pertama 2026. CCI beri kelulusan bersyarat untuk 1 model pada Mei 2026. Ujian model kedua tak habis |
| Perubahan reka bentuk | Akhir Julai 2026, CCI minta spesifikasi tambahan. September 2026, CCI minta set demo baharu. Reka bentuk baharu dijangka 6 hingga 9 bulan dari LPD, kemudian ujian sehingga kira-kira 6 bulan |
| Pesanan pengeluaran besar pertama | Sasaran suku pertama 2028, selepas ujian siap pada suku keempat 2027 |
| Saiz kalau berjaya | CCI mungkin perlukan 4,000 hingga 6,000 unit setahun, pada sekurang-kurangnya USD1,000 seunit (kira-kira RM4,085). Itu sekurang-kurangnya RM16 juta hingga RM24 juta hasil setahun (kiraan kami), tapi margin mungkin lebih rendah daripada julat sejarah 25.3% hingga 30.2% |
| Kalau tak berjaya | Mesin digunakan semula untuk antena 5G jenis lain, untuk pelanggan lain yang mungkin diperoleh, dengan kos sehingga kira-kira RM0.1 juta. Prospektus kata baki duit yang tak digunakan akan beli bahan untuk pesanan antena 5G lain yang mungkin diperoleh. Pesanan tu belum wujud, dan prospektus tak sebut pelan kalau tiada pesanan 5G langsung |
Dalam draf prospektus Mac 2026, ikut laporan The Edge, syarikat jangka dapat projek ni sebelum Jun 2026. Sekarang sasarannya suku pertama 2028, selepas CCI minta spesifikasi tambahan dan reka bentuk baharu. Ikut kiraan kami, reka bentuk paling lambat (9 bulan) campur ujian paling lama (sekitar 6 bulan) jatuh sekitar Januari 2028, belum kira masa buat set demo baharu. Jadi sasaran suku keempat 2027 tak banyak ruang untuk lewat. Mesin 5G dah mula didepresiasi walaupun belum ada hasil. RM4.0 juta mesin R&D pula khusus untuk jabatan R&D, dan prospektus tak kaitkan mesin tu dengan 5G, walaupun kata ia boleh digunakan untuk pengeluaran bila ada pesanan besar.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 4.9, 7.18.1, 7.18.2 & 9.1.3; The Edge, 11 Mac 2026. Saiz hasil dikira sendiri.
SUMBER: PROSPEKTUS EMITS, NOVEMBER 2026
PENILAIAN DAUS
✓ PRO
Hubungan 10 tahun dengan jenama global
Motorola bersama Emits sejak 2016. Prospektus kata tiada tuntutan atau pertikaian pada 6 Oktober 2026, dan Emits lepas audit pembekal pelanggan.
Tunai operasi positif setiap tempoh
RM27.0 juta dari FY2023 hingga 6B FY2026, berbanding untung RM15.3 juta (kiraan kami). Pinjaman turun dari RM10.70 juta ke RM6.38 juta.
Masih ada ruang kapasiti
Barisan LMR cuma guna 50% kapasiti pada FY2025, jadi ikut bacaan kami pertumbuhan jualan tak semestinya perlukan barisan baharu, walaupun prospektus kata sebahagiannya masa terbuang tukar model.
Margin atas kebanyakan pemain
Margin kasar 28.0% dan bersih 13.1% pada FY2025, atas kebanyakan pemain dalam senarai penyelidik kecuali Amphenol, walaupun perbandingan tak setara sepenuhnya.
Kilang milik sendiri, patuh Syariah
Kilang Bayan Lepas dinilai RM18.5 juta. Majlis Penasihat Syariah SC klasifikasikan saham ni patuh Syariah pada 7 Mei 2026. Sasaran dividen kira-kira 20% untung.
✕ KONTRA
Satu pelanggan 78% hasil
Tiada komitmen pembelian minimum dalam ringkasan perjanjian, dan tempoh awalnya tamat Julai 2027. Hilang atau kurang pesanan Motorola terus kena hasil.
Duit IPO untuk projek tanpa pesanan
RM6.0 juta (40%) untuk modal kerja antena 5G. Setakat ni cuma CCI yang minta, CCI baru minta reka bentuk baharu, dan sasaran pesanan pengeluaran besar pertama suku pertama 2028.
Ringgit kuat turunkan hasil
99.9% hasil dalam USD. Hasil 6B FY2026 jatuh sekitar 10% walaupun jualan dalam USD hampir sama.
P/E sedikit atas median, untung bakal kena kos penyenaraian
14.4 kali berbanding median 13.33 kali. RM2.86 juta kos penyenaraian yang tinggal, kira-kira 55% untung FY2025, akan ditolak sekali.
Ballot kecil, lima pemegang saham jual sebahagian
Cuma 23.4 juta saham (5.00% syarikat) untuk orang awam. Lima pemegang saham jual saham bernilai RM6.0 juta, dan masih pegang 68% lepas IPO.
Cuba sendiri: P/E ikut angka untung yang dipilih
Harga RM0.16 × 468.77 juta saham = market cap RM75.0 juta. Gerakkan untung setahun.
RM5.20 juta
P/E pada harga IPO
14.41×
Lompat ke:
Perlu 14.4 tahun untung macam ni untuk sama dengan market cap.
Aritmetik sahaja, bukan unjuran. Garisan rujukan ialah median IPO ACE 2026 dalam hub ni.
Prospektus kata P/E kira-kira 14.4 kali atas untung FY2025. Median 26 IPO ACE 2026 yang ada data P/E dalam hub ni, termasuk EMITS, ialah 13.33 kali. Atas untung 12 bulan terkini, P/E sekitar 14.6 kali. Kalau enam bulan pertama 2026 digandakan, kira-kira 18.1 kali. Kos penyenaraian RM2.86 juta yang belum ditolak akan kena sekali sahaja, dalam suku syarikat disenaraikan; kalau ditolak dari untung FY2025 sebagai ilustrasi, P/E jadi kira-kira 32 kali. Semua tu aritmetik, bukan unjuran. Prospektus tak beri ramalan untung.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 3.7, 4.7, 9.1.12, 12.1.1 & 14. Data rujukan: ipo.dausdk.com.
Angka nilaian pada harga RM0.16
Seperti dinyatakan dalam prospektus, dan dikira semula
| Ukuran | Angka | Maksudnya |
|---|---|---|
| Harga IPO | RM0.16 | Satu lot 100 unit = RM16 |
| Market cap masa listing | RM75.0 juta | 468.77 juta saham × RM0.16 |
| P/E atas FY2025 | ≈14.4× | Untung sesaham (EPS) 1.11 sen atas modal diperbesar |
| Aset bersih sesaham selepas IPO | RM0.097 | Aset bersih proforma (dikira seolah-olah IPO dah selesai) RM45.6 juta; harga kira-kira 1.64× aset bersih |
| Pencairan kepada pelabur baharu | 39.4% | Bayar RM0.16 untuk kira-kira RM0.097 aset bersih |
| Pulangan atas ekuiti | ≈11.4% | Untung FY2025 atas ekuiti proforma (kiraan kami) |
| Tunai selepas IPO (proforma) | RM21.13 juta | Termasuk duit IPO yang belum dibelanjakan; RM10.8 juta dah diperuntukkan |
| Pinjaman | RM6.38 juta | Gearing (pinjaman dibahagi ekuiti) 0.18 kali pada 30 Jun 2026 |
| Dividen | ≈20% untung | Sasaran, bukan dasar rasmi. Bayaran lepas: RM2.70j (FY2024), RM1.00j (FY2025), dan tiada pada FY2023 dan 6B FY2026 |
Aset bersih termasuk penilaian semula kilang: pada FY2025, kilang dinilai semula ke RM18.5 juta, dan lebihan RM4.28 juta masuk ke ekuiti, bukan ke untung. Pinjaman syarikat dalam USD, jadi nilainya dalam ringgit turun bila ringgit menguat, walaupun jumlah USD sama (bacaan kami).
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 3.7, 4.7, 4.8, 12.14, 12.15, 13 nota 5 & 14. Pulangan atas ekuiti dan gandaan aset bersih dikira sendiri.
Emits berbanding pemain lain di Malaysia
Tahun kewangan terkini, seperti disenaraikan penyelidik bebas
| Syarikat | Hasil | Margin kasar | Margin bersih |
|---|---|---|---|
| Amphenol TCS (M) (Dis 2025) | RM622.1j | 41.7% | 29.9% |
| Amphenol DC Electronics (Dis 2024) | RM476.1j | 31.2% | 20.6% |
| TE Connectivity Malaysia (Sep 2025) | RM264.7j | 9.3% | 1.8% |
| TE Connectivity Operations (Dis 2025) | RM164.8j | 5.4% | 2.0% |
| Auto Antenna Manufacturer (Ogos 2024) | RM72.8j | 14.7% | 6.6% |
| Huber+Suhner (M) (Dis 2024) | RM52.5j | 24.7% | 12.8% |
| Emits Berhad (Dis 2025) | RM39.6j | 28.0% | 13.1% |
Penyelidik tak beri P/E untuk syarikat-syarikat ni, jadi tiada P/E untuk dibandingkan. Beberapa ialah anak syarikat kumpulan besar New York (Amphenol, TE Connectivity), dan penyelidik sendiri kata hasil mereka termasuk barangan lain seperti kabel, wayar dan kerja ejen jualan, jadi margin ni tak setara sepenuhnya. Senarai pemain dunia penyelidik juga termasuk Yageo dan Ericsson. Penyelidik kata halangan masuk tinggi sebab perlukan penyelidikan dan rekod.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 8 (laporan Providence).
FAKTOR RISIKO
Bergantung pada Motorola
65.6% hingga 80.5% hasil dalam empat tempoh. Prospektus sendiri letak ni sebagai risiko pertama. (Seksyen 7.10 & 9.1.1)
Mata wang
Hampir semua hasil dalam USD, tapi laporan dalam ringgit. Sekitar 55.8% pembelian juga dalam USD, jadi sebahagian kesan terimbang, tapi tak semua. (Seksyen 9.1.2 & 12.10.1)
Projek 5G tak dapat atau margin lebih rendah
Bergantung pada lulus ujian CCI. Kalau jadi, prospektus kata margin mungkin bawah sejarah Kumpulan kerana kos bahan dan pekerja lebih tinggi. (Seksyen 9.1.3)
Tarif dan permintaan AS
AS ialah 59.9% hasil 6B FY2026. Prospektus kata tarif dah sebabkan permintaan perlahan, dan polisi boleh berubah lagi. (Seksyen 9.2.4)
Bergantung pada Jy Chyun
Barisan Taiwan bergantung padanya, dan pelanggan boleh pergi terus kepada Jy Chyun. (Seksyen 9.1.7)
Kecacatan produk
Waranti sehingga 18 bulan; pada Motorola, kegagalan berlebihan benarkan pembatalan pesanan tanpa liabiliti. Tiada tuntutan material setakat ni. (Seksyen 7.22 & 9.1.6)
Promoter pegang majoriti undi
Tiga promoter pegang 60.6% selepas IPO. Prospektus sendiri kata mereka boleh tentukan hala tuju syarikat, pelantikan pengarah dan dividen, dan tiada jaminan kepentingan mereka selari dengan pemegang saham lain. (Seksyen 9.3.4)
Tarif AS: kadarnya berubah-ubah, dan kesannya tak dikira tepat
Garis masa tarif yang dinyatakan prospektus
| Tarikh | Perkara | Nota |
|---|---|---|
| 2 Apr 2025 | Tarif timbal balik AS: Malaysia 24% | Kemudian diumum naik ke 25% |
| 1 Ogos 2025 | Malaysia diturunkan ke 19% | Seksyen 8: semikonduktor dan elektronik dikecualikan daripada 19% tu |
| Feb 2026 | Mahkamah Agung AS batalkan tarif tu | Seksyen 8: tarif interim 10% mulai 24 Feb, tamat Julai 2026. Seksyen 9: tarif seluruh dunia sehingga 15% untuk 150 hari |
| 24 Jul 2026 | Tarif 10% atas eksport Malaysia | Di bawah Seksyen 301 |
Seksyen 8 kata semikonduktor dan elektronik dikecualikan daripada kadar 19% tu. Seksyen 9 pula kata tarif atas produk Malaysia dah sebabkan permintaan perlahan, terutamanya dari pelanggan AS, manakala Seksyen 12 guna ayat lebih lembut, iaitu tarif mungkin buat pelanggan AS lebih berhati-hati. Prospektus tak nyatakan kadar tarif sebenar untuk antena Emits, atau berapa banyak penurunan jualan yang datang dari tarif. Hasil ke AS turun 5.9% dari RM26.28 juta (FY2024) ke RM24.72 juta (FY2025), dan jatuh 15.4% pada 6B FY2026. Tapi jumlah unit antena yang dijual naik pada 6B FY2026 (1.38 juta ke 1.49 juta), jadi kesannya tak lurus (bacaan kami). Barisan Taiwan pula wujud atas sebab perdagangan lain, iaitu syarat pelanggan AS tentang negara pengeluaran.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 6.1.4.2, 8, 9.2.4 & 12.2.2.
Perkara yang prospektus dedahkan sendiri
Dan statusnya pada LPD (6 Oktober 2026)
| Perkara | Apa jadi | Status |
|---|---|---|
| Audit stok Taiwan FY2023 | Juruaudit tempatan Emits Radio Wave beri pendapat berkualifikasi, maksudnya tak dapat sahkan sepenuhnya kewujudan stok FY2023, sebab tiada kiraan fizikal | TGS TW PLT buat kiraan pada FY2024 dan kira ke belakang; pendapat akaun gabungan tanpa kualifikasi |
| Lesen pengilang | Emits Technology mula beroperasi 2016 tapi cuma mohon pengecualian rasmi pada Julai 2017. Pengecualian lesen bergantung pada dana pemegang saham kekal bawah RM2.5 juta. Dana tu melepasi RM2.5 juta pada FY2020, dan lesen pengilang diluluskan pada 22 Mac 2022 | Tiada notis, penalti atau kompaun |
| Pajakan tanah kepada TNB | Sebahagian tanah kilang dipajak kepada TNB selama 30 tahun yang tamat 21 Mac 2021. Pajakan baharu hingga 2049 masih dalam pendaftaran | Menunggu dokumen bank; prospektus kata tiada pelanggaran syarat tanah |
| Insurans untuk Motorola | Perjanjian Motorola minta had sekurang-kurangnya USD5.0 juta setiap kejadian untuk beberapa polisi. Emits minta semakan pada 26 Ogos 2025 | Motorola sahkan pada 31 Mac 2026 yang perlindungan mencukupi |
Prospektus beri jawapan untuk setiap perkara ni. Prospektus juga kata tiada litigasi material, dan produk Emits tak perlu pensijilan pihak ketiga; yang penting ialah penerimaan pelanggan sendiri. Satu lagi, waranti sehingga 18 bulan, dan tiada tuntutan material setakat ni, tapi perjanjian Motorola benarkan Motorola batalkan pesanan tanpa liabiliti kalau kegagalan produk berlebihan.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 3.12, 7.7, 7.22(i), 7.23.1, 7.25.1, 9.1.6, 15.7 & Laporan Akauntan nota 1(f).
PIHAK BERKAITAN
Pendahuluan RM14.5 juta pada 5% setahun, untuk beli kilang dan modal kerja. Dilangsaikan melalui pinjaman bank, tunai dan penukaran RM5.0 juta kepada saham
Dato' Seri Goh → Emits Technology
Promoter dan pemegang saham terbesar
Jual 2,550,000 saham Emits Technology pada RM1.00 sesaham, untuk kembalikan pegangan ke peratusan asal
Dato' Seri Goh → Loy, H'ng, Por, Ho
Promoter dan pengurusan kanan
Jaminan peribadi atas kemudahan OCBC dan Hong Leong, dijadual diganti jaminan korporat selepas listing
Dato' Seri Goh, Loy, H'ng → bank
Promoter dan pengarah
Jual sisa plastik dan beli bahan pembungkusan. Lembaga kata tak lebih menguntungkan pihak berkaitan
Emits Technology ↔ IRM Industries (Penang)
Syarikat kitar semula milik Dato' Seri Goh
Jual sisa kadbod. Lembaga kata tak lebih menguntungkan pihak berkaitan
Emits Technology → Reclaimtek (M)
Syarikat kitar semula milik Dato' Seri Goh
Dividen sebelum IPO
Emits Technology → pemegang saham
Dato' Seri Goh, Loy, H'ng, Por
Jual 100% Emits Technology kepada Emits Berhad untuk 25,000,000 saham baharu, ikut aset bersih yang diselaraskan
Pemegang saham Emits Technology → Emits Berhad
Promoter, pengurusan & dua pelabur pra-listing
KENYATAAN LEMBAGA PENGARAH
Lembaga kata transaksi dengan IRM (Penang) dan Reclaimtek tak lebih menguntungkan pihak berkaitan berbanding pihak ketiga. Untuk tempoh hingga FY2025 ia bersandar pada dokumen harga pindahan; untuk 1 Januari 2026 hingga LPD, tiada laporan harga pindahan dibuat dan lembaga bersandar pada penanda aras harga oleh pengurusan. Jawatankuasa Audit dan Pengurusan Risiko akan semak semua transaksi pihak berkaitan selepas listing, dan pengarah berkepentingan akan berkecuali.
Prospektus nyatakan tiada pengarah atau pemegang saham utama ada kepentingan dalam perniagaan yang sama, dan dua syarikat kitar semula tu dikira pelanggan dan pembekal, dengan nilai bawah 0.1% hasil dan kos jualan. Dato' Seri Goh ada kepentingan dalam sekitar 15 syarikat lain, kebanyakannya hartanah, kitar semula dan pegangan pelaburan. Prospektus kata semua ni tak timbulkan konflik kepentingan. Ganjaran pengarah eksekutif FY2025: Loy RM745,000, H'ng RM557,000. Dato' Seri Goh tak terima ganjaran.
Sumber: Prospektus Emits Berhad, 6 November 2026. Seksyen 5.1, 5.2, 6.2, 10 & 11.
KALENDAR LUPUT
1 Disember 2026 · KRITIKAL
Hari listing
Prospektus kata kos penyenaraian yang dikira ke untung rugi akan jejas prestasi suku syarikat disenaraikan; bakinya sekitar RM2.86 juta. Jaminan peribadi Dato' Seri Goh, Loy dan H'ng atas kemudahan bank akan diganti dengan jaminan korporat Emits selepas listing, ikut kelulusan bersyarat bank.
31 Disember 2026
Lesen perniagaan MBPP tamat
Pembaharuan perlu dimohon awal Disember 2026. Sistem solar RM0.65 juta juga dijangka siap sekitar hujung Disember 2026.
Sekitar 1 Jun 2027 · KRITIKAL
Moratorium 6 bulan pertama tamat
19.6% syarikat boleh mula dijual, termasuk saham pelabur pra-listing.
30 Jun 2027
Lesen gudang pengilangan Kastam tamat
Lesen ni bagi kilang kemudahan atas bahan import di Zon Perindustrian Bebas, dan perlu jaminan RM10 juta.
Antara April dan Julai 2027
CCI dijangka beri reka bentuk 5G baharu
6 hingga 9 bulan dari LPD. Tarikh dikira sendiri.
28 Julai 2027 · KRITIKAL
Tempoh awal perjanjian Motorola tamat
Lepas tu sambung sendiri setahun demi setahun kecuali satu pihak beri notis. Harga boleh disemak dalam tempoh sambungan, dengan kelulusan Motorola.
Suku keempat 2027
Sasaran ujian CCI siap
Ujian pra-kelayakan untuk set demo baharu.
Sekitar 1 Disember 2027
Moratorium kedua tamat
Selepas ni, maksimum satu pertiga daripada baki 45% tu boleh dijual setiap tahun.
23 Disember 2027
Pensijilan ISO 14001:2015 tamat
Dikeluarkan kepada Emits Technology.
Suku pertama 2028 · KRITIKAL
Sasaran pesanan pengeluaran besar pertama 5G dari CCI
Syarikat jangka pengeluaran antena 5G bermula pada masa ni. Belum ada pesanan belian.
Sekitar 1 Disember 2028
Had masa guna duit IPO untuk 5G dan mesin R&D
24 bulan selepas listing.
Sekitar Disember 2028
Tempoh ruang barisan Taiwan tamat
8 tahun dari 10 Disember 2020. Tarikh dikira sendiri.
4 Oktober 2029
Pensijilan ISO 9001:2015 tamat
Dikeluarkan kepada Emits Technology.
21 Februari 2049
Pajakan tanah kilang Bayan Lepas tamat
Pajakan 60 tahun. Tak boleh dipindah milik atau digadai tanpa kebenaran negeri.
Tarikh dari prospektus rasmi. Tarikh boleh berubah — sahkan sendiri sebelum buat keputusan.
SELEPAS PROSPEKTUS
6 November 2026
Pelancaran prospektus
Siaran akhbar syarikat dan DagangNews ulang harga RM0.16, sasaran RM15.0 juta dan listing 1 Disember 2026.
19 Oktober 2026
Perjanjian underwriting dengan Mercury Securities
Mercury Securities underwrite 35.16 juta saham untuk orang awam dan pink form. Padan dengan prospektus.
11 Mac 2026
The Edge: draf prospektus jangka dapat projek 5G sebelum Jun 2026
The Edge lapor Emits jangka dapat projek antena stesen pangkalan 5G sebelum Jun tahun ni. Prospektus akhir pada November kata belum ada pesanan, dan sasaran pesanan pengeluaran besar pertama sekarang suku pertama 2028, selepas CCI minta spesifikasi tambahan pada Julai 2026 dan reka bentuk baharu.
Prospektus ialah gambar keadaan pada tarikh amali terakhirnya. Apa-apa selepas tu tak masuk dalam dokumen — jadi kita senaraikan di sini dengan sumbernya.
PENDAPAT PERIBADI
Kalau nak ringkas: Emits ni kilang antena walkie-talkie dengan rekod 10 tahun dan tunai operasi positif setiap tempoh, tapi hampir empat perlima hasilnya datang dari Motorola, untungnya terdedah pada dolar, dan 40% duit IPO diperuntukkan untuk projek 5G yang belum ada pesanan.
Yang elok. Motorola dah 10 tahun bersama Emits dan prospektus kata tiada pertikaian. Tunai operasi positif setiap tempoh dan pinjaman makin turun. Barisan LMR masih ada ruang kapasiti, kilang milik sendiri, dan sahamnya patuh Syariah.
Sebagai rujukan, P/E kira-kira 14.4 kali sedikit atas median 26 IPO ACE 2026 dalam hub ni, iaitu 13.33 kali.
Empat benda yang perlu diteliti.
Motorola. 78.1% hasil dari satu kumpulan. Ringkasan perjanjian tak sebut pembelian minimum, dan jualan berlaku ikut pesanan. Hubungan panjang tu memang kekuatan, tapi itu juga maksud kebergantungan (bacaan kami): Emits benarkan Motorola bayar lebih lambat daripada terma biasa sebagai strategi kekalkan hubungan.
Ringgit. Bila kadar RM/USD jatuh dari 4.423 ke 3.985, hasil dalam ringgit jatuh sekitar 10% walaupun jualan dalam USD hampir sama. Sebahagian kos pun dalam USD, tapi margin tetap turun. Untung selepas cukai cuma jatuh 3.2% sebab kadar cukai turun; untung sebelum cukai jatuh 14.4%.
Projek 5G. Duit RM5.45 juta dah dibelanjakan, RM6.0 juta lagi dari IPO diperuntukkan untuk bahan dan pekerja. Setakat ni cuma CCI yang minta Emits buat antena ni, dan CCI baru minta spesifikasi tambahan dan reka bentuk baharu. Ikut laporan The Edge, draf Mac 2026 jangka dapat projek ni sebelum Jun 2026; prospektus akhir sasar pesanan pengeluaran besar pertama pada suku pertama 2028. Kalau berjaya, ini boleh tambah RM16 juta hingga RM24 juta hasil setahun (kiraan kami), tapi margin mungkin lebih rendah. Kalau tak jadi, prospektus kata mesin dan baki duit tu dialih ke antena 5G lain yang mungkin diperoleh.
Ke mana duit pergi. Lima pemegang saham jual saham bernilai RM6.0 juta, dan duit tu pergi kepada mereka, bukan kepada syarikat. Lepas IPO, mereka masih pegang 68% syarikat. Daripada RM15.0 juta yang masuk kepada syarikat, 28% untuk kos penyenaraian.
Satu lagi, RM2.86 juta kos penyenaraian akan ditolak dari untung dalam suku syarikat disenaraikan, jadi untung penuh FY2026 mungkin nampak lebih rendah walaupun bisnes tak berubah.
Pendedahan: daus terima komisen rujukan dari Moomoo bila korang buka akaun guna link atau kod daus, dan Moomoo antara platform yang boleh guna untuk mohon IPO ni secara online. Daus dedahkan perkara ni supaya korang boleh nilai sendiri.
Semua ni bukan nasihat pelaburan dan bukan cadangan beli atau elak; daus bukan penasihat pelaburan berlesen. Angka dalam halaman ni datang dari prospektus, kecuali yang ditanda kiraan kami. Ini apa yang prospektus kata, disusun supaya senang korang nampak, dan keputusan tetap ikut keadaan korang sendiri.
SILANG SEMAK
Harga IPO dan modal saham diperbesar
SEPADANDua-dua padan. Market cap RM75.0 juta.
Tempoh permohonan dan tarikh listing
SEPADANUndian 23 Nov, peruntukan 30 Nov.
Kod saham
SEPADANProspektus tak cetak kod nombor.
Status Syariah
SEPADANDiklasifikasi Majlis Penasihat Syariah SC pada 7 Mei 2026.
Gandaan P/E
SEPADANPadan.
Kejatuhan hasil 6B FY2026
BERCANGGAHBeza kecil. 10.3% tu padan dengan bahagian dalam USD (RM20.204j ke RM18.132j). Kami tulis 'sekitar 10%'.
Tarif AS atas elektronik
BELUM DISAHKANPenekanan berbeza. s8 sebut tarif Februari 2026 sebagai 10%, s9 dan s12 sebut sehingga 15%. Prospektus tak nyatakan kadar untuk antena Emits.
Masa dapat projek 5G
BERCANGGAHProspektus akhir terangkan CCI minta perubahan pada Julai dan September 2026. Kami guna prospektus akhir.
Jaminan peribadi
BELUM DISAHKANBeza RM2.02 juta tak diterangkan. Jumlah jaminan termasuk satu kemudahan perdagangan yang mungkin terangkan sebahagiannya, tapi itu cuma tafsiran kami.
Kapasiti kilang
BELUM DISAHKANWebsite tu bersamaan 6 juta setahun. Kami guna prospektus. Website juga tulis 65,165 kaki persegi tapak; prospektus 65,175.
Kadar oversubscribe
BELUM DISAHKANUndian pada 23 November 2026. Kami akan kemas kini bila keputusan diumumkan.
Setiap angka dalam halaman ni dibaca terus dari PDF prospektus, bukan dari ringkasan orang lain. Bila prospektus tak sepadan dengan dirinya sendiri, kami tunjukkan kedua-duanya. Fail-fail tu kami simpan di evidence/emits-2026-11/ dalam repositori kami.
Sumber: Prospektus Emits Berhad, 6 November 2026. Pengumuman Bursa DCS-05112026-00006.
SUMBER & RUJUKAN
Pautan ke sumber rasmi luaran (Bursa Malaysia / Suruhanjaya Sekuriti / rumah research). Daus tak kawal kandungan laman luar — sila sahkan sendiri.
LANGKAH SETERUSNYA
1️⃣ Kena ada akaun broker/CDS yang boleh apply IPO Bursa (contoh: Moomoo, bank, atau app e-IPO).
2️⃣ Masa tempoh permohonan dibuka, cari kod EMITS dan mohon (minimum 100 unit).
3️⃣ Tunggu keputusan undian (balloting), lepas tu tunggu listing.
Belum ada akaun broker? Tengok reward untuk new user kat bawah ni. 👇
REGISTER · KOD DAUSDK37
New user boleh claim reward bila daftar guna kod Daus — sehingga RM1,500 kat Moomoo, RM25 kat FSM One. Kod: DAUSDK37


Daus mungkin terima komisen rujukan. Bukan nasihat kewangan. Pelaburan melibatkan risiko. 18+ Malaysia sahaja.
IPO LAIN
IPO cleanroom proxy semiconductor & data centre — oversubscribe 110.54 kali, hari pertama listing +87.5%.
HARGA IPO
RM0.28
SEKARANG
RM0.605
Operator kerusi urut layan diri 'Rest N Go' — 5,611 kerusi, 5 negara, patuh Syariah.
HARGA IPO
RM0.13
SEKARANG
RM0.115

Kerja paip & rawatan haba dalam loji minyak, gas dan petrokimia. Hasil naik 6 kali ganda dalam 4 tahun — tapi buku pesanan tinggal separuh hasil setahun.
HARGA IPO
RM0.25
SEKARANG
RM0.325