Kilang Pulau Pinang yang campur serbuk ekstrak kopi & teh untuk kilang minuman lain. Hasil naik 178% dalam 4 tahun — tapi dari setiap RM100 untung, cuma RM27 jadi duit tunai.
KOD: BFIELD· HARGA: RM0.48· LOT MINIMUM: 100 UNIT (RM48.00)
🕔 Analisis terakhir disemak: 03 Sep 2026 · 👁 80 kali dibaca
⚡ BACA 30 SAAT
Bisnes betul, hutang hampir sifar — tapi harga murah ni bergantung pada satu andaian sahaja.
1Tumbuh dah perlahan: 10.9% tahun lepas, bukan 40% macam purata empat tahun. Sebahagian besar lonjakan FY2025 tu datang dari bisnes yang dipindah masuk dalam kumpulan, bukan pelanggan baru.
2Untung tak jadi tunai: empat tahun untung RM86 juta, tapi duit betul-betul masuk cuma RM23 juta. Dua tahun antaranya malah negatif.
348 sen ni murah kalau margin FY2026 kekal. Kalau margin balik ke paras tahun sebelum, korang sebenarnya bayar 16–17 kali untung, bukan 12.6 kali.
TREND UNTUNG
Naik
FY2023 → FY2026
P/E RATIO
12.6x
harga vs untung
PUBLIC BALLOT
5.0%
bahagian retail
PATUH SYARIAH
Ya
status SC
RISIKO UTAMA DINYATAKAN
Pembalikan margin bila stok murah habis — risiko nombor satu
Fakta ringkas dari prospektus — bukan skor, bukan syor. Scroll bawah untuk cerita penuh.
FAKTA UTAMA
Modal masa IPO dulu
🎟 Tiket masuk masa IPO1 LOT
RM48.00
100 UNIT × RM0.48 SEUNIT
BFIELD · ACE
DUIT DIKUMPUL
RM106.56 juta
gross, masuk syarikat/penjual
MARKET CAP
RM384.0 juta
nilai syarikat masa listing
P/E RATIO
12.6x
0x10x20x30x40x
berapa kali ganda untung korang bayar
SAHAM DITAWARKAN
27.8%
seluruh tawaran, termasuk placement
PUBLIC BALLOT
5.0%
bahagian korang boleh mohon
TUNAI BERSIH
RM19.14 juta
tunai tolak semua pinjaman
ROE
23.0%
pulangan atas ekuiti (untung ÷ ekuiti)
MORATORIUM PROMOTER
6 bulan pertama: 72.2% modal dikunci. Turun kepada 45.0% (6 bulan kedua), 30.0% (tahun 2), 15.0% (tahun 3).
POLISI DIVIDEN
Tiada dasar dividen rasmi. RM30.0 juta dividen diisytihar dan dibayar dalam FY2026 — sebelum IPO, kepada pemilik sedia ada.
Kalau mohon 1 lot setiap satu, jumlah duit yang ditahan serentak ialah RM108.
Setiap permohonan diundi berasingan. Duit permohonan ditolak masa korang mohon, dan untuk permohonan yang tak berjaya, duit tu dipulangkan selepas ballot. Jadi kalau nak mohon lebih dari satu, pastikan baki cukup untuk semua sekali. P/E dan ballot awam diambil dari halaman setiap IPO dalam hub ni; tekan nama syarikat untuk analisis penuh.
PELUANG BERJAYA
Peluang dapat saham.
Berapa banyak sebenarnya untuk orang awam?
Pecahan modal saham diperbesar selepas IPO
Kekal dengan keluarga pengasas
72.2%
Placement pelabur Bumiputera (MITI)
12.5%
Diletak terus, bukan melalui undian awam
Placement pelabur terpilih
8.3%
Awam — undian (ballot)← INI
5.0%
Ini sahaja yang anda boleh mohon; separuh daripadanya dikhaskan untuk Bumiputera
Pink Form (pengarah & pekerja)
2.0%
Cuma 40 juta saham — 5.0% syarikat, bernilai RM19.2 juta — terbuka kepada undian runcit, dan separuh daripada itu dikhaskan untuk pemohon Bumiputera. Selebihnya diletak secara persendirian. Penaja jamin (M&A Securities) hanya menjamin 56 juta saham dalam tranche awam dan Pink Form; 94 juta saham MITI-Bumiputera dan kesemua 72 juta saham Offer for Sale diletak, bukan dijamin. Tranche runcit yang kecil bermakna peruntukan kecil — dan pergerakan harga boleh lebih kuat dua arah pada minggu-minggu awal.
Sumber: Prospektus Butterfield FB Berhad, 18 Ogos 2026. Seksyen 4.
LATAR BELAKANG
Apa company ni buat?
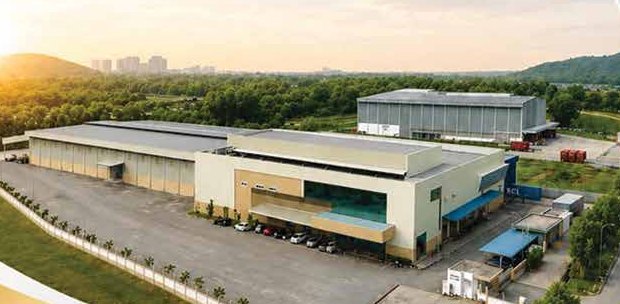
Butterfield FB Berhad (BFIELD) ialah kilang di Bukit Minyak, Pulau Pinang yang campur serbuk ekstrak kopi dan teh untuk syarikat lain.
Satu perkara kena jelas dulu, sebab ramai akan salah faham: mereka tidak menyangrai biji kopi, dan mereka bukan jenama kopi yang anda beli di kedai.
Jadi apa sebenarnya mereka buat?
Bayangkan rantaian kopi. Ada orang tanam biji, sangrai, seduh, dan keringkan jadi serbuk ekstrak kopi segera. BFIELD beli serbuk siap tu.
Nilai tambah mereka ialah resipi. Mereka campur serbuk dari asal berbeza (Brazil, China, Colombia, India, Malaysia, Vietnam), profil sangrai berbeza (berkacang, berbuah, berasap) dan gred berbeza — sampai jadi campuran yang tepat dengan rasa, aroma, kekuatan dan harga yang pelanggan mahu. Lepas tu pek dalam beg 5 hingga 30 kilogram dan hantar.
Pelanggan mereka ialah kilang: pengeluar kopi segera "3-in-1", minuman siap minum, gula-gula dan makanan berfungsi, restoran, dan pengendali mesin minuman automatik.
Di mana kekuatannya?
Tiga perkara, dan elok kita jujur tentang had setiap satu:
Mereka miliki formula. 98 formula kopi, 53 formula teh — dan pelanggan tidak pernah nampak formula tu. Itu cipta geseran kalau pelanggan nak tukar pembekal. Tapi ambil perhatian: prospektus nyatakan formula dilindungi sebagai rahsia dagangan, bukan harta intelek berdaftar. Tiada paten. Malah tiada perjanjian sulit (NDA) dengan pelanggan — sebab pelanggan memang tak nampak formula.
Servis hujung ke hujung. Pelanggan tak perlu cari sumber, uji dan campur sendiri.
Hubungan panjang. 17 tahun dengan pelanggan terbesar, 9 hingga 14 tahun dengan lima teratas.
Struktur yang perlu difahami
BFIELD pegang 49% sahaja ekuiti Golden Chemical (Thailand). Baki 51% dipegang seorang warga Thai. Ia dikira sebagai subsidiari kerana surat bertarikh 3 Ogos 2021 yang memberi BFIELD kawalan penuh ke atas hala tuju perniagaan, dasar dividen, komposisi lembaga dan undian.
Ini sah dan didedahkan sepenuhnya, dan struktur begini biasa digunakan untuk menangani had pemilikan asing di Thailand. Tapi kawalan melalui kontrak berbeza kualitinya daripada memiliki 51% saham. Kesannya nampak dalam akaun: kepentingan bukan mengawal ambil RM4.64 juta, iaitu 13.2% daripada untung kumpulan FY2026.
Dua bahagian bisnes — dan yang untung lebih bukan yang teras
Hasil FY2026 dan margin kasar setiap segmen
Campuran kopi (RM194.9j · 71.6% hasil)
19.9%
Segmen teras — paling besar, tapi margin paling nipis
Campuran teh (RM17.7j · 6.5%)
19.8%
Bahan makanan (RM52.6j · 19.3%)
26.5%
Premiks minuman (RM6.9j · 2.6%)← INI
41.3%
Margin tertinggi, tapi paling kecil
% margin kasar · saiz hasil dalam nota setiap bar
Bentuknya terbalik dari jangkaan. Segmen dagangan (beli-jual barang orang lain) bawa margin lebih tinggi kerana hampir tiada proses. Segmen kilang — yang pengurusan kata teras strategi — jalan pada 19.9%. Tapi segmen dagangan takde 'moat': BFIELD cuma jual semula produk berjenama orang lain, dan bahagian pasarannya dalam dagangan bahan makanan Malaysia cuma 0.17%.
Malaysia dan Thailand bersama membentuk 95.0% hasil FY2026. Thailand dilayan melalui dua subsidiari — Golden Chemical (Thailand) yang dipegang 49% sahaja, dan MJC Global 65%. Ekor pasaran lain naik-turun: Papua New Guinea dan Filipina jatuh ke sifar pada FY2026, Timur Tengah muncul buat kali pertama (RM0.79 juta).
Sumber: Prospektus Butterfield FB Berhad, 18 Ogos 2026. Seksyen 7.
GALERI
Tengok sendiri bisnes dia.
⤢ Tekan gambar untuk besarkan
KEWANGAN
Untung rugi.
REVENUEUNTUNG BERSIH· RM JUTA
Tahun
Revenue
Untung
OCF
Margin
FY2023
97.9
8.7
9.3
8.9%
FY2024
120.5
10.6
-5.7
8.8%
FY2025
245.3
26.8
-5.9
10.9%
FY2026
272.1
30.4
25.6
11.2%
ANGKA DALAM RM JUTA · OCF = ALIRAN TUNAI OPERASI
KONSENTRASI PELANGGAN
Aik Cheong Group (FY2026)16.6%
5 pelanggan teratas (FY2026)37.4%
Peratusan daripada revenue. Konsentrasi tinggi = pergantungan besar pada pelanggan tertentu (fakta prospektus).
Empat tahun, hasil naik dari RM97.88 juta ke RM272.13 juta — purata 40.6% setahun. Untung bersih milik pemegang saham naik RM8.67 juta ke RM30.40 juta, purata 51.9% setahun. Akaun beraudit, tiada qualification, tiada item luar biasa.
Angka tu memang kuat. Tapi tiga perkara kena dibaca sekali.
Pertumbuhan dah perlahan, dan tahun besar tu ada asterisk
FY2025 melonjak 103.5% — tetapi sebahagian besarnya bukan permintaan pelanggan. Pada 1 Mei 2024, perniagaan dagangan bahan makanan Golden Chemical dipindahkan masuk ke dalam kumpulan, menyumbang RM50.26 juta hasil FY2025 dengan sendiri. Buang kesan tu, FY2025 organik lebih kurang 62%.
FY2026, tanpa sebarang pemindahan, tumbuh 10.9%.
Margin naik — tapi sebahagiannya kesan masa
Margin kasar naik dari 18.8% ke 21.7%. Untuk segmen kilang khususnya, dari 17.7% (FY2025) ke 19.9% (FY2026).
Prospektus sendiri terangkan sebabnya: kumpulan naikkan harga jual pada FY2026 "sambil terus menggunakan serbuk kopi yang dibeli sebelum ini pada harga rendah". Jual harga hari ni, kos harga semalam.
Itu bukan penipuan — ia didedahkan dengan jujur. Tapi ia faedah masa, bukan pembaikan struktur. Stok lebih kurang 87 hari, jadi penampan tu kira-kira satu suku tahun.
Untung tak jadi tunai
Ini bahagian paling penting. Empat tahun untung terkumpul RM86.4 juta, tunai operasi terkumpul cuma RM23.3 juta — 27%.
Dua tahun (FY2024 dan FY2025) aliran tunai operasi negatif walaupun untung dilapor positif. Duitnya tersangkut: RM28.0 juta diserap stok, RM43.6 juta diserap hutang pelanggan.
Ini bukan penipuan dan bukan disembunyikan — semuanya dalam penyata tunai. Tapi ia jelaskan kenapa syarikat yang untung RM30 juta setahun perlu kutip RM37.8 juta khusus untuk modal kerja, dan kenapa untung dilapor patut dibaca bersama penjanaan tunai, bukan menggantikannya.
Pertumbuhan dah perlahan — dan tahun besar tu ada asterisk
Pertumbuhan hasil tahun ke tahun
FY2024
23.1%
FY2025
103.5%
RM50.26 juta daripada lonjakan ni datang dari pemindahan bisnes dalaman Golden Chemical — bukan pelanggan baru
FY2026
10.9%
Tiada pemindahan; ini kadar organik sebenar
Purata 4 tahun nampak hebat: hasil tumbuh 40.6% setahun. Tapi bentuknya lebih penting daripada purata. FY2025 melonjak 103.5% sebahagian besarnya kerana perniagaan dagangan Golden Chemical dipindahkan masuk ke dalam kumpulan pada 1 Mei 2024. Buang kesan tu, FY2025 organik lebih kurang 62%. FY2026, tanpa sebarang pemindahan, tumbuh 10.9%.
Sumber: Prospektus Butterfield FB Berhad, 18 Ogos 2026. Seksyen 12.2. Pengiraan organik oleh penulis laporan.
Untung ada. Tunai tak ikut.
Untung bersih milik pemegang saham vs aliran tunai operasi
8.67
9.30
10.64
-5.72
26.85
-5.92
30.40
25.65
FY2023
FY2024
FY2025
FY2026
Untung bersih (milik pemegang saham)Aliran tunai operasi
RM juta
Ini nombor paling penting dalam seluruh analisis ni. Empat tahun untung terkumpul RM86.4 juta, tapi tunai operasi terkumpul cuma RM23.3 juta — kadar penukaran 27%. Dua tahun (FY2024 dan FY2025) tunai operasi NEGATIF walaupun untung dilapor positif. Duitnya tersangkut dalam stok (RM28.0 juta diserap) dan hutang pelanggan (RM43.6 juta). Itulah sebab syarikat yang untung RM30 juta setahun perlu kutip RM37.8 juta untuk modal kerja.
Sumber: Prospektus Butterfield FB Berhad, 18 Ogos 2026. Seksyen 12.3. Kadar penukaran dikira oleh penulis laporan.
Margin naik — tapi tanya kenapa
Margin kasar, sebelum cukai dan bersih (%)
25-521.717.012.9
FY2023
FY2024
FY2025
FY2026
Margin kasarMargin sebelum cukaiMargin bersih
% margin
Semua tiga margin naik — nampak cantik. Tapi prospektus sendiri terangkan kenapa margin kilang naik dari 17.7% ke 19.9%: kumpulan naikkan harga jual pada FY2026 'sambil terus menggunakan serbuk kopi yang dibeli sebelum ini pada harga rendah'. Maksudnya jual pada harga hari ni, kos pada harga semalam. Itu faedah masa, bukan pembaikan struktur.
Sumber: Prospektus Butterfield FB Berhad, 18 Ogos 2026. Seksyen 12.2.2(b) — petikan langsung dari prospektus.
Kenapa faedah masa tu tak boleh kekal
Harga komoditi dunia (USD sekilogram, purata separuh tahun)
8-16.412.98
H1'22
H2'22
H1'23
H2'23
H1'24
H2'24
H1'25
H2'25
KopiTeh
USD/kg
Harga kopi hampir berganda dari paras terendah H2 2023 (USD3.51) ke puncak H1 2025 (USD6.93). FY2026 BFIELD meliputi Mei 2025 hingga April 2026 — tempoh mereka naikkan harga jual 11.2% sambil masih guna stok lama yang murah. Stok mereka lebih kurang 87 hari, jadi penampan tu kira-kira satu suku tahun. Lepas tu kos akan mengejar harga jual. Ujian sebenar: laporan suku tahun pertama sekitar Disember 2026.
Sumber: Data Bank Dunia seperti dikeluarkan semula dalam laporan penyelidikan pasaran bebas (Smith Zander) dalam prospektus.
Beli dalam USD, jual dalam Ringgit & Baht
Pecahan mata wang FY2026 — hasil berbanding belian
59.3
15.0
37.8
0.3
2.9
84.5
Ringgit (RM)
Baht (THB)
Dolar AS (USD)
HasilBelian
% daripada jumlah
Tengok bar merah paling kanan. 84.5% belian dalam USD, tapi cuma 2.9% jualan dalam USD — tiada lindung nilai semula jadi. Prospektus nyatakan terus: 'Kami tidak mempunyai polisi rasmi berkenaan transaksi pertukaran asing, dan kami tidak melindung nilai pendedahan kami.' FY2026 rugi tukaran asing bersih RM1.36 juta, selepas untung tiga tahun sebelumnya. Setiap pergerakan 1% USD/MYR bersamaan lebih kurang RM1.8 juta kos — kira-kira 3% daripada untung kasar.
Kunci kira-kira: bersih di satu sisi, meregang di sisi lain
Nisbah
FY2023
FY2024
FY2025
FY2026
Hari kutipan hutang pelanggan
99
90
67
81
Hari simpanan stok
72
59
62
87
Hari bayar pembekal
32
10
5
12
Kitaran tukaran tunai (hari)
139
139
124
156
Nisbah semasa (kali)
5.0
9.0
13.7
8.9
Gearing — hutang vs modal sendiri (kali)
<0.1
<0.1
<0.1
<0.1
Pulangan atas ekuiti (%)
15.5
15.3
20.3
23.0
Sisi kukuh: hutang hampir sifar (RM12,000 sahaja berbanding ekuiti RM144.9 juta), nisbah semasa 8.9 kali, ROE naik ke 23.0%. Sisi yang meregang: kitaran tukaran tunai panjang jadi 156 hari — BFIELD bayar pembekal dalam 12 hari tetapi dibayar pelanggan dalam 81 hari, sambil pegang stok 87 hari. Itu versi nisbah bagi masalah tunai di atas. Satu lagi: selepas IPO, ROE 23.0% jatuh secara mekanikal ke ~15.3% kerana ekuiti membesar sebelum duit sempat bekerja.
Sumber: Prospektus Butterfield FB Berhad, 18 Ogos 2026. Seksyen 12.8. Kitaran tukaran tunai dan ROE dikira oleh penulis laporan.
SUMBER: PROSPEKTUS BUTTERFIELD FB, JULAI 2026
BANDING DENGAN PEER
Berbanding syarikat serupa.
Syarikat
P/E RATIO
Market Cap
Nota
Butterfield FB Berhad · IPO ni
12.6x
RM384.0 juta
Power Root
28.5x
RM475.0 juta
Pemilik jenama premiks minuman
Ajinomoto (Malaysia)
16.1x
RM1,148.0 juta
Median kohort F&B
Hup Seng Industries
14.4x
RM744.0 juta
Biskut
Apollo Food Holdings
13.4x
RM464.0 juta
Makanan ringan
Oriental Food Industries
10.7x
RM245.0 juta
Makanan ringan
Malayan Flour Mills
5.3x
RM787.0 juta
Tepung & ternakan
Angka mentah untuk perbandingan sahaja — BUKAN cadangan beli/jual, dan bukan penilaian murah atau mahal. Sahkan sendiri. Bukan nasihat kewangan.
PENGGUNAAN DANA
Guna duit IPO untuk apa?
Modal kerja (beli serbuk kopi, teh & bahan)RM37.8 juta · 52.5%
53%
Perluas premis Bukit Minyak + barisan ke-4RM15.2 juta · 21.1%
21%
Pengambilalihan (belum dikenal pasti)RM13.0 juta · 18.1%
18%
Kos penyenaraianRM6.0 juta · 8.3%
8%
Duit ni pergi ke mana sebenarnya?
Tujuan
RM juta
%
Tempoh
Modal kerja — beli serbuk kopi, teh & bahan
37.80
52.5
12 bulan
Perluas premis Bukit Minyak (bangunan + barisan ke-4)
15.20
21.1
24 bulan
Pengambilalihan yang BELUM dikenal pasti
13.00
18.1
24 bulan
Kos penyenaraian
6.00
8.3
1 bulan
Lebih separuh dana pergi kepada beli stok — bukan salah, tapi ia mengesahkan corak modal kerja di atas: ini bisnes yang kena danai kitaran tunai panjang guna ekuiti kerana ia pilih untuk tak berhutang. Yang lebih perlu difikirkan ialah RM13.0 juta (18.1%) untuk pengambilalihan: prospektus nyatakan terus tiada sasaran dikenal pasti, tiada perjanjian ditandatangani, dan tiada kriteria angka ditetapkan. Hanya 21.1% adalah perbelanjaan modal keras yang spesifik. Nota berasingan: RM34.56 juta lagi dari Offer for Sale masuk poket dua pemegang saham penjual, bukan ke dalam syarikat.
Sumber: Prospektus Butterfield FB Berhad, 18 Ogos 2026. Seksyen 4.9.
SUMBER: PROSPEKTUS BUTTERFIELD FB, JULAI 2026
PENILAIAN DAUS
Pro & kontra.
✓ PRO
Pertumbuhan yang nyata
Hasil tumbuh 40.6% setahun dan untung milik pemegang saham 51.9% setahun sepanjang FY2023–FY2026. Akaun beraudit tanpa qualification.
Kunci kira-kira paling bersih yang anda akan jumpa
Jumlah pinjaman RM12,000 sahaja berbanding ekuiti RM144.9 juta. Nisbah semasa 8.9 kali. Kos faedah FY2026 RM8,000; pendapatan faedah RM436,000. Ini syarikat tanpa hutang.
Pulangan atas ekuiti tinggi
ROE 23.0% sebelum IPO, naik dari 15.5% pada FY2023. Sedikit sahaja syarikat F&B Bursa gabungkan pulangan begini dengan kunci kira-kira bersih.
Harga di bawah median rakan sebaya
12.63 kali berbanding median 16.07 kali bagi 13 syarikat F&B tersenarai yang dibanding — diskaun kira-kira 21%.
Industri yang membesar
Industri campuran ekstrak kopi & teh Malaysia tumbuh 15.65% setahun dari 2022 ke 2025 (RM1.17b → RM1.81b), dan BFIELD dianggarkan pegang 11.75% bahagian pasaran.
Kapasiti dah dibayar
Barisan 2 dan 3 hanya beroperasi empat dan tiga bulan sahaja dalam FY2026. FY2027 dapat sumbangan setahun penuh tanpa belanja modal tambahan.
Patuh Syariah dan Halal JAKIM
Diklasifikasikan patuh Syariah oleh Majlis Penasihat Syariah SC pada 12 Februari 2026, dengan pensijilan Halal JAKIM — meluaskan pelabur dan pasaran eksport yang boleh dicapai.
✕ KONTRA
Pertumbuhan dah perlahan betul
FY2026 hasil naik 10.9% sahaja, selepas FY2025 yang dibantu pemindahan bisnes dalaman RM50.26 juta.
Margin FY2026 sebahagiannya kesan masa stok
Prospektus sendiri kata margin naik kerana jual pada harga tinggi sambil guna stok kopi murah yang dibeli awal.
Untung tak jadi tunai
Empat tahun: untung RM86.4 juta, tunai operasi RM23.3 juta — 27% sahaja. Dua tahun tunai operasi negatif.
Beli USD, jual Ringgit & Baht — tanpa lindung nilai
84.5% belian dalam USD berbanding 2.9% jualan. Tiada polisi lindung nilai langsung. FY2026 rugi tukaran asing RM1.36 juta.
Separuh dana untuk beli stok, 18% untuk sasaran yang belum wujud
52.5% ke modal kerja dan RM13.0 juta (18.1%) untuk pengambilalihan tanpa sasaran, tanpa perjanjian, tanpa kriteria angka. Hanya 21.1% belanja modal keras.
Keluarga ambil RM64.6 juta tunai sekitar penyenaraian
RM30.0 juta dividen sebelum IPO campur RM34.56 juta dari jualan saham — berbanding RM15.2 juta belanja modal yang IPO ini biayai. Mereka masih pegang 72.2%.
Tiada jenama, tiada paten, tiada buku pesanan
Formula dilindungi sebagai rahsia dagangan sahaja. Prospektus nyatakan kumpulan tidak menyimpan buku pesanan. Pelanggan besar boleh campur sendiri — dan laporan pasaran mengakui pengguna berskala besar memang buat begitu.
Berbanding syarikat makanan & minuman tersenarai
Nisbah harga-untung (PE) pada 18 Ogos 2026
Nestlé (Malaysia)
40.43x
QL Resources
31.77x
Power Root
28.53x
Pemilik jenama premiks — satu tingkat di bawah pelanggan BFIELD
Fraser & Neave
23.08x
Spritzer
21.00x
Dutch Lady
18.63x
Ajinomoto (Malaysia)
16.07x
Median 13 syarikat = 16.07x
Hup Seng Industries
14.41x
Apollo Food
13.45x
BFIELD pada harga IPO← INI
12.63x
Oriental Food Industries
10.69x
Malayan Flour Mills
5.27x
CAB Cakaran
4.03x
Pada 12.63 kali, BFIELD berharga kira-kira 21% di bawah median 16.07 kali. Tapi baca dengan adil: syarikat-syarikat di atas kebanyakannya di Papan Utama, ada jenama pengguna, rekod dividen dan liputan penganalisis. BFIELD di Pasaran ACE, jual kepada kilang bukan kepada pengguna, dan belum ada rekod sebagai syarikat awam. Saham ACE memang sepatutnya berdagang pada diskaun. Power Root menarik dibandingkan: 28.5 kali atas ROE 5.9% sahaja — pasaran sanggup bayar mahal untuk jenama pengguna walaupun pulangan rendah. BFIELD profil terbalik: pulangan tinggi, tiada jenama.
Sumber: KLSE Screener, 18 Ogos 2026. PE adalah trailing dan dikira oleh penyedia data atas tahun kewangan berbeza.
Kalau anda apply IPO Bursa tahun ni, ini hasilnya
Semua 14 penyenaraian 2026, perubahan harga sejak listing (18 Ogos 2026)
Stratus Global (Main)
+270%
SkyeChip (Main)
+261%
Bus Cap
+128%
Sum Technology
+125%
MM Computer Systems
+98%
SRKK AI
+70%
Pentech Holdings
+48%
EI Power
+43%
Juga ACE, juga berharga RM0.48 — rujukan paling dekat
Eckem Holdings
-8%
Elsa Berhad
-13%
HSS Holdings
-17%
Liftech Group
-21%
Enest Group
-27%
Gold Li Holdings
-31%
Lapan naik, enam turun. Median keseluruhan lebih kurang +46%, tetapi angka tu ditolak naik oleh dua penyenaraian Papan Utama yang meletup. Kira Pasaran ACE sahaja: median jatuh ke kira-kira +18%, dan enam daripada dua belas berdagang bawah harga IPO — hampir sama rata. Maksudnya melanggan IPO Malaysia 2026 memang menguntungkan secara purata, tetapi lebih kurang dua daripada lima rugi.
Sumber: Harga IPO dari Ringkasan IPO Bursa Malaysia; harga semasa dari KLSE Screener, 18 Ogos 2026. Perubahan kumulatif sejak listing, bukan prestasi hari pertama.
Harga RM0.48 ni bermakna apa, dalam tiga keadaan
Aritmetik sensitiviti atas 800 juta saham — bukan ramalan
BEAR
Margin kembali ke paras FY2025 (kilang 17.7%), campur caj penyenaraian RM3.23 juta.
Untung bersih FY2027
RM22–24 juta
PE sebenar pada RM0.48
16.0–17.5 kali
BASE
Margin rata, pertumbuhan jualan satu digit pertengahan, tolak caj penyenaraian.
Untung bersih FY2027
RM29–31 juta
PE sebenar pada RM0.48
12.4–13.2 kali
BULL
Barisan 2 & 3 beroperasi penuh setahun pada penggunaan sihat, margin bertahan.
Untung bersih FY2027
RM38–42 juta
PE sebenar pada RM0.48
9.1–10.1 kali
Ni bukan ramalan. Prospektus tidak mengandungi sebarang ramalan untung — penyenaraian ACE tak diwajibkan beri, dan BFIELD tak beri. Yang penting difahami: pada harga RM0.48 yang sama, PE sebenar anda boleh jadi 9 kali atau 17 kali bergantung sepenuhnya kepada sama ada margin FY2026 bertahan. Itulah risiko utama yang anda ambil.
Sumber: Aritmetik ilustrasi oleh penulis laporan, atas 800 juta saham diperbesar.
FAKTOR RISIKO
Risiko utama.
01
Pembalikan margin bila stok murah habis — risiko nombor satu
Keuntungan margin FY2026 sebahagiannya datang dari menjual pada harga tinggi sambil kos masih pada harga lama yang rendah. Stok RM50.68 juta pada 87 hari dibeli hampir pada puncak harga kopi. Kalau harga kopi kekal tinggi, stok murah akan habis dan kos mengejar harga jual. Kalau harga kopi jatuh, pelanggan akan tekan minta harga turun — dan syarikat sendiri kata mereka 'tidak menyesuaikan harga produk dengan segera'. Dua-dua arah menghimpit margin.
02
Pendedahan dolar AS tanpa lindung nilai
84.5% belian FY2026 dalam USD berbanding 2.9% hasil. Tiada polisi lindung nilai. Setiap pergerakan 1% USD/MYR bersamaan kira-kira RM1.8 juta kos kasar — lebih kurang 3% untung kasar. FY2026 rugi tukaran asing bersih RM1.36 juta selepas tiga tahun untung.
03
Modal kerja telan tunai
Penukaran tunai 27% selama empat tahun. Kitaran tukaran tunai memanjang ke 156 hari. IPO membiayai satu kitaran, bukan membaiki model — komitmen 'redeploy' bermakna tranche modal kerja membesarkan kunci kira-kira secara kekal.
04
Kebergantungan pelanggan Aik Cheong
16.6% hasil FY2026 dari satu kumpulan pelanggan, tanpa kontrak jangka panjang — semua atas dasar pesanan belian. Bacaan adil: peratusan ni stabil selama empat tahun sementara nilai mutlak naik tiga kali ganda, dan bahagian lima teratas turun dari 42.4% ke 37.4%. Risiko sebenar bukan hakisan perlahan — tapi perubahan mendadak, contohnya kalau Aik Cheong mula campur sendiri.
05
Kapasiti jauh mendahului permintaan
Penggunaan kira-kira 47% atas kapasiti terpasang hari ini, jatuh ke kira-kira 32% selepas barisan keempat. Tiada buku pesanan langsung. Kos tetap dan susut nilai naik dahulu sebelum hasil.
06
RM13 juta untuk pengambilalihan yang belum wujud
Tiada sasaran dikenal pasti, tiada perjanjian mengikat, dan prospektus nyatakan terus tiada kriteria hasil, untung atau saiz aset ditetapkan. Tempoh 24 bulan, dengan pilihan jatuh balik ke modal kerja. Layan ia sebagai pilihan tanpa harga mogok yang diketahui, bukan rancangan yang berdana.
07
Struktur Thailand dan bocoran kepada minoriti
Golden Chemical (Thailand) dipegang 49% dan dikonsolidasi atas dasar surat kawalan, bukan majoriti ekuiti. Kepentingan bukan mengawal ambil 13.2% untung kumpulan FY2026 dan bahagian itu meningkat.
08
Bekalan saham selepas moratorium
Moratorium ialah tempoh pemegang saham tertentu dilarang jual. 72.2% dikunci enam bulan, 45.0% selama setahun. Kira-kira 218 juta saham (27.2% modal) keluar sekitar Mac 2027 — berbanding float awam 27.8%.
Kilang dah besar dulu, jualan kena kejar kemudian
Tahun
Kapasiti (MT)
Pengeluaran (MT)
Penggunaan
FY2023
4,095
2,465
60.2%
FY2024
4,095
2,919
71.3%
FY2025
4,095
3,920
95.7%
FY2026
5,538
3,973
71.7%
Sekarang (3 barisan)
8,502
—
≈47%
Selepas barisan ke-4 (≈FY2029)
12,597
—
≈32%
Buat kira-kira ni. Pengeluaran sebenar FY2026 ialah 3,973 MT. Kapasiti hari ini dengan tiga barisan dah 8,502 MT — jadi BFIELD berjalan pada kira-kira 47% sebelum belanja satu sen duit IPO. Barisan keempat menaikkan kapasiti ke 12,597 MT, yang bermakna kira-kira 32% penggunaan kalau jualan tak berubah. Untuk kembali ke 95.7% macam FY2025, pengeluaran kena naik hampir tiga kali ganda. Bina kapasiti sebelum permintaan bukan semestinya salah — tapi ambil perhatian: prospektus nyatakan kumpulan ini TIDAK menyimpan buku pesanan langsung, jadi tiada permintaan yang dikontrak. Kos tetap dan susut nilai naik dahulu.
Sumber: Prospektus Butterfield FB Berhad, 18 Ogos 2026. Seksyen 7.
Bila saham keluarga pengasas boleh mula dijual
Moratorium — tempoh pemegang saham tertentu dilarang jual
6 bulan pertama (hingga ~Mac 2027)
72.2%
578.0 juta saham dikunci
6 bulan kedua (hingga ~Sep 2027)
45.0%
360.0 juta saham dikunci
Tahun 2 (≈Sep 2028)
30.0%
240.0 juta saham
Tahun 3 (≈Sep 2029)
15.0%
120.0 juta saham
Tarikh pertama yang bermakna ialah sekitar Mac 2027, bila 218 juta saham (27.2% modal) keluar dari moratorium — berbanding float awam 27.8%. Saham ACE selalunya nampak tekanan sekitar tamat moratorium, lebih-lebih lagi kalau harga dah naik jauh atas paras IPO. Ini tarikh untuk ditanda dalam kalendar, bukan sebab untuk tidak menyertai.
Sumber: Prospektus Butterfield FB Berhad, 18 Ogos 2026. Seksyen 3.
PENDAPAT PERIBADI
Nota Daus.
Ini bisnes betul. 17 tahun sejarah operasi, akaun beraudit empat tahun tanpa qualification, kedudukan dua teratas dalam nichenya, kunci kira-kira hampir tanpa hutang, dan produk sebenar dengan pelanggan sebenar. Itu bukan perkara biasa untuk penyenaraian ACE.
Dan prospektus dia jujur pada tempat yang penting: mereka sendiri terangkan yang margin FY2026 naik sebahagiannya kerana jual harga tinggi sambil guna stok murah. Syarikat tak semestinya beritahu perkara macam tu.
Tapi ada tiga benda yang saya rasa anda patut tahu sebelum apply.
Pertama, pertumbuhan dah perlahan betul. Kalau pasaran bayar untuk pertumbuhan 40%, ia sedang bayar untuk sejarah. FY2026 tumbuh 10.9%.
Kedua, untung tak jadi tunai. Empat tahun untung RM86.4 juta, tunai operasi RM23.3 juta. Dua tahun negatif. Untuk bisnes yang kena beli komoditi pertanian dahulu lepas tu bagi kredit 30–120 hari kepada pelanggan, itu memang harga pertumbuhan — tapi ia bermakna anda kena baca untung bersama tunai, bukan untung sahaja.
Ketiga, harga RM0.48 tu bergantung sepenuhnya pada satu andaian: margin FY2026 kekal. Kalau margin balik ke paras FY2025, PE sebenar anda jadi 16 hingga 17 kali pada harga yang sama — bukan lagi 12.63 kali, dan bukan lagi diskaun kepada sesiapa.
Satu lagi yang patut disebut terus terang: keluarga pengasas ambil kira-kira RM64.6 juta tunai sekitar penyenaraian ni — RM30 juta dividen sebelum IPO campur RM34.56 juta jual saham — berbanding RM15.2 juta belanja modal yang IPO ni biayai. Itu bukan salah laku, dan mereka masih pegang 72.2%. Tapi ia patut mempengaruhi cara anda baca hujah "kepentingan sejajar".
Dan macam biasa: 6 daripada 12 penyenaraian ACE 2026 sedang berdagang bawah harga IPO. Lebih kurang dua daripada lima rugi.
Tiga benda saya akan perhati lepas listing:
Laporan suku tahun pertama sekitar Disember 2026 — margin kasar kekal dekat 21.7% atau balik ke 18–19%?
Aliran tunai operasi berbanding untung dilapor. Kalau masih jauh terpisah, model tu belum berubah.
Hari stok dan hari kutipan hutang (87 dan 81 hari sekarang). Kalau makin teruk, RM37.8 juta modal kerja tu tak cukup.
Bukan nasihat kewangan. Saya bukan penasihat kewangan berlesen. Baca prospektus penuh dan fikir sendiri sebelum buat apa-apa keputusan.