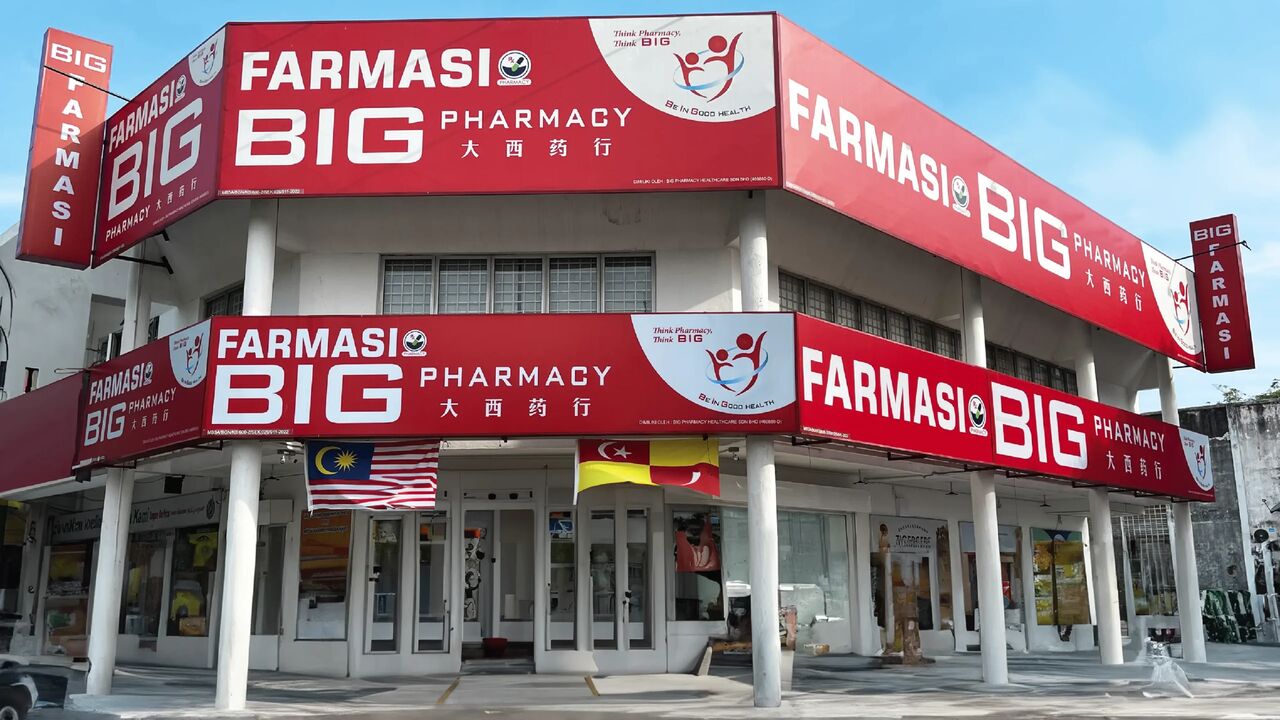
Kalau nak ringkas: BCG ni rangkaian farmasi terbesar Malaysia, dengan jualan kedai sedia ada yang terus naik dan untung yang tumbuh laju. Tapi saiznya dibina dengan pinjaman, P/E-nya lebih tinggi dari median peruncit tersenarai dalam jadual prospektus, dan kebanyakan duit IPO pergi kepada pemegang saham yang menjual.
Yang elok. BCG pegang 24.2% pasaran farmasi runcit, lebih empat kali pesaing terdekat, dan ada di semua negeri. Jualan kedai sedia ada naik setiap tahun, 93.3% outlet untung di peringkat EBITDA, dan tunai operasi FY2026 RM338.4 juta. Selepas IPO, hutang turun banyak dan gearing jatuh ke kira-kira satu kali. 19 institusi, termasuk IFC (lengan pelaburan swasta Kumpulan Bank Dunia), dah setuju ambil saham sebagai pelabur asas, dan sahamnya patuh Syariah.
Sebagai rujukan, P/E 41.5 kali lebih tinggi dari median 35.7 kali bagi empat peruncit tersenarai dalam jadual prospektus (99 Speed Mart, Mr D.I.Y., Eco-Shop dan 7-Eleven).
Empat benda yang perlu diteliti.
Pertumbuhan dibeli. Lonjakan hasil FY2024 dan FY2025 kebanyakannya dari Caring, yang dibeli dengan RM888.3 juta. FY2026 baru tahun pertama yang kebanyakannya tumbuh sendiri, dan jualan kedai sedia ada (SSSG) outlet Caring cuma naik 4.9%, dari 10.3% setahun sebelumnya.
Margin. Margin kasar 30.1% tak boleh dibanding terus dengan 24.8% tahun lepas, sebab cara rekod rebat berubah, walaupun kesannya kecil (rebat yang dicatat sebagai pendapatan lain pada FY2025 cuma RM32.3 juta). Pembekal juga bayar BCG untuk jalankan kempen iklan dan promosi produk mereka di kedai BCG. Pendapatan ni RM123.9 juta pada FY2026, sama dengan kira-kira 35% untung sebelum cukai (kiraan kami, belum tolak kos menjalankan kempen tu).
Hutang dan komitmen. Walaupun selepas bayar RM570.7 juta, pinjaman masih kira-kira RM790 juta (proforma atas angka 30 Jun 2026). Aset tak ketara, kebanyakannya premium yang BCG bayar atas nilai buku syarikat yang dibeli (goodwill) dan cap dagang, lebih besar dari ekuiti pemegang saham. Maksudnya sebahagian besar nilai buku BCG bukan kedai, stok atau tunai. Pilihan jual 40% Yanling (RM150.3 juta) dijangka dilaksana dalam beberapa bulan.
Duit IPO. Daripada RM2.03 bilion, RM1.40 bilion pergi kepada 13 penjual, terutamanya dana Creador. Semua saham pengasas dan Creador bebas dijual selepas 6 bulan.
Pendedahan: daus terima komisen rujukan dari Moomoo bila korang buka akaun guna link atau kod daus, dan Moomoo antara platform yang boleh guna untuk mohon IPO ni secara online. Daus dedahkan perkara ni supaya korang boleh nilai sendiri.
Semua ni bukan nasihat pelaburan dan bukan cadangan beli atau elak; daus bukan penasihat pelaburan berlesen. Angka dalam halaman ni datang dari prospektus, kecuali yang ditanda kiraan kami. Ini apa yang prospektus kata, disusun supaya senang korang nampak, dan keputusan tetap ikut keadaan korang sendiri.